


















هرمز فشار بر بازار نفت را تشدید میکند
صرف ریسک ژئوپلیتیکی از بین نمیرود
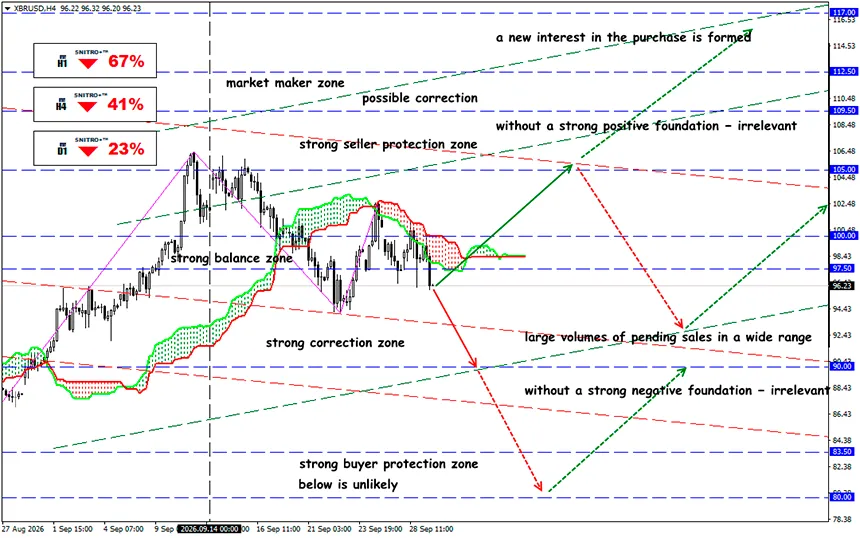
XBR/USD
منطقه کلیدی: 95.00 - 97.50
خرید: 98.50 (بر پایه شرایط بنیادی مثبت و قوی)؛ هدف 102.00-103.50؛ StopLoss 97.50
فروش: 94.50 (در یک اصلاح پس از آزمایش مجدد 96.50)؛ هدف 91.50-90.00؛ StopLoss 95.50
مذاکرات آمریکا و ایران دوباره به مسیر دیپلماتیک بازگشته است، اما هنوز هیچ توافق واقعی وجود ندارد. بازار نفت بار دیگر نه آنقدر توازن عرضه و تقاضا، بلکه احتمال بازگشایی تنگه هرمز را معامله میکند.
صادرات نفت خاورمیانه به 12.8 میلیون بشکه در روز بازگشته است، اما کسری عرضه و دیزل گران، قیمت بالای Brent را تضمین میکنند. انجام مذاکرات احتمال شدیدترین سناریو را کاهش میدهد، اما هنوز صرف ژئوپلیتیکی را از بین نبرده است: مواضع طرفین درباره تحریمها، برنامه هستهای و شرایط پایان دادن به درگیریها همچنان تفاوت اساسی دارد.
یادآوری:
تهران پیشنهاد داد که اگر واشنگتن چند شرط را بپذیرد، هرمز دوباره باز شود و مذاکرات درباره برنامه هستهای ظرف هفت روز از سر گرفته شود. این شروط شامل پایان محاصره دریایی آمریکا بر بنادر ایران، کاهش محدودیتها بر صادرات نفت ایران و اجرای آتشبس است. ترامپ نسخه اولیه این پیشنهاد را رد کرد، اما تماسهای میانجیگرانه ادامه دارد.
دقیقاً به همین دلیل است که نفت حساسیت بسیار بالایی به تیترهای سیاسی نشان میدهد: گزارشها درباره احتمال سازش باعث فروش میشوند، در حالی که نشانههای بنبست بهسرعت خریداران را بازمیگردانند.
وضعیت در بازار فیزیکی بهبود یافته است. عربستان سعودی اصلیترین منبع این بهبود بوده است: Kpler صادرات پادشاهی در سپتامبر را حدود 5.4 میلیون بشکه در روز برآورد میکند، در مقایسه با 2.446 میلیون بشکه در روز در آگوست. محمولههای عبوری از رأس تنوره از حدود 929,000 به 3.6 میلیون بشکه در روز افزایش یافت.
طبق دادههای اولیه Kpler، صادرات نفت هفت تولیدکننده اصلی خاورمیانه — عربستان سعودی، امارات، عراق، عمان، قطر، کویت و ایران — در سپتامبر به حدود 12.8 میلیون بشکه در روز بازگشت. اما این منطقه همچنان حدود 6 میلیون بشکه در روز کمتر از فوریه به بازار عرضه میکند.
عامل مهم دیگر کمبود دیزل است. ترامپ گفت که محدودیت بر صادرات دیزل آمریکا را «بسیار جدی» بررسی میکند. پیامدهای آن برای بازار جهانی میتواند قابلتوجه باشد: آمریکا حدود 1.5 میلیون بشکه در روز سوخت صادر میکند و اروپا و آمریکای لاتین از مهمترین مقاصد هستند. محدودیت بر صادرات آمریکا میتواند قیمت عمدهفروشی دیزل در اروپا را به ازای هر هفته ادامه ممنوعیت تقریباً 2% افزایش دهد. به عبارت دیگر، یک تلاش اداری برای کاهش قیمتها در آمریکا میتواند بعداً کمبود فرآوردههای نفتی را عمیقتر کند.
برای موقعیتهای میانمدت، شاخصهای کلیدی عبارتاند از:
- حجم واقعی نفت عبوری از هرمز؛
- صادرات عربستان سعودی و امارات؛
- میزان استفاده از خط لوله East-West؛
- تعداد VLCCها و هزینه حملونقل؛
- ساختار backwardation در Brent؛
- کرکاسپرد دیزل و گازوئیل.
اگر یک توافق دیپلماتیک با افزایش پایدار حملونقل از طریق هرمز همراه شود، صرف ژئوپلیتیکی در Brent دلیل بنیادی برای کاهش خواهد داشت.
اگر مذاکرات دوباره شکست بخورد و جریانهای فیزیکی از بهبود بازبمانند، بازار میتواند بهسرعت دوباره کسری عرضه را معامله کند.
و نتیجه چیست؟
پیامدهای بحران اکنون بسیار فراتر از بازار انرژی رفته است. برای مثال، همبستگی میان WTI و بازدهی Treasuries دهساله در سپتامبر به حدود 65% رسید — بالاترین سطح از 1990. دلیل روشن است: قیمت بالای نفت انتظارات تورمی را افزایش میدهد، در حالی که بازار مسیر سختگیرانهتری برای سیاست پولی قیمتگذاری میکند.
این وضعیت زنجیره زیر را ایجاد میکند:
نفت گران → انتظارات تورمی → افزایش بازدهی Treasuries → فشار بر سهام → حمایت از دلار.
وضعیت پیرامون هرمز فقط برای Brent و WTI عامل مهمی نیست. این وضعیت میتواند انتظارات نرخ بهره، منحنی بازدهی آمریکا و ارزشگذاری سهام فناوری را تغییر دهد.
اگرچه بحران هنوز با پایان فاصله زیادی دارد، بازار یاد گرفته است بخشی از پیامدهای آن را دور بزند. افزایش عرضه فیزیکی، حتی زمانی که ریسک سیاسی تقریباً کاهش نمییابد، ظرفیت رشد نفت را محدود میکند.
دقیقاً همین تناقض مسیر Brent را در کوتاهمدت تعیین خواهد کرد. بازگشایی کامل هرمز میتواند صرف ژئوپلیتیکی را بهطور قابلتوجهی کاهش دهد. شکست دوباره مذاکرات یا حمله به زیرساخت انرژی، کسری عرضه را بار دیگر به عامل اصلی قیمتگذاری تبدیل خواهد کرد.
بنابراین هوشمندانه عمل میکنیم و از ریسکهای غیرضروری اجتناب میکنیم.
سود نصیب همگیتان!


