


















فرانسه در حال کشتن یورو است
بازار دوباره ریسک چندپارگی منطقه یورو را معامله میکند
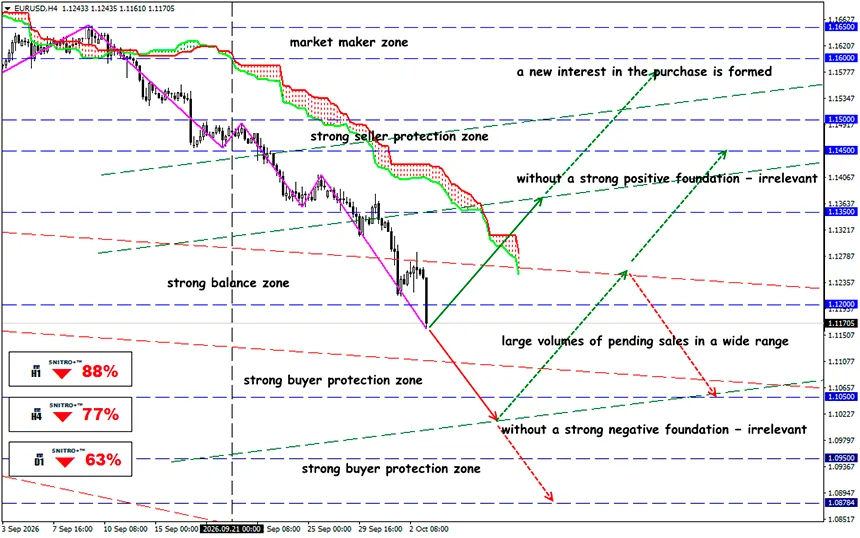
EUR/USD
محدوده کلیدی: 1.1150 - 1.1250
Buy: 1.1320 (بر مبنای بنیادی مثبت و قوی) ; هدف 1.1500-1.1580; StopLoss 1.1250
Sell: 1.1120 (در اصلاح پس از آزمایش مجدد 1.1230) ; هدف 1.1000-1.0950; StopLoss 1.1200
فشار بدهی فرانسه، NFP ضعیف را از مرکز توجه خارج کرده است: EUR/USD به پایینترین سطح خود از مه 2025 رسیده، در حالی که اسپرد OAT–Bund به سطوحی نزدیک شده است که در جریان بحران بدهی دولتی مشاهده شده بود. برای یورو، آنچه اکنون اهمیت دارد دیگر تورم نیست، بلکه اعتماد به پایداری مالی فرانسه است.
طبق نظریه، غیرمقیمها به دو دلیل از یک کشور فرار میکنند: زمانی که دولت نمیتواند یا نمیخواهد پرداخت کند. چه راست و چه چپ در قدرت باشد، به هر دو دلیل باید مانند طاعون از فرانسه دوری کرد. کسری بودجه بهجای کاهش به 5% تولید ناخالص داخلی، برعکس، به سمت 6% حرکت میکند. همزمان، افزایش هزینههای استقراض و مخارج خدمات بدهی، تلاشهای دولت برای کاهش آن را بهشدت دشوار میکند.
شایعات مبنی بر اینکه افزایش اسپرد میان اوراق قرضه فرانسه و آلمان به بالاترین سطح از زمان بحران بدهی دولتی اروپا در 2012 به کاهش رتبه اعتباری پاریس منجر خواهد شد، سرمایهگذاران را به خارج کردن پول خود ترغیب میکند. علاوه بر این، رشد سریع و مشابه بازده اوراق قرضه ایتالیا، یونان و بلژیک در کنار بازده فرانسه نشان میدهد که سرایت در سراسر منطقه یورو بسیار سریعتر از آنچه میشد انتظار داشت در حال گسترش است.
یادآوری:
واقعیتها افزایش شدید اسپرد میان OATهای 10 ساله فرانسه و Bundهای آلمان را تأیید میکنند. در 5 اکتبر، بازده اوراق فرانسه در حدود 4.88–4.90% قرار داشت، در حالی که بازده اوراق آلمان حدود 3.43% بود. بنابراین، پریمیوم فرانسه تقریباً 145–146 bps بود. پس از اوج حدود 159 bps در اواخر هفته گذشته، این تنها یک اصلاح جزئی محسوب میشود: آن اوج، بالاترین سطح در حدود 15 سال بود.
- افزایش بازده OAT در کنار کاهش یا ثبات بازده Bund نه صرفاً نشاندهنده فروش گسترده جهانی اوراق قرضه، بلکه نشاندهنده انتقال سرمایه از فرانسه به داراییهای امنتر اروپایی است.
- بدهی دولت فرانسه در پایان Q2 به €3.5955 تریلیون، یا 119.0% تولید ناخالص داخلی، افزایش یافت، در مقایسه با 117.5% در یک فصل قبل. در ابتدای سال، این رقم همچنان بهطور قابلتوجهی پایینتر بود.
- فرانسه در حال حاضر رتبه A+ از Fitch و S&P دارد. Moody’s رتبه Aa3 با چشمانداز منفی را حفظ کرده و تصمیم بعدی خود را برای 23 اکتبر 2026 برنامهریزی کرده است. در 2 اکتبر، این مؤسسه بهطور جداگانه تأکید کرد که چندپارگی سیاسی، تصویب بودجه و تثبیت مالی را دشوار میکند.
در چنین شرایطی، حتی NFP ضعیف نیز نمیتواند وضعیت را نجات دهد. در سپتامبر، NFP تنها به میزان اندک 29,000 افزایش یافت که تقریباً سه برابر کمتر از پیشبینی بود، دادههای ماههای قبل به میزان 60,000 به سمت پایین بازبینی شدند و نرخ بیکاری به 4.2% افزایش یافت. در نتیجه، احتمال تشدید سیاست پولی Fed در اکتبر به 18% کاهش یافت. از نظر تئوری، این موضوع باید دلار آمریکا را بهشدت پایین میآورد. در واقعیت، دلار تقویت شد.
در واقع، برای اینکه Federal Reserve نرخها را افزایش دهد، رشد قوی NFP ضروری نیست. پیر شدن جمعیت و محدودیتهای مهاجرت، رشد عرضه نیروی کار را کند میکنند. در چنین شرایطی، حتی افزایش نرخ مشارکت نیز به قدرت بازار کار اشاره دارد.
با این حال، هنوز برای توصیف وضعیت بهعنوان تکرار تمامعیار بحران بدهی دولتی اروپا در 2012 بسیار زود است. ECB ابزار Transmission Protection Instrument را در اختیار دارد که میتواند علیه چندپارگی «ناموجه و بینظم» در بازارهای اوراق قرضه استفاده شود. به عبارت دیگر، نهاد تنظیمگر اکنون ابزارهای تثبیت بسیار بیشتری نسبت به مراحل اولیه بحران قبلی در اختیار دارد.
ECB خود را در موقعیتی بسیار دشوارتر یافته است.
برآورد اولیه Eurostat نشان میدهد تورم HICP در سپتامبر از 3.2% در اوت به 3.8% سالانه شتاب گرفته است. تورم هسته بدون احتساب انرژی، مواد غذایی، الکل و تنباکو از 2.4% به 2.5% افزایش یافته است. بخش انرژی با +18.8% سالانه همچنان بهطور ویژه قوی باقی مانده است.
بهطور رسمی، این دادهها از تشدید بیشتر سیاست حمایت میکنند، اما فشار بدهی فرانسه انتخاب را بهشدت پیچیده میکند. اگر ECB چرخه تشدید سیاست پولی خود را ادامه دهد، بازده اوراق قرضه منطقه یورو حتی بیشتر افزایش خواهد یافت. در آن صورت ممکن است مجبور شود فوراً یورو را نجات دهد.
و نتیجه چیست؟
ریسک اصلی برای EUR/USD تغییر کرده است. تا همین اواخر، بازار مسیرهای آینده نرخ بهره Fed و ECB را مقایسه میکرد؛ اکنون یک پریمیوم بابت ریسک مالی و سیاسی منطقه یورو نیز به اختلاف نرخ بهره اضافه شده است.
اکنون سه شاخص در مرکز توجه قرار دارند:
- اسپرد 10 ساله OAT–Bund؛
- احتمال اقدام رتبهبندی Moody’s در 23 اکتبر؛
- تمایل ECB برای جدا کردن مبارزه با تورم از حفاظت از سازوکار انتقال سیاست پولی.
تا زمانی که اسپرد فرانسه در حدود 145–150 bps باقی بماند و EUR/USD زیر 1.1250–1.1300 معامله شود، چشمانداز صرفاً نزولی است.
بنابراین هوشمندانه عمل میکنیم و از ریسکهای غیرضروری اجتناب میکنیم.
سود نصیب همگیتان!


