


















یورو تضعیف میشود، پوند مقاومت میکند: کدامیک در برابر ین شکست خواهد خورد؟
جفتارزهای متقاطع در آستانه تصمیمات بانکهای مرکزی
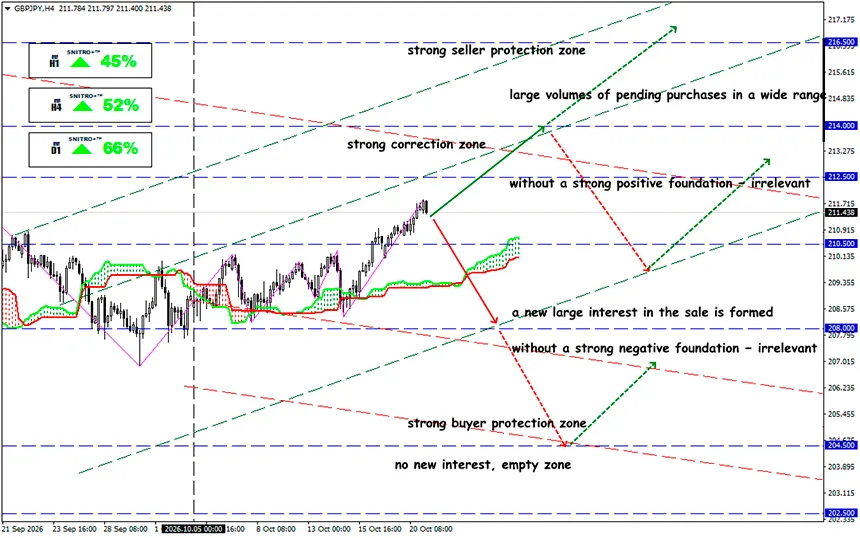
GBP/JPY
محدوده کلیدی: 211.00 - 212.00
Buy: 212.50 (در صورت وجود عوامل بنیادی مثبت قوی)؛ هدف 214.50-215.50؛ StopLoss 211.80
Sell: 210.50 (در صورت شکست قاطع سطح 211.00) ؛ هدف 208.50؛ StopLoss 211.20
ین برای آزمون دیگری در زمینه سیاست پولی آماده میشود. مشکلات بدهی در منطقه یورو، یورو را تضعیف میکنند، در حالی که بازده بالای داراییهای بریتانیا از پوند حمایت میکند. بازار ارز وارد دورهای از عدم قطعیت فزاینده میشود.
مروری کوتاه:
امروز، 21 اکتبر، بازارها در انتظار سخنرانیهای بیلی، رئیس بانک انگلستان، و لاگارد، رئیس بانک مرکزی اروپا هستند. اظهارات آنها درباره نرخهای بهره و تورم میتواند انتظارات کوتاهمدت برای جفتارزهای متقاطع اصلی در برابر ین ژاپن را تغییر دهد. ریسک اصلی برای هر دو جفتارز پس از تصمیمات بانکهای مرکزی درباره نرخ بهره، تغییر انتظارات نسبت به سرعت عادیسازی سیاست پولی و مسیر آینده نرخهای بهره ژاپن است. هم حرکات سفتهبازانه و هم بازگشت روند میانمدت امکانپذیر است.
- بانک مرکزی اروپا، 29 اکتبر: بازارها چشمانداز تشدید بیشتر سیاست پولی را در شرایط تورم 3.8% و ریسکهای بدهی ارزیابی میکنند. توجه ویژهای به پیشبینیهای تورم و ارزیابیهای ثبات مالی خواهد شد. عدم قطعیت سیاسی در فرانسه و مشکلات مالیه عمومی، حساسیت سرمایهگذاران را نسبت به هزینههای خدمات بدهی و اختلاف بازده اوراق قرضه اروپایی افزایش میدهد.
- بانک ژاپن، 30 اکتبر: تمرکز بازارها بر این است که آیا ین میتواند وارد روند تقویت پایدار شود، در صورتی که ژاپن به عادیسازی سیاست خود ادامه دهد، در حالی که بانکهای مرکزی اروپا با محدودیتهایی برای افزایش نرخ بهره مواجه هستند. ین همچنان ارز تأمین مالی برای استراتژیهای بینالمللی carry trade است؛ به این معنا که افت بازارهای سهام، افزایش نوسانات یا کاهش اهرم مالی میتواند حتی بدون تصمیم غیرمنتظره بانک ژاپن، تقاضا برای JPY را افزایش دهد.
- بانک انگلستان، 5 نوامبر: بازارها احتمال تشدید سیاست و افزایش نرخ بهره معیار به 4% را بررسی میکنند. بانک مرکزی بریتانیا نرخ بهره اصلی خود را در سطح 3.75% حفظ کرده است که 250 واحد پایه بالاتر از نرخ بانک ژاپن و 125 واحد پایه بالاتر از نرخ سپرده بانک مرکزی اروپا است. این اختلاف، مزیتی در بازده بالقوه معاملات carry trade به پوند میدهد.
افزایش نرخ بهره بانک ژاپن همچنان تضمینکننده ین قوی نیست
تقویت بیشتر ین به سه عامل بستگی دارد.
- تداوم تورم داخلی و رشد دستمزدها. اگر افزایش دستمزدها همچنان از تقاضای مصرفکنندگان حمایت کند، بانک ژاپن دلایل محکمتری برای تشدید سیاست پولی خواهد داشت.
- عملکرد بازده اوراق قرضه دولتی ژاپن. افزایش بازده JGB میتواند جذابیت ابزارهای بدهی خارجی را برای سرمایهگذاران ژاپنی کاهش دهد، بهویژه زمانی که هزینههای پوشش ریسک ارزی در نظر گرفته شوند.
- وضعیت تمایل جهانی به ریسک.
ریسک اصلی برای فروشندگان ین، تسریع در بستن معاملات carry trade است.
اگر فعالان بازار بهطور همزمان شروع به کاهش موقعیتهای خرید در EUR/JPY و GBP/JPY کنند، هر دو جفتارز ممکن است بسیار سریعتر از آنچه واکنش معمول به تغییرات نرخ بهره نشان میدهد، کاهش یابند.
حتی اگر ژاپن سیاست پولی خود را تشدید کند، اختلاف نرخهای بهره همچنان به نفع ارزهای اروپایی باقی خواهد ماند. با این حال، پایداری معاملات carry trade نهتنها به سطوح نرخ بهره، بلکه به تغییرات مورد انتظار نرخ ارز نیز بستگی دارد.
تقویت ناگهانی ین تنها به میزان چند درصد میتواند بخش قابلتوجهی از بازده سالانه استراتژی مبتنی بر فروش JPY و خرید ارزهای دارای بازده بالاتر را از بین ببرد.
پس نتیجه چیست؟
در حال حاضر، پوند قویتر به نظر میرسد، اما یورو فرصت فروش جذابتری ارائه میدهد. بهجای شرطبندی بر تقویت فوری ین ژاپن در برابر تمام ارزها، رویکرد امیدوارکنندهتر استفاده از تفاوتهای میان شرایط بنیادی منطقه یورو و بریتانیا است.
EUR/JPY تحت فشار ریسکهای بدهی و عدم قطعیت پیرامون سیاست آینده بانک مرکزی اروپا قرار دارد. تا زمانی که این جفتارز زیر 178.20 باقی بماند، فروش در بازگشتهای صعودی نسبت به خرید مزیت دارد.
در مقابل، GBP/JPY از اختلاف بیشتر نرخهای بهره و انتظارات تشدید سیاست بانک انگلستان سود میبرد. با این حال، برای تأیید رشد بیشتر، شکست پایدار بالای 212.00 و سپس 213.50 ضروری است.
در چهار هفته آینده، فروش EUR/JPY نزدیک سطوح مقاومت ترجیح داده میشود، در حالی که خرید GBP/JPY تنها پس از تأیید تکنیکال توجیهپذیر است.
عامل اصلی که میتواند هر دو پیشبینی را بیاعتبار کند، تسریع غیرمنتظره در عادیسازی سیاست پولی بانک ژاپن است. در این صورت، مزیت بازدهی پوند ممکن است برای محافظت از GBP/JPY در برابر موج فروش کافی نباشد.
بنابراین، عاقلانه عمل میکنیم و از ریسکهای غیرضروری دوری میکنیم.
برای همگی سود آرزو میکنیم!


