


















CFDs y futuros: dos formas de operar con los movimientos de precios

Los CFDs y los futuros son similares en muchos aspectos. Ambos instrumentos permiten a los traders operar con los movimientos de precios, abrir posiciones tanto ante subidas como ante caídas de los precios y utilizar apalancamiento. Al mismo tiempo, no es necesario comprar el propio activo subyacente.
Los CFDs y los futuros son similares en muchos aspectos. Ambos instrumentos permiten a los traders operar con los movimientos de precios, abrir posiciones tanto ante subidas como ante caídas de los precios y utilizar apalancamiento. Al mismo tiempo, no es necesario comprar el propio activo subyacente.
Por este motivo, es fácil incluirlos en la misma categoría. Por ejemplo, un trader puede abrir un CFD sobre petróleo o elegir un contrato de futuros sobre petróleo y, en ambos casos, obtener un resultado de su movimiento de precio. Pero las propias operaciones estarán estructuradas de forma diferente.
Un CFD es un contrato entre un trader y un bróker. Un contrato de futuros se negocia en una bolsa y sus principales parámetros están predeterminados: tamaño del contrato, incremento mínimo del precio, procedimiento de liquidación y, para los futuros con vencimiento, la fecha de vencimiento.
Esta diferencia afecta a casi todo lo demás: la elección del tamaño de la posición, el importe del margen, los costes, la liquidez y lo que ocurre con la posición a medida que se acerca la fecha de vencimiento del contrato. A continuación, analizaremos the difference between CFDs and futures y por qué dos instrumentos del mismo mercado pueden comportarse de manera diferente.
Qué es un CFD
Un CFD es un instrumento financiero derivado que permite a los traders operar con los cambios en el precio de un activo subyacente sin comprarlo.
Los CFDs pueden estar vinculados, por ejemplo, a acciones, índices bursátiles, pares de divisas, oro y petróleo.
Por ejemplo, si un trader elige un CFD sobre oro, no compra el metal en sí ni se convierte en su propietario. El resultado de la operación depende de cuánto cambie el precio entre la apertura y el cierre de la posición.
Si se abre una posición esperando una subida y el precio efectivamente aumenta, la diferencia juega a favor del trader. Si el precio cae, se produce una pérdida. Con una posición corta, la lógica es la inversa.
Un CFD normalmente no se negocia como un instrumento independiente en una bolsa centralizada. La operación se ejecuta a través de un bróker, que proporciona cotizaciones, determina los tamaños de posición disponibles y establece las condiciones de trading.
Por lo tanto, los parámetros de los CFDs pueden variar entre brókeres. Por ejemplo, para CFDs sobre el mismo mercado, diferentes brókeres pueden tener distintos tamaños mínimos de operación, requisitos de margen o costes de rollover de la posición.
Explicamos con más detalle la mecánica del instrumento en el artículo CFD Demystified.
Qué son los futuros
Un contrato de futuros también es un instrumento financiero derivado, pero su estructura difiere significativamente de la de un CFD.
Estos contratos se negocian en una bolsa. Sus principales parámetros se establecen de antemano: qué activo subyace al contrato, cuántas unidades del activo corresponden a un contrato y qué incremento mínimo de precio se utiliza. Los futuros con vencimiento también tienen una fecha de vencimiento predeterminada.
Por ejemplo, un contrato de futuros sobre petróleo puede corresponder a un determinado número de barriles. Un contrato de futuros sobre un índice bursátil no tiene una cantidad física del activo, pero tiene un multiplicador especificado que determina el valor de un movimiento de un punto en el índice.
Un trader no puede cambiar el tamaño del propio contrato. Si un contrato no es suficiente, se pueden abrir dos o tres. Si, por el contrario, un contrato es demasiado grande, el trader tiene que buscar una versión más pequeña, si existe.
Al mismo tiempo, abrir una operación no requiere depositar el valor nominal completo del contrato de futuros. Al igual que con los CFDs, se utiliza margen, pero las reglas para calcularlo y mantener la posición son diferentes.
Futures vs CFDs: diferencias clave
Si reunimos los puntos principales, el panorama es el siguiente:
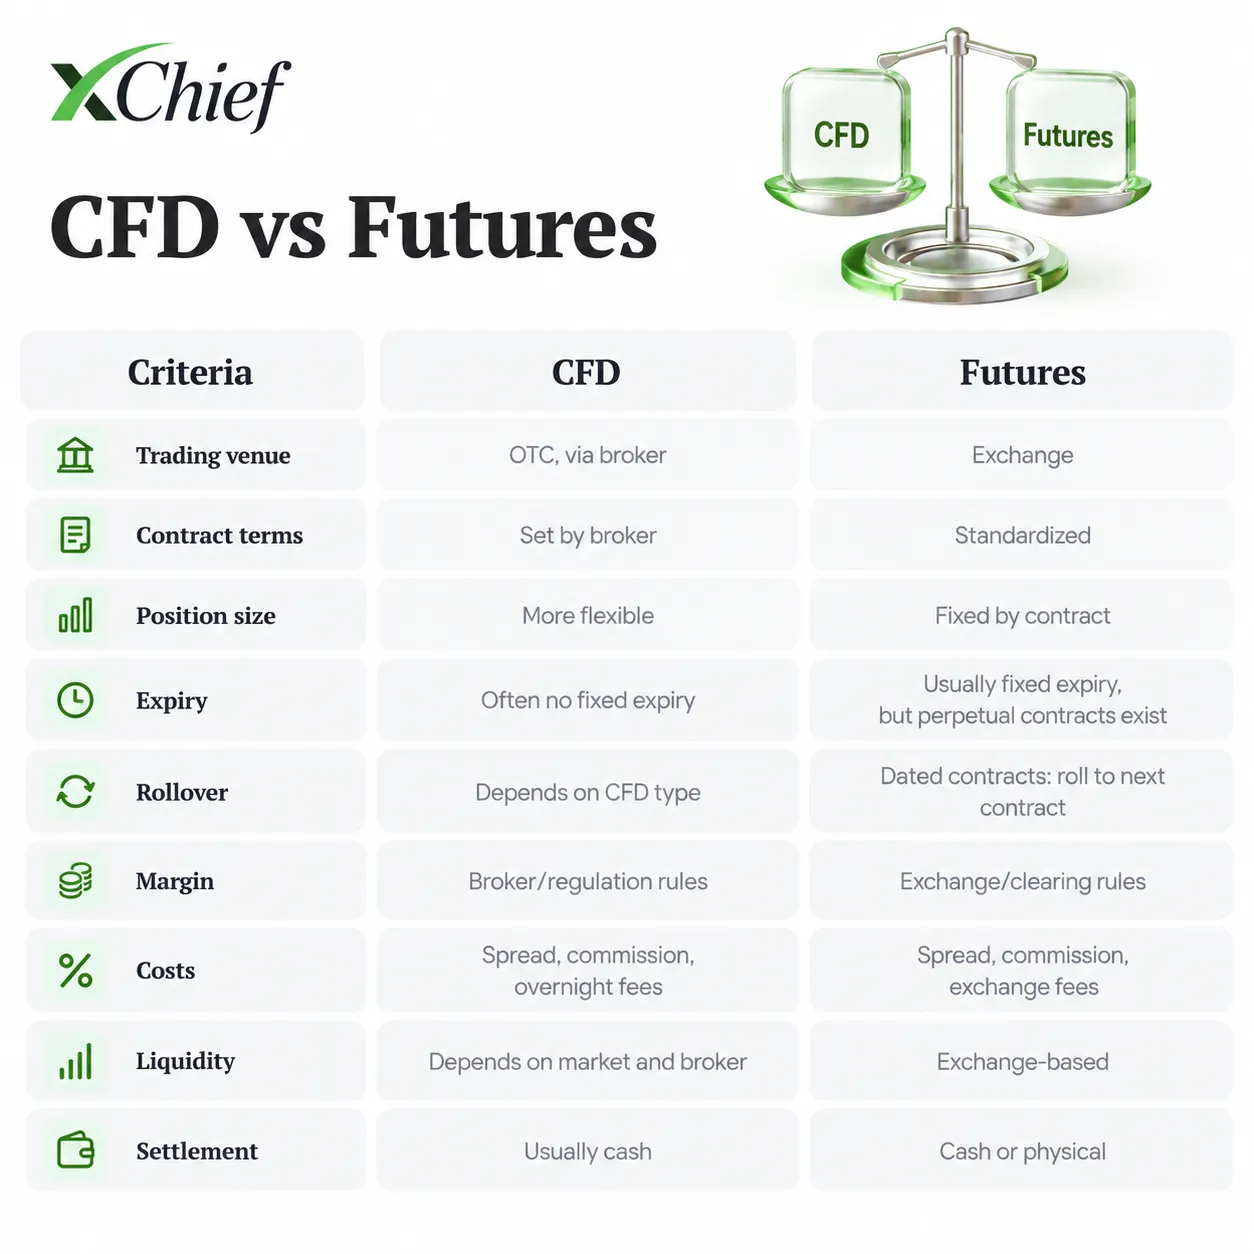
Esta tabla muestra la lógica general, pero las condiciones pueden variar dentro de cada grupo.
Por ejemplo, no todos los CFDs son perpetuos. Algunos están vinculados a contratos de futuros específicos y también pueden tener una fecha de vencimiento. Los futuros, a su vez, pueden tener varias versiones con diferentes tamaños de contrato para el mismo activo.
Tamaño del contrato
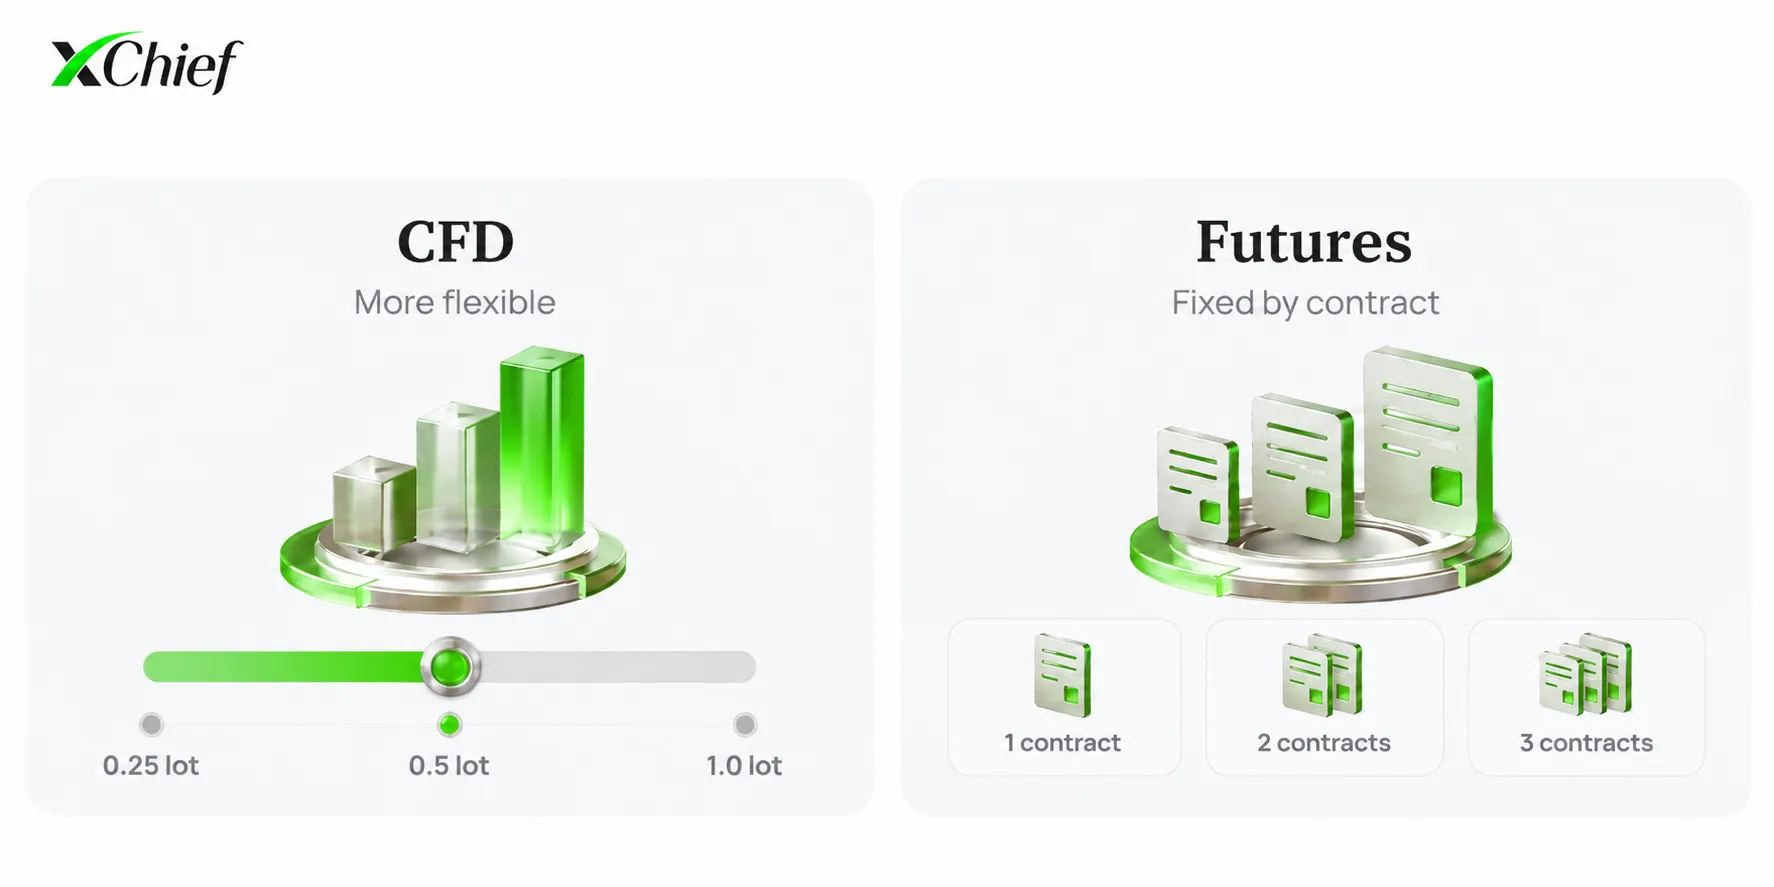
El tamaño de la operación es una de las diferencias más notables entre los CFDs y los futuros.
Con los CFDs, normalmente el volumen puede seleccionarse con bastante flexibilidad. Dependiendo del instrumento, puede especificarse en lotes, fracciones de lote, número de acciones u otras unidades.
Supongamos que un trader quiere tomar una posición pequeña en un mercado concreto. Si las condiciones del bróker lo permiten, el volumen del CFD puede reducirse a un tamaño adecuado sin utilizar un contrato estándar grande completo.
Al mismo tiempo, sigue sin existir una libertad total. Cada instrumento tiene una especificación: volumen mínimo de operación, tamaño de un lote, valor de un movimiento de precio de un punto y otros parámetros.
Con los futuros, el tamaño está predeterminado y es el mismo para todos los participantes que operan con un contrato determinado.
Supongamos que un contrato corresponde a una determinada cantidad del activo subyacente. No es posible comprar, por ejemplo, 0.4 de dicho contrato. Se pueden abrir uno, dos o más contratos completos.
Muchos mercados ofrecen versiones más pequeñas de contratos de futuros que permiten a los traders trabajar con volúmenes menores. Pero incluso en este caso, el trader elige entre opciones ya establecidas por la bolsa en lugar de fijar arbitrariamente el tamaño de la operación.
Por este motivo, dos operaciones aparentemente similares pueden requerir cantidades de capital diferentes. Un CFD permite ajustar el volumen con mayor precisión a la cuenta, mientras que con los futuros hay que tener en cuenta el tamaño del contrato específico antes de abrir la posición.
Vencimiento
Un contrato de futuros suele tener una duración específica.
Un contrato puede corresponder, por ejemplo, a marzo, junio, septiembre o diciembre. Cuando llega la fecha especificada, la negociación de ese contrato termina y comienza el procedimiento de liquidación o entrega establecido por las reglas.
El calendario depende del mercado. Algunos contratos se emiten todos los meses, mientras que otros solo se emiten para determinados meses del año. Un contrato de futuros con vencimiento no puede mantenerse indefinidamente: tiene una fecha de vencimiento especificada.
Los CFDs tienen reglas diferentes. Muchos de estos instrumentos no tienen una fecha de vencimiento predeterminada. Una posición puede mantenerse durante más de un día de trading, una semana o un mes, siempre que haya fondos suficientes en la cuenta y el instrumento siga estando disponible para operar.
Pero tampoco todos los CFDs deben considerarse perpetuos.
Si un CFD está vinculado a un contrato de futuros concreto, el bróker puede establecer su propia fecha de vencimiento o utilizar un mecanismo para pasar al siguiente contrato. Por lo tanto, siempre es mejor comprobar las condiciones de vencimiento en la especificación del instrumento concreto.
Analizamos este tema con más detalle en el artículo CFD Expiry and Rollover.
Rollover de una posición
El vencimiento de un contrato de futuros crea otra característica: la necesidad de pasar de un contrato a otro si el trader quiere mantener la posición durante más tiempo.
Supongamos que hay abierto un contrato de futuros de septiembre, pero se espera que la idea de trading dure varios meses más. A medida que el contrato de septiembre se acerca al vencimiento, se cierra y en su lugar se abre el siguiente contrato, por ejemplo, el de diciembre.
Esto es un rollover de la posición.
Es importante destacar que el precio del nuevo contrato no será necesariamente igual al del anterior. Incluso si ambos están vinculados al mismo activo, puede haber una diferencia entre ellos.
Los precios de los distintos vencimientos se ven afectados por los tipos de interés, las expectativas del mercado, los costes de almacenamiento de materias primas, los dividendos y otros factores. Por lo tanto, al pasar de un contrato de futuros a otro, el precio de entrada también puede cambiar.
Con un CFD perpetuo, normalmente no es necesario cerrar manualmente un contrato y abrir otro. La posición puede seguir existiendo, pero el bróker puede cobrar una tarifa separada por mantenerla durante la noche.
Sin embargo, si el CFD se basa en un contrato de futuros, las condiciones pueden ser diferentes. En este caso, el bróker puede en ocasiones cambiar el cálculo del precio al siguiente contrato o establecer una fecha después de la cual el instrumento actual deja de negociarse.
Por lo tanto, al mantener una posición a largo plazo, es importante tener en cuenta no solo la dirección del mercado, sino también cómo está estructurado el contrato elegido.
Margen
Tanto los CFDs como los futuros permiten a los traders controlar una posición cuyo valor supera la cantidad depositada directamente para abrirla.
Para ello se utiliza el margen.
Supongamos que el valor de una posición de CFD es de 10 000 $, y el margen requerido es del 5%. Para abrir la operación, se necesitarán 500 $ de los fondos propios del trader. Los 9 500 $ restantes no se abonan en la cuenta como un préstamo convencional. El margen indica la cantidad que debe estar disponible para abrir y mantener una posición de un tamaño determinado.
Las ganancias y las pérdidas se calculan sobre la posición completa. Por lo tanto, un pequeño movimiento del precio puede producir un resultado significativo en relación con el margen depositado.
Si el mercado se mueve en contra de la operación abierta, los fondos de la cuenta disminuyen. Cuando resultan insuficientes para mantener las posiciones, el bróker puede exigir fondos adicionales o comenzar a cerrar operaciones de acuerdo con sus reglas.
El margen también se utiliza con los futuros, pero el propio sistema está organizado de manera diferente.
Se requiere un margen inicial para abrir un contrato. Después de la apertura, debe permanecer un determinado nivel de fondos en la cuenta para que la posición siga abierta. El contrato de futuros se revaloriza periódicamente al precio actual de mercado. Si el precio se mueve en contra de la posición, la pérdida se refleja en la cuenta. Cuando los fondos son demasiado bajos, puede ser necesario ingresar fondos en la cuenta o reducir la posición.
El importe del margen no necesariamente permanece igual todo el tiempo. Durante períodos de alta volatilidad, los requisitos pueden cambiar, por lo que la cantidad que era suficiente para abrir la operación puede no ser suficiente posteriormente.
Tanto en CFDs como en futuros, el margen permite abrir una posición mayor con una cantidad menor de fondos propios del trader. Por la misma razón, aumenta el impacto de cada movimiento del precio sobre la cuenta.
Costes de trading
La estructura de costes de los CFDs y los futuros también es diferente. Por lo tanto, compararlos únicamente por la comisión indicada por operación no es del todo correcto.
Al operar con CFDs pueden surgir varios tipos de costes:
- spread — la diferencia entre el precio de compra y el precio de venta;
- una comisión de trading separada;
- una tarifa por mantener la posición hasta el siguiente día de trading;
- costes de conversión de divisas;
- cargos adicionales, si están previstos en las condiciones del bróker.
El conjunto específico depende del instrumento y del tipo de cuenta. En algunos casos, el principal coste de trading ya está incluido en el spread. En otros, el bróker ofrece un spread más estrecho, pero cobra por separado una comisión por abrir o cerrar la operación.
Para una operación a corto plazo, el principal coste puede ser el spread o la comisión. Si la posición permanece abierta durante varias semanas, la tarifa de rollover se vuelve mucho más perceptible.
Los futuros suelen implicar una comisión de corretaje, tasas de bolsa y tasas de compensación. Además, el trader se enfrenta al spread habitual del mercado entre el precio de compra y el precio de venta.
Un contrato de futuros negociado en bolsa normalmente no tiene la tarifa diaria de rollover típica de muchos CFDs. Sin embargo, el coste del tiempo sigue afectando al precio del contrato.
Por ejemplo, el precio de los futuros puede reflejar los tipos de interés, los dividendos esperados o los costes de almacenamiento de materias primas. Por lo tanto, la ausencia de una línea separada de "tarifa de rollover" no significa que mantener una posición a lo largo del tiempo no tenga ningún efecto sobre su coste.
Al comparar dos instrumentos, es mejor considerar todos los costes conjuntamente y tener en cuenta la duración prevista de la operación.
Liquidez
La liquidez indica con qué facilidad se puede abrir o cerrar una posición a un precio cercano al precio actual de mercado.
En los futuros, las órdenes de los participantes se encuentran en la bolsa. Compradores y vendedores forman un libro de órdenes común que muestra los precios y volúmenes disponibles. Al mismo tiempo, la liquidez se distribuye de manera desigual entre contratos con diferentes vencimientos.
Por ejemplo, los futuros de septiembre, diciembre y marzo pueden negociarse simultáneamente. Normalmente, se realizan más operaciones en el contrato más activo y, a medida que se acerca el vencimiento, los participantes pasan gradualmente al siguiente.
Por este motivo, un contrato de futuros sobre el mismo activo puede negociarse activamente, mientras que otro puede negociarse con una frecuencia notablemente menor. Esto es importante para una operación: con menor liquidez, el spread puede ser más amplio y ejecutar una orden grande puede resultar menos conveniente.
Los CFDs no tienen un libro de órdenes bursátil común para todos los participantes del mercado. Las cotizaciones y las condiciones de ejecución dependen de la infraestructura del bróker, sus proveedores de liquidez y el mercado en el que se negocia el activo subyacente. Por lo tanto, un CFD suele seguir el precio del mercado subyacente, pero su cotización no necesariamente coincide con el precio de bolsa hasta el último decimal.
Por ejemplo, el precio final puede verse afectado por el spread del bróker, el horario de trading y las características específicas de la fuente de cotizaciones.
Puede encontrar más detalles sobre cómo se forma el valor de este tipo de contrato en el artículo Cómo se calculan los precios de los CFDs.
Dónde se negocian los CFDs y los futuros
Los futuros se negocian en bolsas organizadas.
La bolsa establece la especificación del contrato y las reglas generales de trading. Para todos los participantes en el mismo contrato de futuros, el tamaño del contrato, el incremento del precio y el procedimiento de liquidación son iguales. Los contratos con vencimiento también tienen una fecha de vencimiento predeterminada. Las obligaciones se cumplen mediante un sistema de compensación que registra las posiciones de los participantes y realiza las liquidaciones.
Los CFDs son instrumentos extrabursátiles. Una posición se abre a través de un bróker, y es el bróker quien proporciona acceso al contrato, las cotizaciones y la plataforma de trading.
Por lo tanto, un CFD sobre un índice bursátil y un contrato de futuros sobre el mismo índice no pueden considerarse el mismo instrumento simplemente porque sus gráficos sean similares. Pueden compartir el mismo mercado subyacente, pero el tamaño de la posición, el margen, el vencimiento, los costes y las reglas de ejecución serán diferentes.
Para qué se utilizan los CFDs y los futuros
Trading CFDs and futures permite a los traders operar con los movimientos de precios sin la compra convencional del activo subyacente.
Un trader puede abrir una posición larga si espera que el precio suba, o una posición corta si espera que caiga. Por lo tanto, los CFDs y los futuros se utilizan para el trading especulativo en diferentes mercados.
Los futuros también tienen otro uso habitual: la cobertura.
Supongamos que un productor de materias primas sabe que tendrá que vender la materia prima dentro de varios meses. Si para entonces el precio de mercado cae bruscamente, los ingresos futuros también serán menores. Un contrato de futuros permite a la empresa fijar un precio por adelantado o compensar parcialmente dicha caída.
Una empresa que planea comprar una materia prima dentro de varios meses se enfrenta al riesgo contrario: el precio puede subir. Para dicha empresa, un contrato de futuros puede utilizarse como protección contra ese aumento.
Los CFDs son más comunes en el trading minorista a través de plataformas de corretaje. Una sola cuenta puede proporcionar acceso a divisas, índices, materias primas, acciones y otros mercados sin necesidad de comprar los propios activos.
Para un trader minorista, la posibilidad de seleccionar con mayor precisión el tamaño de la posición puede resultar conveniente. No es necesario utilizar un contrato estándar completo negociado en bolsa si es demasiado grande para la cuenta.
Pero la forma en que se utiliza el instrumento no cambia el riesgo del propio apalancamiento.
Si el tamaño de la posición es grande en relación con los fondos de la cuenta, un pequeño movimiento del mercado puede ser suficiente para producir una ganancia o pérdida significativa. Esto se aplica tanto a los CFDs como a los futuros.
CFDs o futuros: ¿cuál es la principal diferencia?
Los CFDs y los futuros pueden proporcionar acceso al mismo mercado, pero estructuralmente son instrumentos diferentes.
Un CFD es un contrato extrabursátil entre un trader y un bróker. El tamaño de la posición normalmente puede ajustarse con mayor flexibilidad y muchos instrumentos no tienen una fecha de vencimiento fija. Sin embargo, pueden surgir costes de rollover cuando una posición se mantiene durante mucho tiempo.
Un contrato de futuros se negocia en una bolsa y tiene parámetros predeterminados. Su tamaño no puede modificarse arbitrariamente. Si se trata de un contrato con vencimiento, también debe tenerse en cuenta la fecha de vencimiento: para mantener la posición durante más tiempo, el trader finalmente tendrá que pasar al siguiente contrato.
La estructura de costes, el sistema de margen y la fuente de liquidez también son diferentes.
Por lo tanto, antes de abrir una operación, es útil observar no solo el gráfico del activo subyacente. El tamaño del propio contrato, el valor de un movimiento de un punto, el margen requerido, la fecha de vencimiento y los costes que pueden surgir mientras se mantiene la posición son igualmente importantes.
Preguntas frecuentes
CFDs vs Futures: ¿cuál es la diferencia?
Un CFD es un contrato extrabursátil entre un trader y un bróker. Los futuros se negocian en una bolsa y tienen parámetros predeterminados.
Los instrumentos también difieren en el tamaño de la posición, el vencimiento, las reglas de cálculo del margen, el rollover al siguiente contrato y la estructura de los costes de trading.
¿Los CFDs tienen fecha de vencimiento?
No todos. Muchos CFDs no tienen una fecha de vencimiento fija y pueden permanecer abiertos mientras haya fondos suficientes para mantener la posición y el instrumento esté disponible para operar.
Sin embargo, los CFDs vinculados a futuros pueden tener su propia fecha de vencimiento o un mecanismo para pasar al siguiente contrato.
¿Los futuros tienen fecha de vencimiento?
No todos. La mayoría de los futuros tradicionales tienen una fecha de vencimiento específica, pero también existen contratos perpetuos.
Antes de que venza un contrato de futuros, la posición puede cerrarse o trasladarse al siguiente contrato. Si se mantiene hasta el final, lo que ocurre después depende de las condiciones del instrumento: la liquidación puede ser en efectivo o puede implicar la entrega del activo subyacente.
¿Por qué trasladar una posición de futuros al siguiente contrato?
Esto se hace con los futuros con vencimiento cuando se acerca su fecha de vencimiento.
Si la idea de trading sigue siendo válida y el trader quiere mantener la posición, el contrato que está a punto de vencer se cierra y en su lugar se abre el siguiente contrato, con una fecha de vencimiento posterior.
Los precios de los dos contratos pueden ser diferentes.
¿Es necesario trasladar los CFDs al siguiente contrato?
Depende del tipo.
Con un CFD perpetuo, normalmente no es necesario cerrar manualmente un contrato y abrir otro. La posición sigue existiendo, aunque puede cobrarse una tarifa por mantenerla.
Si el CFD se basa en un contrato de futuros, las reglas de rollover las determina el bróker.
¿Se utiliza margen al operar con CFDs y futuros?
Sí. En ambos casos, abrir una posición normalmente no requiere depositar su valor nominal completo.
Sin embargo, el importe del margen, las reglas de cálculo y las condiciones para mantener la posición son diferentes.
¿Se pueden negociar CFDs y futuros sobre el mismo activo?
Sí. Por ejemplo, existen CFDs y futuros vinculados al petróleo, el oro, los índices bursátiles o las divisas.
Sin embargo, son contratos diferentes. Aunque reaccionen a los movimientos del mismo mercado, sus precios, tamaños de posición, margen, fechas de vencimiento y costes de trading pueden ser diferentes.
¿Qué ocurre con un contrato de futuros después de su vencimiento?
Depende del tipo de contrato.
Algunos futuros se liquidan en efectivo: los participantes reciben o pagan la diferencia final. Otros prevén la entrega del activo subyacente.
Los traders minoristas normalmente cierran o trasladan dichas posiciones antes, sin esperar a la liquidación final.
¿Por qué pueden diferir los precios de los CFDs y los futuros?
Se calculan de manera diferente.
El precio de un contrato de futuros con vencimiento depende no solo del valor actual del activo subyacente, sino también del tiempo restante hasta que venza el contrato, los tipos de interés y otros factores.
La cotización de un CFD se forma de acuerdo con las reglas del bróker basándose en el mercado correspondiente. Por lo tanto, ambos instrumentos pueden moverse en la misma dirección, pero no tienen por qué mostrar exactamente el mismo precio.


