


الفيدرالي ينصب فخًا للدولار
السوق يراهن على رفع سعر الفائدة
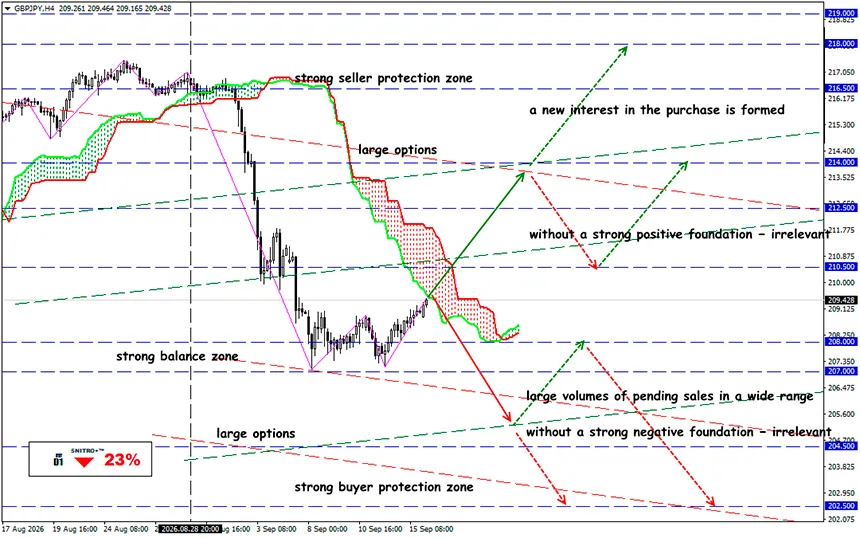
GBP/JPY
المنطقة الرئيسية: 208.00 - 210.00
شراء: 210.50 (عند اختراق واثق فوق 210.00)؛ الهدف 213.50-215.00؛ StopLoss 209.80
بيع: 208.00 (على خلفية عوامل أساسية سلبية قوية) ؛ الهدف 204.50؛ StopLoss 208.70
تم تسعير رفع بمقدار 25 نقطة أساس بشكل شبه كامل: ستتفاعل العملات مع توقعات Fed. يقترب المنظم النقدي من اجتماع 16 سبتمبر مع تضخم عند 3.4%، وارتفاع عوائد سندات الخزانة، واحتمال يقارب 90% لرفع سعر الفائدة. وبالنسبة إلى سوق العملات، ستكون إشارة كيفن وورش بشأن المسار المستقبلي لأسعار الفائدة حاسمة.
تتراجع الشكوك بشكل متزايد قبل الاجتماع — سيتم رفع سعر الفائدة للمرة الأولى منذ صيف 2023.
يكاد السوق يطالب المنظم برفع سعر الفائدة رغم وجود إشارات إلى سوق عمل معتدل. وكان التضخم، الذي زادته صدمة الطاقة، الحجة الرئيسية لصالح التشديد.
احتمال الإبقاء على نطاق 3.50–3.75% لا يتجاوز 10.2%. وقبل أسبوع، كان السوق يقدر احتمال الرفع عند 58.4% فقط.
للتذكير:
- يوم الجمعة، أظهر تقرير التضخم لشهر أغسطس أن التضخم الأساسي باستثناء الغذاء والطاقة بلغ مستوى أكثر اعتدالًا بكثير عند 2.4% على أساس سنوي. 2.4% في فئة الإنفاق «باستثناء البنزين». ولم يكن التضخم الأساسي بهذا الانخفاض منذ ربيع 2021.
- ارتفع CPI الأمريكي بنسبة 0.4% على أساس شهري و3.4% على أساس سنوي في أغسطس. ومصدر التسارع مهم بشكل خاص: فقد ارتفع البنزين بنسبة 3.9% خلال الشهر وشكل أكثر من ثلث الزيادة الشهرية في CPI العام. وفي الوقت نفسه
- يعطي PPI إشارة أكثر إثارة للقلق: فقد ارتفعت أسعار المنتجين بنسبة 0.4% على أساس شهري و5.4% على أساس سنوي في أغسطس. وهذا يزيد من خطر انتقال ارتفاع تكاليف الشركات إلى أسعار المستهلكين.
يواجه Fed فعليًا صورتين مختلفتين للتضخم: يبدو ضغط الأسعار الأساسي تحت السيطرة نسبيًا، لكن صدمة الطاقة رفعت التضخم العام ومخاطر التضخم بشكل حاد.
الحجة الثانية لصالح التشديد هي أن الاقتصاد الأمريكي لا يُظهر حتى الآن علامات على تدهور حاد في سوق العمل.
أضاف الاقتصاد الأمريكي 162,000 وظيفة في أغسطس، مقارنة بـ 21,000 فقط في يوليو. وظلت البطالة عند 4.1%. علاوة على ذلك، كان نمو التوظيف أعلى بكثير من متوسط الأشهر الـ12 السابقة — نحو 31,000 شهريًا.
وبالتالي، يبدو خيار Fed الآن أقل إيلامًا: يمكن للمنظم مكافحة الدفعة التضخمية الجديدة من دون زيادة مباشرة في خطر الركود الواضح اليوم. وهذا المزيج تحديدًا من CPI عند 3.4% + PPI عند 5.4% + البطالة عند 4.1% يجعل رفعًا بمقدار 25 نقطة أساس السيناريو الأساسي الأكثر منطقية.
تتداول السندات بالفعل على أساس سياسة أكثر تشددًا من Fed: فقد ارتفع عائد سندات الخزانة لأجل عامين من 4.39% في 8 سبتمبر إلى 4.65% في 14 سبتمبر، بينما ارتفع عائد السندات لأجل 10 سنوات من 4.80% إلى 4.97%. وارتفع العائد الحقيقي على TIPS لأجل 10 سنوات من 2.43% إلى 2.60% خلال الفترة نفسها.
ارتفاع العوائد الحقيقية بالدولار يزيد جاذبية الأصول الأمريكية ويدعم USD حتى قبل القرار الفعلي لـ FOMC. ولذلك، فقد تحقق بالفعل جزء من إمكانات صعود الدولار بعد رفع سعر الفائدة.
تتشكل حالة كلاسيكية من buy the rumor — sell the fact: قد لا يكون رفع واحد بمقدار 25 نقطة أساس كافيًا لإطلاق موجة صعود قوية أخرى في USD.
إذن، ماذا يعني ذلك؟
السؤال الرئيسي ليس 25 نقطة أساس، بل ما الذي سيأتي بعد ذلك. إذا رفع Fed سعر الفائدة إلى 3.75–4.00%، فمن غير المرجح أن يكون القرار نفسه مفاجئًا. وسيبحث السوق عن الإجابات في ثلاثة عناصر أخرى: مخطط dot plot الجديد، والتوقعات الاقتصادية لـ FOMC، وخطاب وورش في المؤتمر الصحفي.
- الإشارة الإيجابية القوية للدولار لن تكون رفع سبتمبر نفسه، بل تأكيد أن خطوة ثانية ممكنة.
- إذا أكد Fed إمكانية المزيد من زيادات أسعار الفائدة، فسيحصل الدولار على دعم أساسي، خصوصًا أمام الجنيه الإسترليني والعملات الأوروبية منخفضة العائد.
- أما إذا اكتفى Fed برفع واحد وأوضح أن الخطوات التالية ليست محددة مسبقًا، فهناك خطر من رد فعل كلاسيكي من نوع sell the fact: ستتراجع العوائد، وستبدأ المراكز الطويلة على USD في الإغلاق، وسيحصل EUR/USD وGBP/USD على مجال لارتفاع تصحيحي.
بالنسبة إلى GBP، يبدو التوازن الأساسي أضعف بسبب اجتماع BoE في 17 سبتمبر. إن الجمع بين رفع Fed وبقاء Bank Rate عند 3.75% يعزز مبررات الضغط على الزوج. ومع ذلك، فإن الدخول في مركز مباشرة في لحظة صدور قرار FOMC ينطوي على مخاطر مرتفعة للانزلاق السعري.
قبل إعلان FOMC، يوفر فتح مراكز اتجاهية كبيرة نسبة مخاطر/عائد غير مواتية: فقد تم تسعير رفع سعر الفائدة بشكل شبه كامل.
وبالتالي، فإن الإشارة الرئيسية في 16 سبتمبر ليست رقم 4.00%، بل إجابة السوق عمّا إذا كان يمثل نقطة النهاية أم الخطوة الأولى في دورة جديدة لرفع أسعار الفائدة.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباحاً للجميع!


