


النفط الساخن: هامش الأمان ينفد
السوق يفقد طرقه الاحتياطية
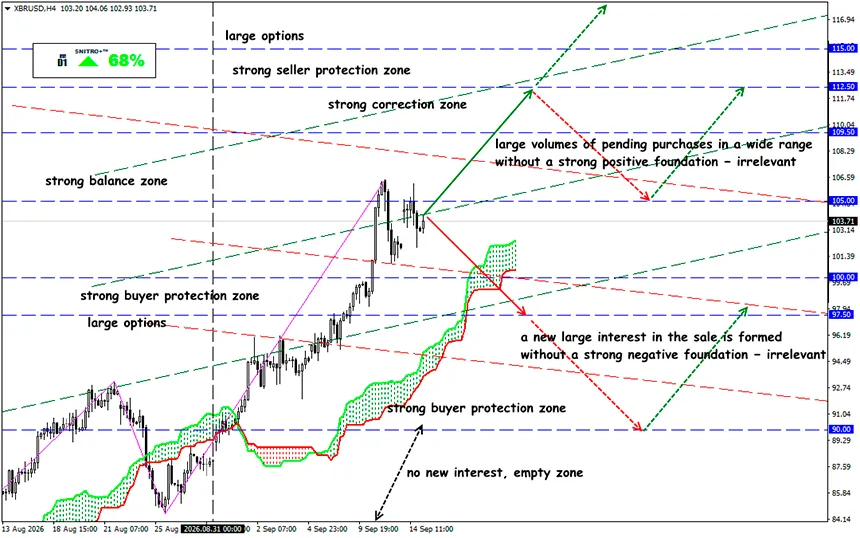
XBR/USD
المنطقة الرئيسية: 101.50 - 105.00
شراء: 106.00 (عند اختراق مؤكد لمستوى 105.00)؛ الهدف 108.50-109.50؛ StopLoss 105.00
بيع: 100.00 (على خلفية عوامل أساسية سلبية قوية)؛ الهدف 96.50؛ StopLoss 101.00
يدخل سوق النفط العالمي مرحلة خطيرة: فقد انخفضت مخزونات النفط الخام بأكثر من 500 مليون برميل، بينما حرم الهجوم على خط أنابيب East-West في السعودية السوق من مسار رئيسي لتجاوز هرمز. وتعتمد الأسعار الآن على سرعة الإصلاحات والخدمات اللوجستية وتدمير الطلب. ولم يعد بإمكان السياسيين دعم هذا السوق.
لم يعد العامل الرئيسي هو حجم الإنتاج، بل حجم هامش الأمان المتبقي. فقد تراجعت المخزونات للشهر السادس على التوالي، وتوقف جزء من إنتاج الشرق الأوسط، ويعمل نظام التكرير في ظل قيود شديدة، كما أثرت الحرب في الوقت نفسه على مضيق هرمز والبحر الأحمر والمسار السعودي الرئيسي الذي أُنشئ خصيصًا لتجاوز هرمز.
للتذكير:
أظهر تقرير IEA لشهر سبتمبر أن مخزونات النفط العالمية المرصودة انخفضت بمقدار 95 مليون برميل إضافية في أغسطس وحده، أو ما يقرب من 3.1 مليون برميل يوميًا. ومنذ نهاية فبراير، بلغ الانخفاض التراكمي 507 ملايين برميل، أي ما يعادل سحبًا متوسطًا يبلغ نحو 2.8 مليون برميل يوميًا. وتتسارع وتيرة استنزاف المخزونات.
ويكشف هيكل الانخفاض في أغسطس الكثير. فقد انخفضت مخزونات النفط في “الناقلات الراسية” بمقدار 65 مليون برميل بعدما قيدت الهجمات الصادرات من الشرق الأوسط. وانخفضت المخزونات خارج OECD بمقدار 52 مليون برميل، وكانت الصين أحد المصادر الرئيسية لهذا السحب. أما في دول OECD، فارتفعت المخزونات بمقدار 23 مليون برميل، لكن ذلك تزامن مع خفض الاحتياطيات الحكومية بمقدار 19 مليون برميل.
النظام العالمي لم ينفد منه النفط بعد، لكن هامش الأمان يتقلص بسرعة.
لم تعد المشكلة مقتصرة على هرمز. فقد حاول السوق تعويض الخسائر من خلال طرق بديلة. فعلى سبيل المثال، ارتفعت التدفقات عبر باب المندب من 5.4 مليون برميل يوميًا في Q4 2025 إلى 8.1 مليون برميل يوميًا في Q2 2026. ومر نحو 9.4 مليون برميل يوميًا عبر رأس الرجاء الصالح، بينما تحرك 5.8 مليون برميل يوميًا عبر قناة السويس وSUMED.
- ثبت أن الهجوم على خط أنابيب East-West في السعودية أكثر خطورة بكثير من مجرد أضرار عادية للبنية التحتية للطاقة. ففي ظروف الحرب، كانت السعودية تعيد فعليًا توجيه نحو 4 ملايين برميل يوميًا عبره لتجاوز هرمز. وقد توقف الضخ بعد هجمات 11 سبتمبر.
- توقف خط الأنابيب عن العمل لا يعني بعد فقدان 4 ملايين برميل يوميًا بشكل فوري. ويمكن أن تستمر الصادرات من ينبع لبعض الوقت باستخدام المخزونات، لكنها وفق معدل الشحن الحالي ستستمر نحو 5–7 أيام فقط. وهناك كميات إضافية مخزنة في محطتي عين السخنة وسيدي كرير في مصر، لكنها لا تستطيع تمديد هذه الفترة إلا لفترة قصيرة.
- تختلف تقديرات مدة الإصلاح بشكل كبير: من 3 أسابيع إلى 5–6 أسابيع. ولم تعلن Saudi Aramco بعد جدولًا زمنيًا رسميًا للاستعادة.
واجه السوق عدم تطابق زمنيًا كلاسيكيًا: مخزونات التصدير تُقاس بالأيام، بينما الإصلاحات المحتملة تُقاس بالأسابيع.
ومن العوامل السلبية الأخرى تأجيل الاجتماع المخطط له بين إيران ودول الخليج الفارسي في عُمان بشأن نظام شحن مؤقت عبر هرمز. ولم يتم تحديد موعد جديد حتى الآن.
بدأت الأسعار المرتفعة بالفعل في تدمير الطلب العالمي. في السابق، كان بإمكان المتداول افتراض أن إغلاق مسار واحد سيزيد الضغط على مسار آخر. أما الآن فإن هرمز — East-West — باب المندب معرضة جميعها للخطر في الوقت نفسه. يتراجع العرض بوتيرة أسرع من الطلب. ويتم تعويض الفجوة عبر المخزونات والتكيف اللوجستي والتدمير الفعلي للطلب.
إذن، ماذا يعني ذلك؟
تعكس حركة الأسعار تحديدًا انخفاض المخزونات والإمدادات المتاحة. ما الذي يمكن أن يوقف الأزمة:
- الاستعادة الجزئية أو الكاملة لـ East-West ستوفر دفعة هبوطية قوية على المدى القصير.
- اتفاق دبلوماسي يسمح بزيادة مستدامة في حركة المرور عبر هرمز.
- مزيد من تدمير الطلب العالمي بسبب ارتفاع أسعار الوقود.
- الاستعادة الكاملة للإنتاج في 2027.
لذلك، فإن السوق الحالي صعودي للغاية على المدى القصير، لكنه أقل وضوحًا بكثير على أفق 2027.
بالنسبة إلى Brent، يظل السيناريو الرئيسي هو الشراء عند الانخفاضات ما دام East-West متوقفًا وما دامت الحركة عبر هرمز مقيدة. وسيناريو $150 ليس السيناريو الأساسي بعد، لكنه لم يعد يُعتبر متطرفًا.
أصبحت منطقة $110–114 مقاومة مهمة على المدى القصير: الاستقرار فوق $113.50 سيزيد احتمال التحرك أولًا نحو $120–126، وفي حال حدوث اضطراب كبير آخر في الإمدادات، نحو $140–150.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباحاً للجميع!


