


















Хто приховує справжню кризу на ринку акцій США?
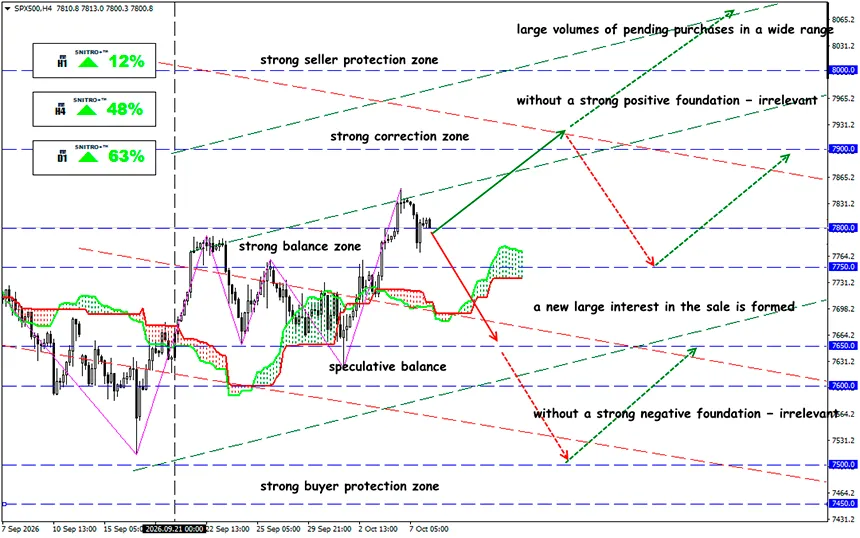
S&P 500 на рекордних максимумах, але 50% ринку перебуває під тиском
SP500
Ключова зона: 7,750 - 7,850
Buy: 7,900 (за підтвердженого пробиття рівня 7,850); ціль 8,100; StopLoss 7,840
Sell: 7,750 (на сильному негативному фундаментальному тлі); ціль 7,550; StopLoss 7,810
Ілюзія сили: американський ринок демонструє небезпечну дивергенцію — S&P 500 встановлює нові рекорди, тоді як сотні компаній втрачають ринкову капіталізацію. Зростання дохідності казначейських облігацій посилює тиск.
S&P 500 перестає виконувати свою роль індикатора фондового ринку.
Нагадування:
За підсумками торгів 7 жовтня S&P 500 знизився на 0.22% до 7,801.77 пункту. Днем раніше індекс встановив рекордний максимум закриття на рівні приблизно 7,819 пунктів. Таким чином, після незначної корекції він перебував лише на 0.22% нижче свого рекордного рівня закриття.
Водночас:
- Понад 40% акцій S&P 500 торгувалися щонайменше на 20% нижче своїх 52-тижневих максимумів.
- 212 компаній перебували на території індивідуального ведмежого ринку.
- 17 компаній втратили понад половину своєї вартості відносно максимумів.
- За попередні 12 місяців індекс зріс на 15.3%, а з початку року — на 12.2%.
Індекс залишається у висхідному тренді, але участь окремих компаній у цьому зростанні скорочується. Головний ризик полягає не в самому падінні окремих акцій, а в зростаючій залежності ринку від обмеженої кількості його найбільших компонентів.
Причина розбіжності між індексом і більшістю акцій полягає в методології розрахунку S&P 500. Вага кожної компанії визначається її ринковою капіталізацією з поправкою на акції у вільному обігу.
Математика ілюструє масштаб проблеми. Якщо акція з вагою в індексі 8.4% зросте на 10%, її прямий внесок у дохідність індексу становитиме приблизно 0.84 відсоткового пункту за умови, що всі інші компоненти залишаться без змін. Це означає, що зростання кількох технологічних гігантів може компенсувати падіння десятків або навіть сотень компаній із меншою капіталізацією.
Нові максимуми S&P 500 більше не можна автоматично трактувати як підтвердження стійкого зростання всього фондового ринку США. Оцінка якості тренду потребує аналізу ширини ринку.
Для оцінки майбутньої динаміки ринку трейдерам слід відстежувати чотири взаємопов'язані індикатори:
- S&P 500 Equal Weight / S&P 500: стійке зростання співвідношення підтвердить розширення охоплення ринкового ралі.
- Відсоток акцій вище своїх 200-денних ковзних середніх: зростання показника свідчитиме про відновлення середньострокових трендів у більшої кількості компаній.
- Дохідність 10-річних казначейських облігацій: стабілізація або зниження з поточних підвищених рівнів може підтримати сегменти ринку, найбільш чутливі до процентних ставок.
- Співвідношення нових 52-тижневих максимумів до нових 52-тижневих мінімумів: поліпшення балансу стане додатковим підтвердженням послаблення тиску продавців.
Виникають три можливі сценарії:
- Розширення ралі — позитивний сценарій. Зниження дохідності казначейських облігацій і сильні корпоративні результати повертають покупців у фінансовий, промисловий, споживчий сектори та інші сегменти, що відставали. S&P 500 продовжує зростати, а його внутрішня структура стає стійкішою.
- Збереження концентрації — базовий сценарій. Технологічні гіганти утримують індекс поблизу рекордних максимумів, тоді як значна частина ринку залишається під тиском. За таких умов активний відбір акцій може стати важливішим за пасивне слідування за індексом.
- Корекція лідерів ринку — негативний сценарій. Погіршення очікувань щодо прибутків технологічних компаній або черговий стрибок дохідності казначейських облігацій спричиняє розпродаж найбільших компонентів. Через високу концентрацію індексу їхнє падіння швидко поширюється на весь S&P 500.
І який підсумок?
Ринок сильний за капіталізацією, але слабкий за своєю внутрішньою структурою. Поточна ситуація не означає, що обвал S&P 500 неминучий. Найбільші технологічні компанії зберігають сильні конкурентні позиції, а інвестиції в інфраструктуру ШІ продовжують підтримувати очікування зростання корпоративних прибутків.
Було б некоректно визначати ймовірності наведених вище сценаріїв без кількісної моделі. Поки індекс залишається поблизу рекордних максимумів завдяки обмеженій кількості лідерів, стратегія купівлі широкого ринку буде ризикованою. Пріоритет слід надавати управлінню ризиками, аналізу відносної сили окремих акцій і підтвердженню цінових рухів через ширину ринку.
Наступний етап ралі S&P 500 потребуватиме не лише нових максимумів Nvidia та інших технологічних гігантів, а й повернення покупців до сотень компаній, які досі залишалися осторонь ралі.
Тож діємо розумно й уникаємо зайвих ризиків.
Профіту всім!


