



Нафти достатньо, але пального бракує
Де прихований найбільший ризик енергетичного ринку?
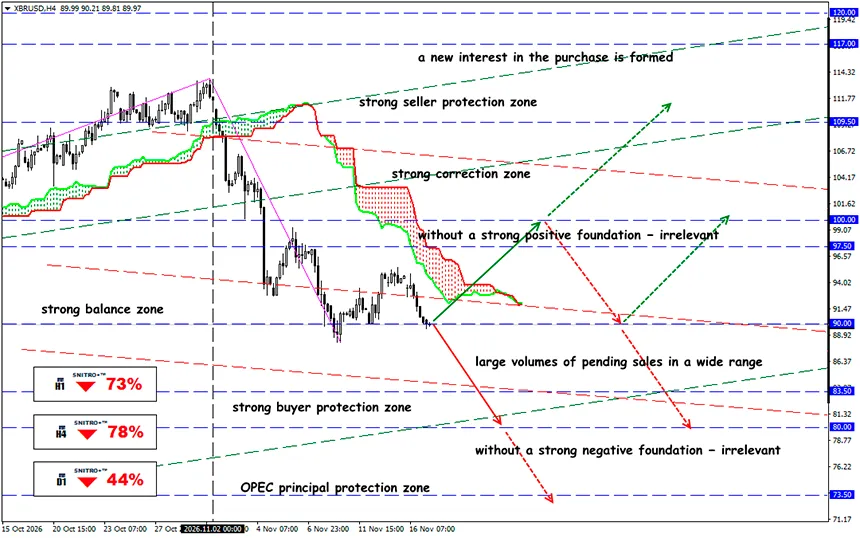
XBR/USD
Ключова зона: 87.00 - 92.00
Buy: 93.50 (за впевненого пробою вище 92.50); ціль 96.50; StopLoss 92.80
Sell: 86.50 (за сильних негативних фундаментальних факторів); ціль 83.50; StopLoss 87.20
Відновлення світового видобутку нафти не гарантує нормалізації постачання дизельного пального. Розбіжність між ринком сирої нафти та нафтопродуктів створює умови, за яких Brent і WTI можуть дешевшати, тоді як ICE Gasoil залишається дорогим.
Проблема зміщується від доступності сирої нафти до нафтопереробки, логістики та якості нафтових потоків. Для трейдерів ключовими індикаторами є дизельний крек-спред і маржа нафтопереробних заводів.
Світовий нафтовий ринок стикається із суперечністю, здатною змінити звичну логіку торгівлі енергоносіями. Збільшення видобутку нафти більше не означає автоматичного зниження цін на всі види пального. Навіть у міру відновлення світової пропозиції сирої нафти окремі нафтопродукти можуть залишатися дефіцитними.
Нагадаємо:
Дизельне пальне використовується у вантажних перевезеннях, промисловості, сільському господарстві та логістиці. Його дефіцит безпосередньо збільшує операційні витрати підприємств і може підтримувати інфляцію навіть за зниження цін на нафту. За даними IEA, світова пропозиція нафти в жовтні 2026 року становила 105.4 млн барелів на добу. Водночас агентство продовжує вказувати на напружену ситуацію на ринку нафтопродуктів, особливо середніх дистилятів, і зростання логістичних обмежень.
Це принципово змінює структуру ризиків.
Якщо раніше головне питання полягало в наявності достатньої кількості нафти, то тепер дедалі більшого значення набуває здатність переробити доступну нафту на необхідні види пального та доставити їх кінцевим споживачам.
Наприклад, згідно з даними IEA, North Sea Dated знизилася з жовтневого піку близько $136 до $93 за барель на момент підготовки листопадового звіту. Це відповідає зниженню приблизно на 32%.
Однак європейське дизельне пальне за порівнянний період подешевшало лише на 11% і продовжувало торгуватися близько $180 за барель. Таким чином, зниження цін на сиру нафту не супроводжувалося порівнянним здешевленням продукту переробки.
Нафта може надходити на світовий ринок, але для її переробки необхідні доступні потужності, відповідний сорт нафти, достатня кількість водню та енергії, а також справне технологічне обладнання. Навіть за виконання всіх цих умов отримане пальне ще потрібно доставити на конкретний ринок.
У результаті Європа та інші регіони-імпортери конкурують не просто за сиру нафту, а за обмежену пропозицію готового пального.
Фізичний дефіцит посилюється високими фрахтовими ставками для великих нафтових танкерів на маршрутах із Близького Сходу до Азії. Навіть за зниження цін на сиру нафту дороге транспортування обмежує поліпшення економіки нафтопереробки.
Ринок очікує збереження дефіциту дизельного пального щонайменше до літнього сезону наступного року.
Додаткові постачання можуть надходити з нафтопереробних заводів США, завдяки збільшенню обсягів переробки в Азії та новим китайським експортним квотам. IEA також вказує на прискорене вивільнення надзвичайних резервів дизельного пального як тимчасовий механізм покриття дефіциту.
Однак стратегічні резерви не можуть замінити стійке відновлення виробництва. Їх використання зменшує короткострокову напруженість, але не усуває технологічних і логістичних обмежень.
Найінформативнішими сигналами будуть рухи найближчих ф'ючерсних контрактів, структура календарних спредів і зміни запасів середніх дистилятів.
І який результат?
Нафтовий ринок поступово виходить із гострої фази дефіциту. Постачання сирої нафти з Перської затоки відновлюються швидше, ніж експорт готового пального.
Високий дизельний крек-спред потенційно підтримує прибутковість нафтопереробних заводів, але рекордні транспортні витрати та технологічні обмеження можуть поглинути значну частину цієї премії.
Для Brent і WTI збільшення доступності сирої нафти створює умови для зниження цін. Однак ICE Gasoil може залишатися відносно стійким завдяки низьким запасам, обмеженим переробним потужностям і дорогій логістиці. Саме розбіжність між цінами на сиру нафту та дизельне пальне стає одним із найважливіших торгових сигналів.
Головний ризик для трейдерів полягає в оцінюванні нафтового ринку виключно на основі видобутку та запасів сирої нафти. Найближчими тижнями динаміка нафтопереробки, експорту дизельного пального та крек-спредів покаже, наскільки стійкою є ця розбіжність.
Тому діємо розумно та уникаємо зайвих ризиків.
Усім профіту!


