



Єна розставляє пастку для carry trade
Різниця процентних ставок підтримує ризики інтервенцій
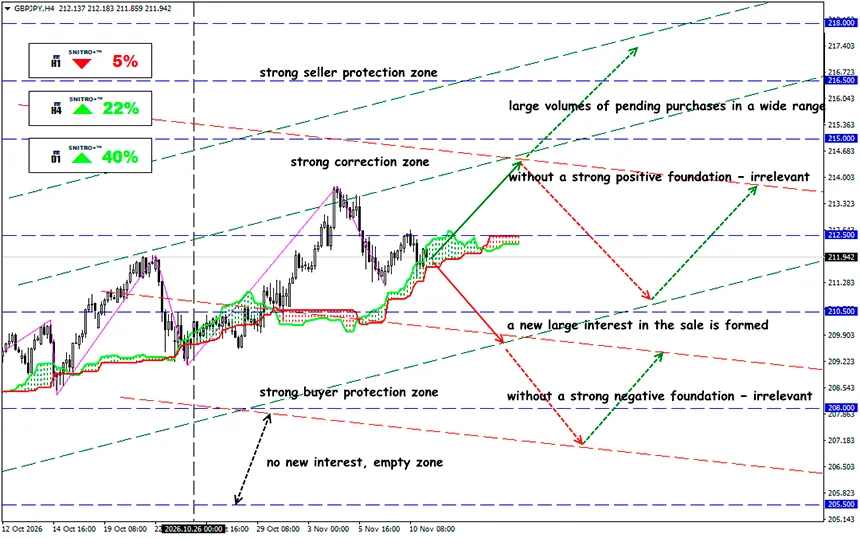
GBP/JPY
Ключова зона: 211.50 - 212.50
Buy: 213.50 (за впевненого пробою вище 213.00); ціль 216.50; StopLoss 212.80
Sell: 211.00 (за сильних негативних фундаментальних факторів) ; ціль 208.50; StopLoss 211.70
Нормалізація політики Банку Японії, валютні вливання на ринок і ризик розпродажу акцій створюють умови для різкого закриття позицій проти єни. Валютний ринок досяг точки, у якій традиційна логіка різниці процентних ставок починає суперечити ризикам ліквідності.
EUR/JPY і GBP/JPY залишаються привабливими для carry trade. Однак подальша нормалізація грошово-кредитної політики Японії поступово змінює економіку цих операцій, тоді як нестабільність на фондових ринках може спровокувати швидке закриття позицій.
Нагадаємо:
Класична стратегія carry trade передбачає запозичення у валюті з відносно низькою процентною ставкою та інвестування отриманих коштів у більш дохідний актив. Для EUR/JPY і GBP/JPY це означає продаж єни та купівлю євро або фунтів відповідно.
BOJ уже підвищив ключову процентну ставку до 1.25%, найвищого рівня з 1995 року, проте японська валюта залишається відносно слабкою. 5 листопада BOE підвищив ставку на 25 базисних пунктів, унаслідок чого номінальна перевага процентної ставки фунта над єною досягла 275 базисних пунктів. Депозитна ставка ECB становить 2.50%, забезпечуючи номінальну перевагу в 125 базисних пунктів над Банком Японії.
Додаткову невизначеність створює статистика валютних інтервенцій Японії, опублікована 9 листопада. Міністерство фінансів підтвердило, що влітку влада витратила ¥15.3993 трильйона на підтримку національної валюти лише за три торгові дні. Масштаб цих операцій демонструє готовність Токіо втручатися в ринок, коли влада вважає валютні коливання надмірними. Однак такі дії не усувають фундаментальної різниці процентних ставок і не гарантують стійкого зміцнення єни.
На жовтневому засіданні BOJ зберіг ставку на рівні 1.25%. Водночас регулятор підтвердив, що продовжить скорочувати купівлю японських державних облігацій. Згідно з листопадовим оглядом MUFG, щомісячні покупки JGB скорочуються на ¥200 мільярдів щокварталу до першого кварталу 2027 року, після чого очікується їх стабілізація на рівні приблизно ¥2 трильйонів на місяць.
Ця зміна важлива з двох причин:
- Вищі короткострокові процентні ставки поступово збільшують вартість фінансування операцій carry trade.
- Скорочення купівлі облігацій змінює баланс попиту та пропозиції на ринку JGB, потенційно роблячи японські боргові інструменти привабливішими для внутрішніх інвесторів.
Додатковий аргумент на користь подальшої нормалізації з'явився 30 жовтня. Банк Японії визнав, що базовий інфляційний тиск наблизився до рівня, який відповідає його цільовому показнику 2%. Голова BOJ Кадзуо Уеда наголосив, що рішення ухвалюватимуться на кожному засіданні, включно з грудневим, з урахуванням інфляційних ризиків.
Реакція на валютні інтервенції є окремим спекулятивним фактором. Прямі операції японської влади зазвичай зосереджені в найбільш ліквідних валютних інструментах, насамперед USD/JPY. Однак їхній вплив швидко поширюється на крос-курси через арбітражні взаємозв'язки. Наприклад, якщо EUR/USD залишається незмінним, зниження USD/JPY на 3% математично передбачає зіставне зниження EUR/JPY. Аналогічний механізм діє для GBP/JPY через GBP/USD.
Поєднання інтервенції та розпродажу акцій особливо небезпечне. У такій ситуації учасники carry trade можуть одночасно купувати єну для погашення запозичень, скорочувати позиції в ризикових активах і зменшувати кредитне плече. Початкове зміцнення JPY може спровокувати подальші вимушені покупки японської валюти.
І який результат?
EUR/JPY і GBP/JPY зараз становлять особливий інтерес через суперечність між збереженням переваги європейських валют за процентними ставками та зростанням ризику різкого зміцнення японської єни.
Базовий сценарій передбачає поступове зміцнення єни та підвищений ризик низхідної корекції EUR/JPY і GBP/JPY, але не гарантує негайного розвороту.
Операції carry trade продовжують приносити позитивний процентний дохід, проте потенційні валютні збитки здатні знищити дохідність, накопичену за багато місяців утримання позиції, лише за кілька годин. Що вища концентрація спекулятивних довгих позицій у EUR/JPY і GBP/JPY, то небезпечнішим стає навіть відносно невеликий початковий рух у бік зміцнення єни.
Тому діємо розумно та уникаємо зайвих ризиків.
Усім профіту!


