



Європейська пастка
Чому висока інфляція більше не рятує євро
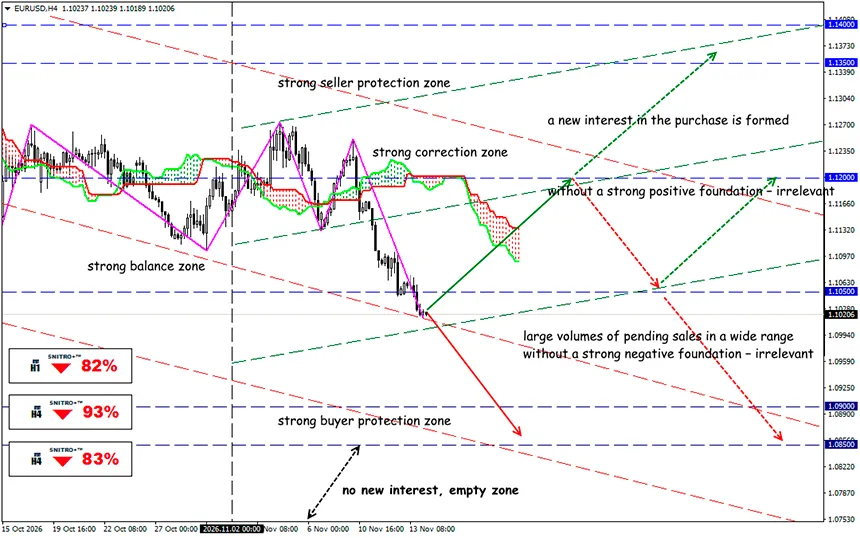
EUR/USD
Ключова зона: 1.0980 1.1050
Buy: 1.1080 (за сильних позитивних фундаментальних факторів) ; ціль 1.12501.1350; StopLoss 1.1020
Sell: 1.0950 (на відкаті після повторного тестування 1.1000) ; ціль 1.08001.0750; StopLoss 1.1000
Інфляція в єврозоні прискорилася до 4% у жовтні, причому найбільший внесок у її зростання зробили ціни на енергоносії. Промисловість стикається зі зростанням витрат і дорогим фінансуванням. Чи зможе ЄЦБ стримати ціни, не посилюючи уповільнення економіки?
Зростання цін на енергоносії повертає інфляційні ризики, водночас підриваючи конкурентоспроможність європейської промисловості. Європейська економіка знову стикається з класичною стагфляційною дилемою: подорожчання енергоносіїв одночасно прискорює споживчу інфляцію та збільшує витрати бізнесу.
Нагадаємо:
Енергетична інфляція прискорилася до 20.8%, тоді як ціни в секторі послуг зросли на 3.3%. Базовий HICP, що виключає енергоносії, продукти харчування, алкоголь і тютюн, залишився на рівні 2.5%. Інфляція значно перевищує цільовий показник ЄЦБ у 2%. Основне прискорення пов'язане з енергоносіями, а не з порівнянним зростанням базових цін. Підвищення ключової ставки може стримувати внутрішній попит, але не усуває фізичного дефіциту енергоресурсів і не знижує світових цін на нафту чи газ.
- Для валютного ринку ситуація неоднозначна. Вища інфляція може підтримувати євро через очікування жорсткої монетарної політики. Однак якщо дорогі енергоносії погіршать торговельний баланс і перспективи виробництва, позитивний ефект різниці процентних ставок буде короткостроковим.
- Жовтневе опитування банків показало зниження корпоративного попиту на нові кредити та подальше посилення стандартів кредитування. Для промисловості це означає подвійний тиск: підприємства одночасно стикаються зі зростанням витрат на енергоносії та подорожчанням доступу до фінансування.
- Енергетична криза 2026 року є чимось більшим, ніж тимчасове прискорення споживчих цін. Вона безпосередньо впливає на конкурентоспроможність європейських виробників на світовому ринку. Додаткові витрати на імпорт газу влітку 2026 року оцінюються в €18–33 млрд порівняно зі сценарієм без кризи.
Ці витрати поширюються всією економікою через кілька каналів.
- Пряме зростання виробничих витрат. Якщо підприємства не можуть повністю перекласти витрати на покупців, їхня операційна маржа скорочується.
- Втрата експортної конкурентоспроможності. Європейські компанії конкурують із виробниками з регіонів, де енергоресурси дешевші.
- Інфляційний тиск. Вищі виробничі витрати поступово переносяться на ціни кінцевих товарів і послуг.
- Валютний фактор (менш очевидний). Єврозона залишається великим імпортером енергоресурсів. Зростання витрат на енергоносії збільшує потребу в іноземній валюті для оплати імпорту. Це може обмежувати зміцнення євро, навіть коли процентні ставки залишаються відносно високими.
Отже, висока європейська інфляція не обов'язково означає сильне євро. Якщо вона спричинена подорожчанням імпортованих енергоносіїв, ефект може бути протилежним.
І який результат?
Єврозона готується до серйозної кризи. Промислове виробництво скорочується, кредитні умови посилюються, а економічне зростання уповільнюється. Для ЄЦБ це означає обмежений простір для маневру: підвищення процентних ставок посилює тиск на виробництво, тоді як передчасне пом'якшення політики створює ризик закріплення інфляційних очікувань.
Найімовірніший сценарій передбачає збереження обережної монетарної політики та підвищеної волатильності європейських активів. Для EUR/USD різниця дохідностей зі США залишатиметься критично важливою, тоді як європейські акції будуть особливо чутливими до змін прогнозів прибутків промислових компаній.
Якщо ціни зростають через імпортовані енергоносії, а промисловість втрачає конкурентоспроможність, жорстка монетарна політика може посилити тиск на інвестиції, кредитування та економічне зростання.
Для трейдерів вирішальним фактором буде не якийсь окремий показник HICP чи промислового виробництва, а їх поєднання з рухом дохідностей і реакцією валютного ринку. Саме узгодженість цих сигналів дозволить відрізнити тимчасову волатильність, спричинену інфляцією, від формування тяжких стагфляційних умов.
Тому діємо розумно та уникаємо зайвих ризиків.
Усім профіту!


