


Долар втрачає рівновагу
Ринок праці загрожує новій ставці ФРС
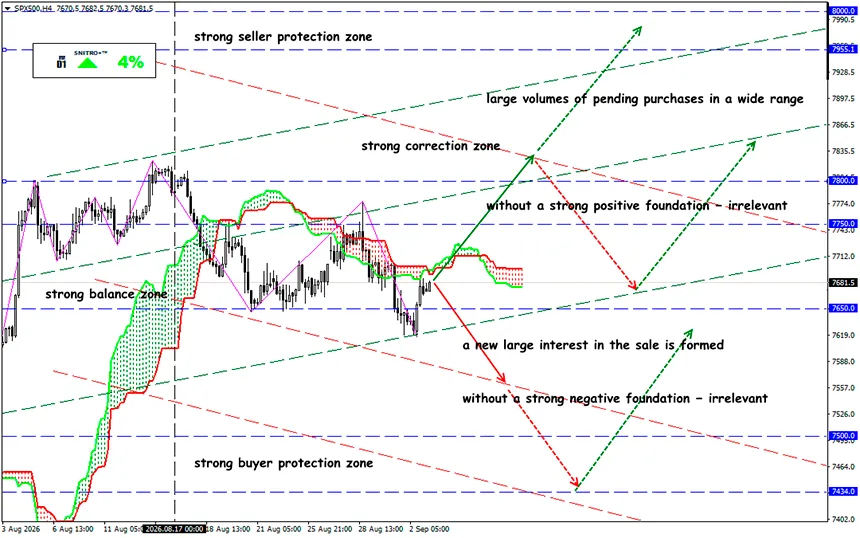
SP500
Ключова зона: 7,600 - 7,700
Buy: 7,750 (на сильному позитивному фундаменті); ціль 7,900; StopLoss 7,700
Sell: 7,550 (при рішучому пробої вище 7,600); ціль 7,400-7,350; StopLoss 7,600
Слабкі дані ADP показали, що ринок праці США втрачає імпульс. Лише 38,000 нових робочих місць завдали удару по головному аргументу покупців USD. Тепер долю DXY визначатиме не лише NFP, а й поєднання зайнятості, дохідності казначейських облігацій і нафтового шоку.
DXY відступив від тритижневого піку, тоді як дохідність казначейських облігацій знизилася. Однак дорога нафта, інфляція та війна з Іраном не дозволяють розраховувати на зниження долара.
Нагадування:
Для ФРС це має вирішальне значення: ринок праці починає охолоджуватися саме тоді, коли проблема інфляції, спричинена енергетичним шоком, знову посилюється. Після публікації слабких даних долар справді опинився під тиском. Вранці 3 вересня DXY торгувався близько 99.4, відступивши від майже тритижневого максимуму в районі 99.86. Але повномасштабного розпродажу USD не відбулося.
Після перегляду липневий приріст становив 46,000 — найповільніший темп створення робочих місць із січня.
Але заголовкова цифра виглядає навіть краще, ніж внутрішня структура звіту.
- Виробничий сектор втратив 17,000 робочих місць.
- Професійні та ділові послуги — 16,000.
- Інформаційний сектор — 4,000.
- Увесь сектор виробництва товарів скоротив зайнятість на 10,000.
- Малі компанії додали лише 3,000 робочих місць.
- Середні компанії взагалі не створили робочих місць.
Ще один сигнал надійшов із боку заробітної плати. Базова оплата праці зросла на 3.2% р/р: для працівників, які залишилися у попереднього роботодавця, — на 3.0%, а для тих, хто змінив роботу, — на 4.7%. ADP зазначає, що зростання заробітної плати сповільнюється вже чотири роки.
Класичний макроекономічний ланцюжок тепер виглядає просто:
слабка зайнятість → м’якша ФРС → падіння дохідності → слабший долар.
У вересні 2026 року цей взаємозв’язок порушується. Причина — енергетичний шок. 3 вересня Brent торгувалася близько $95 за барель, тоді як WTI — близько $90–91. Попереднього дня Brent закрилася на рівні $95.63, тоді як відновлення зіткнень між США та Іраном повернуло на ринок премію за ризик перебоїв із постачанням на Близькому Сході.
Це створює вкрай неприємне поєднання для ФРС: ринок праці слабшає, тоді як енергетична інфляція зростає. Слабка зайнятість обмежує можливості для подальшого підвищення ставок. Але нафта близько $95 і геополітичні ризики водночас не дозволяють ФРС оголосити про перемогу над інфляцією.
Тому слабкі дані ADP поки що не означають слабкий долар. Казначейські облігації стають ключовим підтверджувальним індикатором. Для валютного трейдера зараз важливі не лише дані щодо зайнятості, а й реакція ринку облігацій.
- Після досягнення багаторічних максимумів дохідність 10-річних казначейських облігацій почала знижуватися і 3 вересня становила близько 4.77%. Долар водночас ослаб.
- Якщо слабкий NFP спричинить подальше зниження, насамперед дохідності короткострокових казначейських облігацій, ринок фактично підтвердить, що процентна премія USD скорочується. Тоді продажі долара можуть стати значно агресивнішими.
- Якщо NFP буде слабким, але довгострокова дохідність залишиться високою через нафту, інфляцію та фіскальні ризики, долар може виявитися напрочуд стійким до слабких економічних даних.
Отже, що це означає?
Ринок входить у незвичний режим.
З одного боку, 38,000 робочих місць, скорочення зайнятості у виробничому секторі та професійних послугах, а також нульове зростання робочих місць серед середніх компаній показують, що ринок праці США явно втрачає імпульс.
З іншого боку, війна США та Ірану утримує нафту близько $95, підвищуючи інфляційні ризики та підтримуючи попит на захисні активи. Тому фактор, який погіршує перспективи економіки США, одночасно може підтримувати долар.
- Повернення вище 100 після слабкого ADP та помірного NFP означатиме, що нафтовий шок, інфляція та висока дохідність казначейських облігацій усе ще сильніші за охолодження економіки.
- Пробій нижче 99 на слабкому NFP у поєднанні з падінням короткострокової дохідності буде набагато значущішим. У такому разі ринок почне торгувати не черговий слабкий статистичний реліз, а зміну траєкторії політики ФРС.
Тому ключове питання полягає не в тому, скільки робочих місць створили США. Ключове питання — чи перестане ринок облігацій платити долару процентну премію за яструбину ФРС. Саме відповідь із боку казначейських облігацій може визначити напрямок DXY на весь вересень.
Тож діємо розумно й уникаємо зайвих ризиків.
Профіту всім!


