


















Студентська революція стрясає євро
Франція на порозі бюджетного вибуху
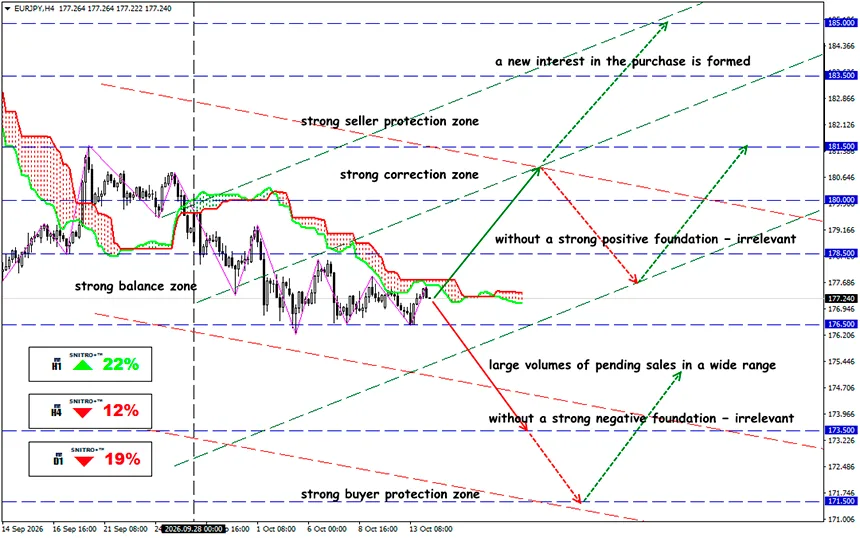
EUR/JPY
Ключова зона: 176.50 - 178.00
Buy: 178.50 (за сильних позитивних фундаментальних факторів); ціль 180.00; StopLoss 177.80
Sell: 176.00 (на відкаті після повторного тестування рівня 176.50); ціль 173.50; StopLoss 176.70
Криза у французьких школах перетворюється на фінансовий ризик: Парижу потрібні мільярди на соціальні реформи, але інвестори вимагають дедалі вищу премію за володіння французьким боргом. Ми розглядаємо загрозу, яку студентські протести становлять для євро, європейських банків і фондових ринків.
Коротко нагадаємо
Масові протести французьких школярів, що розпочалися 21 вересня, поширилися всією країною, створивши додатковий виклик для уряду прем'єр-міністра Себастьєна Лекорню. Невдоволення системою освіти збіглося з різким зростанням вартості державних запозичень і парламентськими розбіжностями щодо бюджету на 2027 рік. Бюджетна криза посилюється: державний борг перевищує 119% ВВП, дохідність облігацій наближається до 5%, а інвестори вимагають вищу премію за ризик.
Протести набувають дедалі більшого політичного значення, попри скорочення кількості учасників.
Станом на 9 жовтня, за повідомленнями, було затримано понад 6,800 осіб, а попередня оцінка збитків шкільній інфраструктурі становила приблизно €30 мільйонів. Міністерство освіти розглядає можливість найму близько 3,000 додаткових учителів.
Для фінансових ринків безпосередні витрати на відновлення шкіл не становлять системної загрози. Значно важливішим є потенційне збільшення постійних бюджетних зобов'язань, включно із заробітною платою, витратами на персонал, модернізацією будівель і соціальними програмами.
Уряд планує виділити на освіту приблизно €64 мільярди у 2027 році порівняно з €48.8 мільярдами у 2017 році. Номінальне збільшення становить €15.2 мільярда, або 31.1% за десять років. Однак ці цифри не можна трактувати як еквівалентне збільшення реальних ресурсів системи освіти без поправки на інфляцію та зміни в бюджетній класифікації.
Головний ринковий ризик полягає не у вартості шкільних протестів, а в можливості того, що соціальний тиск зірве бюджетну консолідацію.
Ключовим індикатором напруженості на ринку суверенного боргу Франції є не абсолютна дохідність OAT, а спред їхньої дохідності відносно німецьких Bunds.
З кінця серпня премія за ризик збільшилася приблизно на 56 базисних пунктів. Однак її поточний рівень залишається нижчим за жовтневий пік близько 147 базисних пунктів, що свідчить про часткову стабілізацію, а не про відновлення довіри інвесторів.
Бюджетні розрахунки погіршуються. Французький ризик виходить за національні кордони: стійке зростання дохідності OAT може змінити оцінювання ризиків інвесторами не лише у французьких активах, а й на інших європейських ринках.
Сьогодні президентка ЄЦБ Крістін Лагард наголосила, що розв'язання боргових проблем Франції має насамперед залежати від власної бюджетної політики країни. Це послаблює підстави для спекуляцій щодо негайного втручання центрального банку для підтримки французького ринку облігацій.
Французький фондовий індекс CAC 40 частково захищений від внутрішньої економічної кризи завдяки міжнародній структурі доходів найбільших компаній, що входять до його складу. Для експортерів, виробників предметів розкоші та промислових корпорацій закордонні ринки часто важливіші за внутрішній французький попит.
Проте підвищення вартості капіталу, погіршення ділової активності в Європі та послаблення споживання в Китаї можуть посилити тиск на оцінки вартості компаній.
Отже, який підсумок?
Самі по собі протести французьких школярів навряд чи спровокують європейську фінансову кризу. Однак вони підвищують соціальну та політичну ціну бюджетної консолідації саме тоді, коли ринки вимагають від уряду переконливого скорочення дефіциту.
Головний ризик полягає не в суверенному дефолті Франції, а в поступовому підвищенні вартості капіталу в усій єврозоні, зниженні привабливості європейських активів і перерозподілі міжнародних портфелів на користь інструментів, номінованих у доларах.
Не можна виключати й альтернативний сценарій: успішний бюджетний компроміс може швидко скоротити премію за ризик Франції та спровокувати закриття спекулятивних коротких позицій щодо євро.
Наразі французька криза посилює наявний низхідний тренд євро. Під час торгівлі на подіях доцільно обмежувати ризик рівнем 0.5–1% торгового капіталу на одну позицію та враховувати кореляції між короткими позиціями щодо EUR/USD, CAC 40 і французьких облігацій.
Тому діємо розумно та уникаємо зайвих ризиків.
Усім профіту!


