


















Ринок срібла втрачає свій блиск
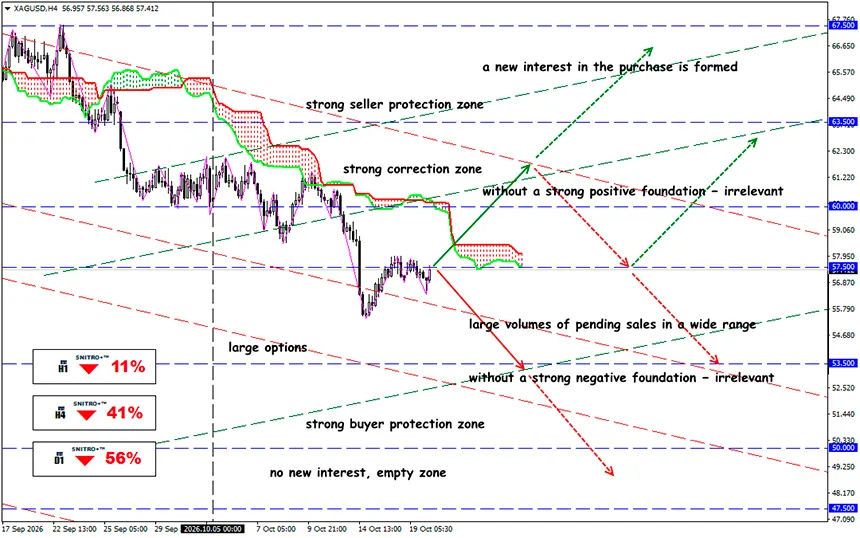
Політика ФРС не захищає метал від тиску продавців
XAG/USD
Ключова зона: 56.50 - 57.50
Buy: 58.50 (за сильних позитивних фундаментальних факторів); ціль 61.50; StopLoss 57.80
Sell: 56.00 (за впевненого пробою рівня 56.50); ціль 53.50-51.50; StopLoss 56.70
Зниження ймовірності підвищення ставки ФРС у жовтні підтримує дорогоцінні метали, проте висока дохідність американських облігацій і послаблення промислового попиту обмежують відновлення срібла.
Срібло залишається під тиском після різкого падіння 14 жовтня, коли ціни обвалилися на 6.43%. Подальший відскок виявився недостатньо сильним, щоб повернути ціни вище $59–60. Висока дохідність казначейських облігацій США та слабкий промисловий попит продовжують стримувати зростання.
Коротко нагадаємо:
Ключовою подією останніх днів стала переоцінка очікувань щодо жовтневого рішення ФРС з монетарної політики. За даними MarketWatch, 15 жовтня ймовірність підвищення ставки на засіданні 27–28 жовтня становила 33.8%. Після заяв голови ФРС Ворша 16 жовтня ймовірність збереження ставок без змін перевищила 85%. Такий суттєвий зсув ринкових очікувань не гарантує позитивної динаміки дорогоцінних металів.
Для срібла необхідно розрізняти два сценарії:
- Рішення не підвищувати ставки потенційно позитивне, оскільки знижує ймовірність подальшого збільшення вартості запозичень.
- Перехід до зниження ставок став би значно сильнішим бичачим каталізатором, оскільки міг би знизити реальну дохідність облігацій та альтернативні витрати володіння сріблом.
Наразі ринки переважно закладають у ціни ймовірність паузи, а не початок нового циклу пом'якшення монетарної політики.
Дохідність американських облігацій залишається головною перешкодою.
Срібло не приносить купонного або процентного доходу. Тому навіть без підвищення ставки ФРС інвестиційний попит може залишатися стриманим. Для стійкого ралі срібла необхідне одночасне виконання трьох умов: зниження реальної дохідності казначейських облігацій США, послаблення індексу долара США (DXY) та стабілізація попиту на промислові метали. Поки немає підтвердження того, що ці умови складаються одночасно.
Проте монетарна політика пояснює лише частину динаміки XAG/USD. Згідно з World Silver Survey 2026:
- Світовий попит на срібло у 2025 році скоротився на 2% до 1.13 млрд унцій.
- Промислове споживання знизилося на 3% до 657.4 млн унцій.
- Очікується, що у 2026 році загальний попит скоротиться ще на 2% до 1.11 млрд унцій.
- Прогнозований структурний дефіцит ринку на 2026 рік становить 46.3 млн унцій.
- Згідно з квітневим прогнозом, попит на монети та інвестиційні злитки у 2026 році має зрости на 18%.
Це підкреслює ключову суперечність поточного ринку: фізичний дефіцит пропозиції зберігається навіть за скорочення промислового споживання.
Геополітичні ризики також залишаються важливим фактором ціноутворення. Конфлікт за участю Ірану, невизначеність навколо постачання енергоносіїв і напруженість у міжнародній торгівлі можуть підтримувати попит на дорогоцінні метали.
Проте наслідки для срібла неоднозначні.
Зростання цін на нафту посилює інфляційні ризики та може змусити ФРС довше зберігати обмежувальну монетарну політику. Водночас погіршення перспектив світового промислового виробництва може скоротити попит на срібло як промислову сировину.
У результаті золото може демонструвати сильнішу динаміку, ніж срібло, у періоди загострення геополітичної напруженості, особливо коли інвестори віддають перевагу захисним активам із меншою залежністю від промислового циклу.
Отже, який результат?
Головний висновок для ринку: зниження ймовірності підвищення ставки вже частково враховано в цінах.
Срібло опинилося між двома протилежними фундаментальними тенденціями.
З одного боку, прогнозований структурний дефіцит шостий рік поспіль, геополітичні ризики та інвестиційний попит створюють основу для середньострокового відновлення цін. З іншого боку, висока вартість запозичень, стійкий інфляційний тиск і скорочення промислового споживання обмежують потенціал зростання.
З одного боку, прогнозований структурний дефіцит шостий рік поспіль, геополітичні ризики та інвестиційний попит створюють основу для середньострокового відновлення цін. З іншого боку, висока вартість запозичень, стійкий інфляційний тиск і скорочення промислового споживання обмежують потенціал зростання.
Тому діємо розумно та уникаємо зайвих ризиків.
Усім профіту!


