


Дорогоцінні метали як захист від ФРС
Капітал повертається в золото
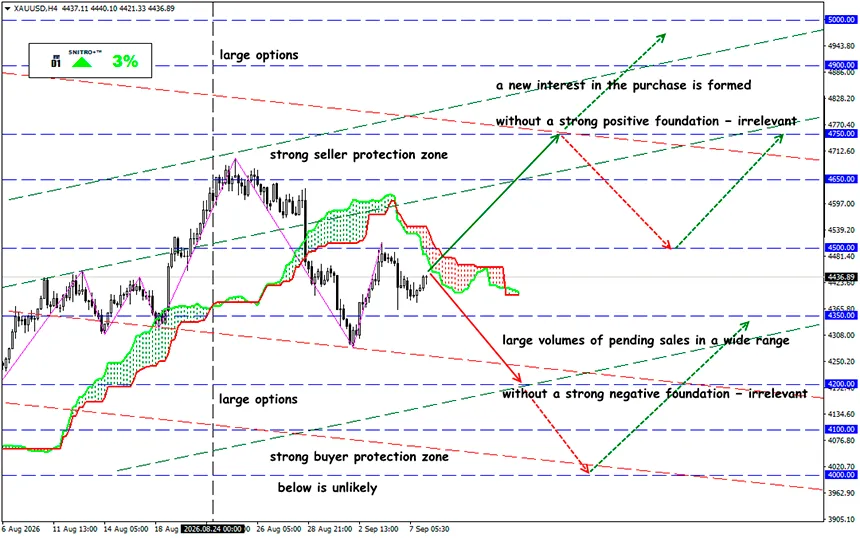
XAU/USD
Ключова зона: 4,400.00 - 4,500.00
Buy: 4,550.00 (на рішучому пробої 4,500); ціль 4,750-5,000; StopLoss 4,450.00
Sell: 4,350.00 (на сильному негативному фундаменті); ціль 4,000.00; StopLoss 4,450.00
Глобальні інвестиційні фонди знову купують золото після зниження ціни, оскільки очікують, що довгострокові фактори зростання залишаться незмінними, незважаючи на посилення боротьби ФРС з інфляцією. ETF, забезпечені золотом, знову залучають гроші інвесторів.
Ринок дорогоцінних металів увійшов у вересень із різкою зміною макроекономічного фону. Донедавна основним сценарієм для золота залишалося зниження вартості грошей у США. Тепер інвестори змушені враховувати протилежний сценарій — чергове підвищення ставки ФРС.
Нагадування:
У січні спекулятивний капітал підняв золото до історичного максимуму близько $5,600. З березня по липень ціни на золото залишалися під тиском, але в серпні вони підскочили майже на 10%. Каталізатором став план Міністерства фінансів США збільшити обсяг купівлі казначейських облігацій, що посилило побоювання щодо можливого зростання інфляції та ослаблення долара. Але ажіотаж навколо таких покупок тепер зменшився.
Сильний ринок праці та нафта близько $100 змінюють очікування щодо ставок, але купівлі центральних банків і структурний попит продовжують забезпечувати золоту довгострокову підтримку. XAU/USD намагається зростати на тлі втечі від ризику.
Високі ціни на енергоносії та інфляційні шоки, спричинені війною в Ірані в червні, повернули ціни до $4,000. Саме на цьому рівні інвестиційні фонди знову почали придивлятися до золота.
Довгострокові інвестори поки що не відмовилися від золота. Інвестиційні фонди бачать головну силу золота в тому, що метал хеджує широкий інвестиційний портфель. Особливо з огляду на те, що ключовий рівень $5,000 виглядає дуже привабливо.
- Наприклад, Pictet Asset Management, Robeco Institutional Asset Management і Fidelity International збільшили свої позиції після того, як раніше скорочували їх під час відкату від історичного максимуму.
- Такі гіганти, як BNP Paribas Asset Management і Manulife John Hancock Investments, або збільшили частку золота у своїх портфелях протягом останніх кількох тижнів, або зберегли бичачий настрій.
- У серпні Банк Китаю збільшив купівлю золота, незважаючи на суттєве зростання цін. Наприкінці минулого місяця золоті резерви країни збільшилися одразу на 650,000 унцій — рекордний показник із 2023 року.
Великі інвестори завжди купують золото на відкатах, але розглядають цілі на горизонті 3–6 місяців. Керівники інвестиційних фондів зараз попереджають, що навіть якщо золото проб'є нещодавню стелю близько $4,600, зростання навряд чи буде швидким. Дохідність казначейських облігацій США зростає, тоді як ринок очікує щонайменше ще одного підвищення ставки ФРС до кінця року.
Динаміка XAU/USD тепер визначається не самим фактом високої інфляції, а тим, як дані щодо інфляції змінять траєкторію реальних ставок.
- Якщо CPI/PPI виявляться вищими за очікування, дохідність казначейських облігацій може продовжити зростання, долар отримає додаткову підтримку, а золото зіткнеться з новою хвилею фіксації прибутку.
- Якщо інфляція виявиться помірною, поточні очікування підвищення ставки ФРС почнуть швидко знижуватися. У такому разі поєднання падіння дохідності, слабшого долара та відновлення попиту на захисні активи може повернути XAU/USD до історичних максимумів.
Отже, що це означає?
Звичайно, конфлікт на Близькому Сході підтримує золото в його ролі захисного активу, але зростання цін на нафту водночас може чинити на нього тиск через реальні ставки. Тому реакцію золота на геополітичні новини більше не можна інтерпретувати механічно.
Золото знову функціонує як традиційний інструмент хеджування, а не просто як об'єкт спекулятивної торгівлі. Стійкість зростання золота дедалі більше залежить від слабшого долара, тоді як борговий ризик спрямовує гроші в реальні активи.
Як би ФРС не боролася з інфляцією, інвестори продовжують тримати злитки як противагу макроекономічній і геополітичній невизначеності. Дорогоцінний метал завжди зберігає свою цінність як страхування від того, що перебуває поза контролем ФРС.
Якщо корекція XAU/USD спричинена виключно зростанням ставок, а структурний попит залишається незмінним, зниження може означати не початок ведмежого ринку, а можливість сформувати нову довгу позицію.
Тож діємо розумно й уникаємо зайвих ризиків.
Профіту всім!


