


















Франція перетворює борг на валютний ризик
Євро знову під тиском
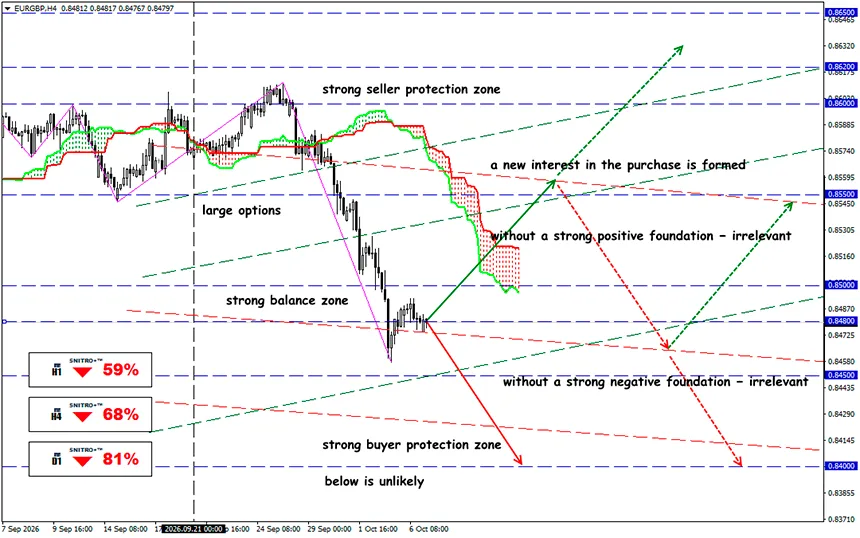
EUR/GBP
Ключова зона: 0.8460 - 0.8500
Buy: 0.8510 (при впевненому пробитті вище 0.8500); ціль 0.8600-0.8620; StopLoss 0.8460
Sell: 0.8450 (на сильному негативному фундаментальному тлі) ; ціль 0.8350; StopLoss 0.8500
Французька боргова криза вже вийшла за межі ринку OAT: зростаюча премія за ризик тисне на євро, підтримує швейцарський франк і змінює очікування щодо ставок ЄЦБ. Ключове питання для валют полягає в тому, чи перетвориться стрес у Франції на нову кризу фрагментації єврозони.
Протягом більшої частини минулого десятиліття кредитування Франції вважалося майже таким самим безпечним, як кредитування Німеччини. Тепер ця впевненість швидко руйнується.
Нагадування:
Державний борг Франції наприкінці Q2 2026 становив €3.5955 трлн, або 119.0% ВВП. Вартість запозичень Франції досягла найвищого рівня з 2002 року, тоді як розрив із Німеччиною розширився до максимуму з 2011 року. Минулого тижня інвестори вимагали дохідність до 5% за кредитування французького уряду на 10 років.
Франція надто велика, щоб стрес на її борговому ринку залишався локальним — французький ризик стає європейським ризиком. Премія, яку інвестори вимагають за володіння французьким боргом замість німецького, зросла до найвищого рівня з часів боргової кризи єврозони 2011–2012 років.
Іншими словами, тепер Франція платить за запозичення більше, ніж Італія та Греція — країни, які перебували в епіцентрі тієї кризи.
План порятунку все ще обговорюється: минулого четверга уряд прем'єр-міністра Лекорню представив проєкт бюджету на 2027 рік, який передбачає приблизно €54 млрд скорочення витрат і додаткових доходів. Цільовий дефіцит наступного року становить 5% ВВП порівняно з 5.4% у 2026 році.
Очікується, що приблизно дві третини бюджетного коригування забезпечать за рахунок стримування витрат, а одну третину — завдяки підвищенню податків і внесків. Заходи включають економію по €6 млрд як у пенсійній системі, так і в охороні здоров'я. Державні витрати, за винятком обслуговування боргу та оборони, планують заморозити в номінальному вираженні, що з урахуванням інфляції фактично означатиме жорсткіші бюджети.
Однак замість того щоб заспокоїти інвесторів, план зробив їх обережнішими.
Франція вже тисне на євро через три канали:
- Прямий відтік капіталу — якщо міжнародний інвестор продає OAT і переводить гроші за межі валютного блоку, операція створює прямий попит на USD, CHF або інші валюти та пропозицію EUR.
- Банки — зростання дохідності державних облігацій означає падіння їхніх ринкових цін. Французькі та європейські банки є великими власниками суверенного боргу, тому подальше падіння OAT може знизити вартість застави, підвищити волатильність банківського капіталу та посилити фінансові умови.
- Очікування щодо ЄЦБ — інфляція вимагає жорсткої політики, але подальше підвищення ставок одночасно посилює тиск на найбільш закредитовані країни.
Саме тому ринок знизив очікування щодо подальшого посилення політики ЄЦБ. Це стало додатковим фактором падіння EUR/USD.
Але найчистішим вираженням французького ризику є EUR/CHF. Швейцарський франк виконує одразу дві функції: він є валютою-притулком і альтернативою євро в межах Європи.
Фунт також виграє від слабкості євро — Велика Британія перебуває поза єврозоною, тому французький суверенний ризик безпосередньо не входить до механізму монетарної політики BoE. Сама Британія стикається з високими витратами на обслуговування боргу та зростанням дохідності gilts. Тому в умовах глобального risk-off GBP/USD цілком може падати разом із EUR/USD. Крім того, ринок зараз зберігає більш яструбині очікування щодо BoE, що підтримує GBP відносно EUR.
І який результат?
ЄЦБ може зупинити паніку, але не може вирішити проблему Франції. Головний контраргумент проти сценарію нової кризи єврозони полягає в тому, що тепер ЄЦБ має інструменти, яких не існувало на початку кризи 2010–2012 років.
ЄЦБ може купувати державні облігації країни, якщо безладні ринкові рухи загрожують передачі єдиної монетарної політики. Але під час таких операцій ЄЦБ повинен враховувати дотримання фіскальних правил ЄС, стійкість боргу та якість макроекономічної політики. І такі покупки призначені для протидії ринковій динаміці, яка не виправдана фундаментальними факторами. Але проблеми Парижа кореняться саме у високому боргу та стійкому дефіциті.
Економічно напрям зрозумілий. Політично він нереалістичний: Франція входить у президентський цикл 2027 року, парламент фрагментований, а бюджетні баталії збігаються із соціальним невдоволенням.
Тому необхідно одночасно стежити за:
OAT-Bund spread → банківський сектор → очікування щодо ставок ЄЦБ → EUR/CHF → EUR/USD.
Ця послідовність зараз дає найраніший сигнал зміни режиму.
Тож діємо розумно й уникаємо зайвих ризиків.
Профіту всім!


