


Європа під подвійним ударом
Ормуз штовхає нафту вгору, а ЄЦБ — до підвищення ставок
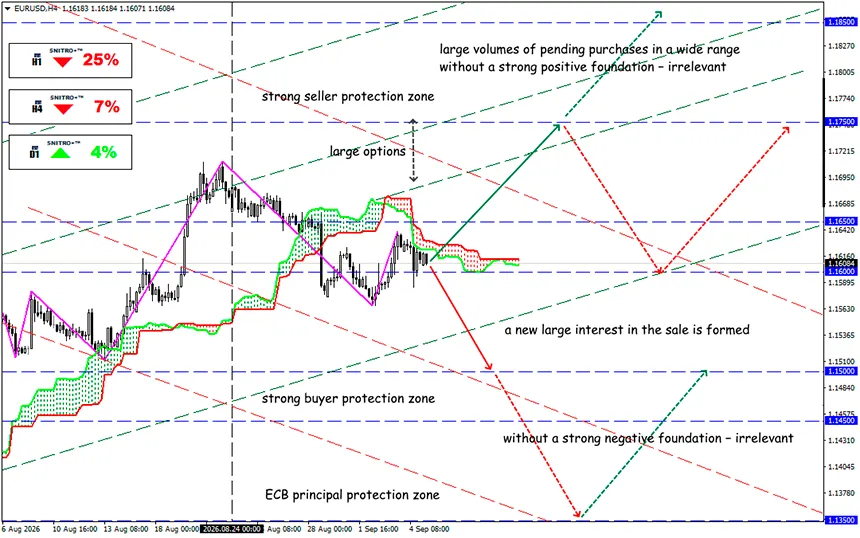
EUR/USD
Ключова зона: 1.1600 - 1.1650
Buy: 1.1680 (на впевненому пробої вище 1.1650) ; ціль 1.1850-1.2000; StopLoss 1.1620
Sell: 1.1550 (на сильному негативному фундаменті) ; ціль 1.1350; StopLoss 1.1620
Геополітичний шок посилює інфляцію та скорочує простір для зростання європейських акцій. Європа входить у новий тиждень під тиском одразу двох факторів — різкого зростання енергетичних ризиків через напруженість навколо Ормузької протоки та очікувань чергового підвищення ставки ЄЦБ.
Нагадування:
Для акцій це небезпечне поєднання: зростання цін на нафту посилює інфляцію, тоді як жорсткіша політика центрального банку підвищує вартість капіталу. Європейські акції розпочали тиждень зниженням. STOXX 600 втратив близько 0.1%, DAX — 0.3%, оскільки інвестори оцінювали наслідки нової ескалації конфлікту між США та Іраном і готувалися до засідання ЄЦБ 10 вересня.
Головним джерелом ризику є Ормузька протока, через яку проходить значна частка світових поставок нафти та СПГ. Нова ескалація вже вплинула на сировинний ринок: Brent зросла приблизно до $97.60 за барель, досягнувши семитижневого максимуму.
Для Європи це особливо негативний сценарій.
Зростання вартості палива безпосередньо збільшує транспортні та виробничі витрати, водночас підвищуючи інфляційні очікування. Якщо перебої з постачанням збережуться, енергетичний шок може перетворитися з тимчасового фактора на більш стійкий тиск на маржу європейського бізнесу.
Єврозона вже демонструє наслідки енергетичного шоку. У серпні споживча інфляція прискорилася до 3.3% з 2.9% у липні, тоді як ціни на енергоносії зросли на 14.3% у річному вимірі. Водночас базова інфляція знизилася до 2.4%, що вказує на переважно енергетичний характер нового інфляційного імпульсу.
Для фондового ринку проблема полягає не стільки в самому підвищенні, скільки в перспективі подальшого посилення політики. Deutsche Bank уже допускає ще одне підвищення на 25 б.п. у грудні та вважає 2.75% більш імовірною кінцевою ставкою, якщо енергетична криза збережеться.
Це створює тиск на сегменти, найбільш чутливі до вартості фінансування, — нерухомість, будівництво та компанії зростання з довгостроковими грошовими потоками.
США додають ще одне джерело тиску.
- Ситуацію ускладнюють макроекономічні дані США. У серпні економіка США додала 162,000 робочих місць проти очікувань близько 55,000–65,000, тоді як безробіття залишилося на рівні 4.1%.
- Сильний ринок праці зменшує потребу у швидкому пом'якшенні політики ФРС і підтримує дохідність облігацій. Тому наступним ключовим каталізатором стане CPI США, публікація якого очікується напередодні засідання FOMC 15–16 вересня.
Для світових фондових ринків це створює вкрай некомфортне поєднання: ціни на нафту зростають, інфляційні очікування підвищуються, а центральні банки мають менше простору для зниження ставок.
У короткостроковій перспективі перевага залишається за захисними стратегіями.
- STOXX 600 і DAX: зростання цін на нафту та дохідності облігацій створює ризик подальшої корекції. Купівлі виправдані лише за умови зниження геополітичної премії та стабілізації енергетичного ринку.
- Європейські енергетичні компанії: залишаються відносними бенефіціарами дорогої нафти. Водночас трейдерам слід враховувати ризик різкого розвороту цін у разі деескалації на Близькому Сході.
- Нерухомість і компанії зростання: найбільш уразливі до подальшого зростання дохідності. Тут тиск з боку ставок може переважити підтримку з боку ширшого фондового ринку.
Отже, що це означає?
Інфляція знову штовхає ЄЦБ до підвищення ставок. Ринок майже повністю закладає підвищення депозитної ставки ЄЦБ на 25 б.п. — з 2.25% до 2.50% — на засіданні 10 вересня.
Для трейдерів ключовим індикатором зараз є не сам рівень індексів, а такий ланцюжок:
Brent → інфляційні очікування → дохідність облігацій → політика ЄЦБ/ФРС → оцінки акцій.
Поки Brent залишається близько $100, а центральні банки змушені реагувати на інфляційний імпульс, потенціал стійкого зростання європейських акцій залишається обмеженим.
Головний ризик для биків — не одноразове підвищення ставки ЄЦБ, а сценарій, за якого тривала енергетична криза змусить центральні банки утримувати ставки високими довше, ніж очікує ринок.
Для EUR/USD поєднання більш яструбиного ЄЦБ і зростання ставок у США створює двосторонній ризик. Тому напрямок пари залежатиме насамперед від відносної динаміки дохідності Bund і Treasury, а не виключно від цін на нафту.
Тож діємо розумно й уникаємо зайвих ризиків.
Профіту всім!


