


















Європу охопила інфляція, спричинена зростанням цін на нафту
Чи витримає євро боротьбу з доларом?
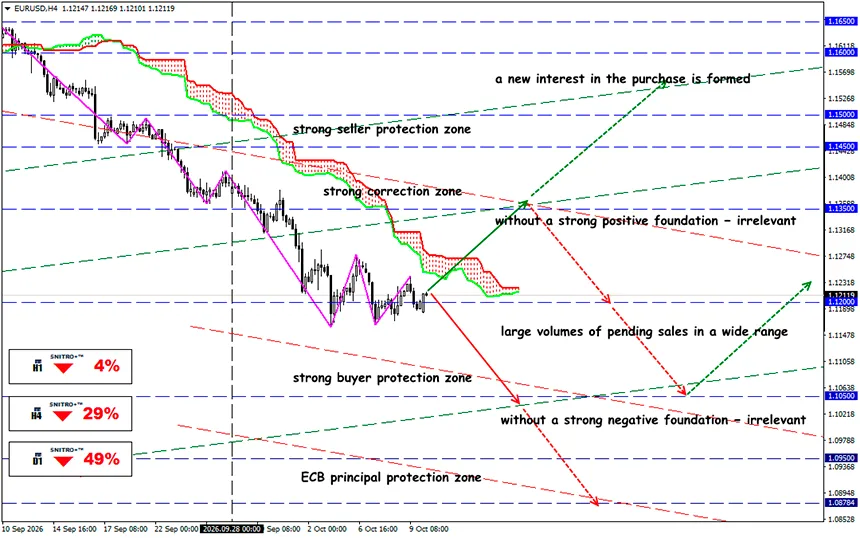
EUR/USD
Ключова зона: 1.1150 - 1.1250
Buy: 1.1270 (на сильному позитивному фундаментальному тлі) ; ціль 1.1400-1.1450; StopLoss 1.1200
Sell: 1.1120 (за рішучого пробиття вище 1.1150) ; ціль 1.1000-1.0950; StopLoss 1.1190
Прискорення інфляції, ризики суверенного боргу Франції та попит на захисні активи підтримують долар. Однак напередодні публікації CPI США ведмежа стратегія потребує підтвердження ціновою динамікою, а не лише макроекономічними аргументами.
Нагадування:
Попередня оцінка Eurostat показує, що річна інфляція в єврозоні прискорилася до 3.8% у вересні з 3.2% у серпні. Інфляція в енергетичному секторі зросла до 18.8% у річному вимірі порівняно з 14.3% місяцем раніше. Водночас інфляція у сфері послуг становила 3.2%, а інфляція промислових товарів без урахування енергоносіїв — 1.1%.
Ці показники потребують більш нюансованого тлумачення, ніж просте припущення, що «висока інфляція означає слабкий євро».
- Різке зростання цін на енергоносії може одночасно погіршити торговельний баланс єврозони, збільшити витрати бізнесу та знизити реальні доходи споживачів. Для валюти це створює негативний канал впливу через економічне зростання та імпорт енергоносіїв.
- Прискорення інфляції може обмежити можливості ЄЦБ щодо пом'якшення монетарної політики або посилити очікування вищих процентних ставок. За інших рівних умов це підтримало б євро. Тому реакція валюти залежить від того, як змінюються очікування щодо ставок ЄЦБ відносно очікувань щодо ФРС.
- Прискорення інфляції може обмежити можливості ЄЦБ щодо пом'якшення монетарної політики або посилити очікування вищих процентних ставок. За інших рівних умов це підтримало б євро. Тому реакція валюти залежить від того, як змінюються очікування щодо ставок ЄЦБ відносно очікувань щодо ФРС.
Інфляція створює суперечливе тло для євро. Негативний вплив зростання витрат і послаблення економіки конкурує з потенційною підтримкою з боку очікувань щодо процентних ставок. Для валютного ринку вирішальне значення, як і раніше, мають відносні, а не абсолютні рівні процентних ставок.
Ще один дестабілізуючий фактор: Німеччина
Промислові замовлення в Німеччині скоротилися на 10.6% у серпні порівняно з липнем. Однак без урахування великих замовлень зниження становило лише 0.1%. Різке загальне падіння було спричинене скороченням замовлень на транспортне обладнання на 61.5% після виняткового зростання в липні.
Це не усуває проблем німецької промисловості, але суттєво змінює інтерпретацію даних. Один місячний показник, на який сильно вплинули волатильні великі контракти, не свідчить про обвал промислового попиту.
Для ЄЦБ це створює складне завдання: ціновий тиск посилюється, тоді як промислова активність залишається нерівномірною. Центральний банк повинен враховувати ризик закріплення інфляції, не ігноруючи вплив високих процентних ставок на інвестиційну активність.
Французький борг — не сигнал до продажу
Бюджетні ризики Франції стали одним із ключових чинників європейського ринку облігацій. За даними INSEE, державний борг досяг €3,595.5 млрд у другому кварталі 2026 року, що еквівалентно 119.0% ВВП, порівняно зі 117.5% у першому кварталі.
Попередній показник річної інфляції у Франції зріс до 3.0% у вересні з 2.4% у серпні, тоді як гармонізований показник інфляції досяг 3.4%.
Однак внутрішні бюджетні проблеми Франції не обов'язково мають перерости в системну кризу єврозони.
CPI США може змінити баланс очікувань
Долар США отримує підтримку від геополітичного попиту на захисні активи та побоювань, що інфляція, спричинена зростанням цін на енергоносії, ускладнить повернення інфляції до цільового рівня ФРС.
Прогнози свідчать, що загальна інфляція може прискоритися приблизно до 3.7% у річному вимірі, тоді як базова інфляція очікується на рівні близько 2.5%.
І який підсумок?
Фундаментальне тло наразі сприяє долару, але не дає чіткого сигналу до продажу євро. Інфляція, спричинена зростанням цін на енергоносії, одночасно погіршує перспективи економічного зростання Європи та обмежує можливості пом'якшення монетарної політики.
Ризик суверенного боргу Франції стає важливим джерелом волатильності. Спред OAT–Bund слід аналізувати разом із дохідністю казначейських облігацій США, а не ізольовано. Розширення європейської премії за ризик в поєднанні зі зростанням дохідності американських облігацій створить переконливіші умови для зниження EUR/USD, ніж кожен із цих чинників окремо.
Наступним важливим каталізатором стане публікація CPI США 14 жовтня. Якщо інфляція перевищить прогнози, а дохідність американських облігацій відновить висхідний тренд, пробиття нижче 1.1170 отримає фундаментальне підтвердження.
Якщо дані виявляться слабшими за очікування, ймовірний відскок до 1.1240–1.1250, навіть якщо фундаментальні проблеми Європи збережуться.
Тож діємо розумно й уникаємо зайвих ризиків.
Профіту всім!


