


















Євро “переходить у цифру”: технології змінюють фінанси

Європейські банки запускають цифровий EUR
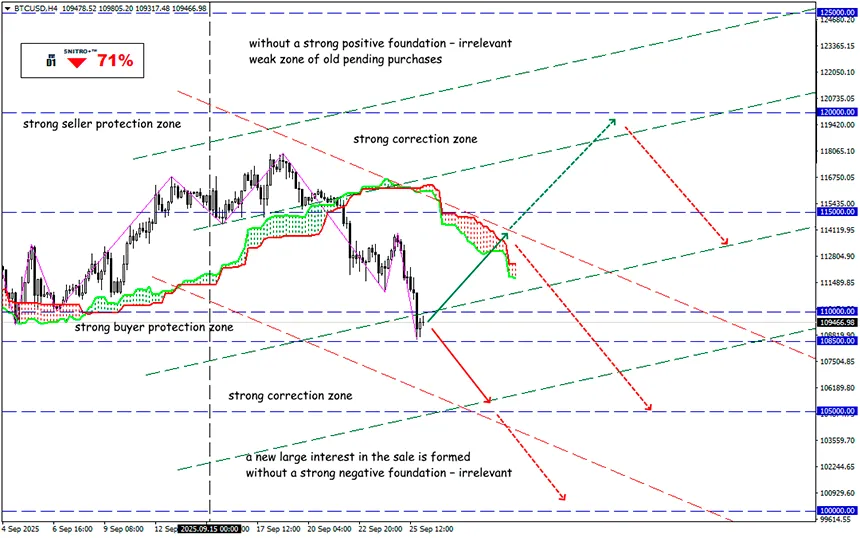
BTC/USD
Ключова зона 108,500 - 110,000
Buy: 110,500 (на сильному позитивному фундаменті); ціль 113,500-115,500; StopLoss 109,000
Sell: 108,000 (після ретесту рівня 110,000) ; ціль 105,500-103,500; StopLoss 109,500
ЄЦБ готується до амбітного проєкту – запуску цифрового євро (CBDC), інакше Європа ризикує опинитися залежною від американських чи китайських фінансових систем.
Дев’ять європейських банків об’єдналися для випуску “стабільної” євромонети відповідно до закону MiCA. Мета – створити конкурентну альтернативу американським стейблкоїнам.
Серед учасників ING, Banca Sella, KBC, Danske Bank, DekaBank, UniCredit, SEB, CaixaBank та Raiffeisen Bank International. Проєкт відкритий для приватних і державних інвесторів.
Для реалізації створено окрему компанію в Нідерландах, яка отримає ліцензію емітента електронних грошей. Запуск токена планується у другій половині 2026 року.
За впровадження відповідатиме ЄЦБ, міністри фінансів ЄС матимуть право голосу щодо емісії й встановлюватимуть ліміти на зберігання. Користувачі зможуть тримати монету у гаманцях ЄЦБ або банків-посередників. Платежі будуть миттєвими й без Visa чи Mastercard.
Цифрове євро дає ЄЦБ змогу безпосередньо контролювати грошові потоки. Це важливий інструмент для регулятора, відповідального за стабільність у 20 країнах.
Капіталізація ринку стейблкоїнів становить $295 млрд, лідирує американський USDT (58,6%), далі USDC (29,9%).
На початок 2025 року десять емітентів отримали ліцензію MiCA. Ринкова вартість євро-стейблкоїнів оцінюється у $562 млн. Найбільший – EURC на Solana, запущений Circle у грудні 2023.
Головний ризик – конфіденційність. Європа пишається захистом даних, але державна цифрова валюта викликає страх тотального контролю.
Другий ризик – комерційні банки втратять депозити, якщо клієнти масово перейдуть у “цифру”. Ліміт – 3000 монет на користувача.
Для бізнесу перевага – зменшення залежності від американських платіжних гігантів і нижчі комісії.
Євро-стейблкоїн має бути інноваційним, але обережним. Якщо він дасть офлайн-платежі, миттєві трансферти й гарантії приватності, він може стати популярним інструментом.
Чи це буде проривом, чи провалом – покаже час.
Тому діємо розумно й даремно не ризикуємо.
Всім – профітів!


