


















Азія відіграла класичний «Sell the Fact»
Австралія не довіряє монетарному регулятору
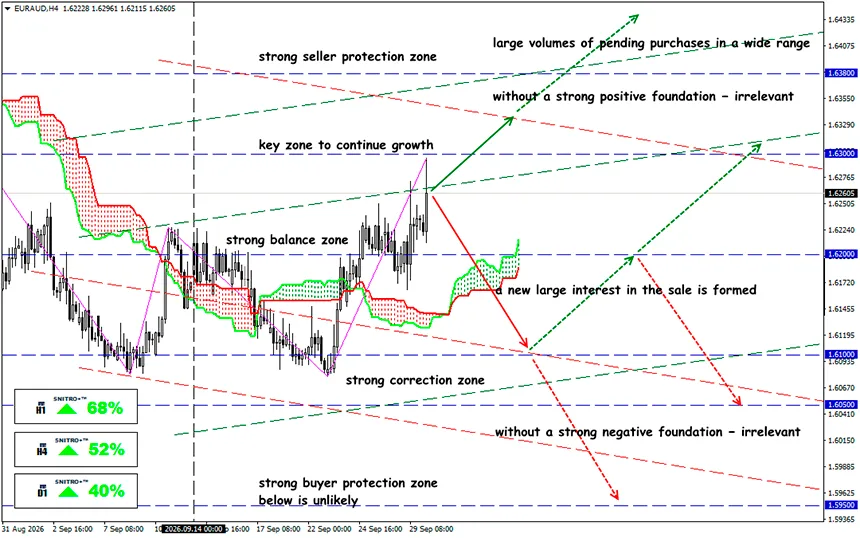
EUR/AUD
Key zone: 1.6230 - 1.6280
Купівля: 1.6300 (на відкаті після повторного тестування 1.6260); ціль 1.6400-1.6450; StopLoss 1.6250
Продаж: 1.6200 (на сильному негативному фундаментальному тлі) ; ціль 1.6050-1.6000; StopLoss 1.6250
Нова ставка вже була закладена в ціни, Мішель Буллок не пообіцяла подальших підвищень, а зростання ставок у США звужує розрив у дохідностях. РБА підвищив ставку вчетверте цього року — до 4.60%, але австралійський долар опустився нижче 0.7000 і оновив мінімум.
Глобальне посилення монетарної політики — ФРС, ЄЦБ, Банк Японії та РБНЗ — позбавляє австралійський долар попередньої переваги carry trade, тоді як долар підтримують високі реальні ставки та дорога нафта. Але головна причина полягає в надто обережній заяві РБА.
Нагадування:
Регулятор підвищив ставку на 25 б.п. з 4.35% до 4.60%, відповідно до прогнозу. Саме підвищення не здивувало ринок, хоча ставка досягла найвищого рівня з листопада 2011 року. Рішення було одностайним, а офіційна заява залишилася яструбиною: РБА підтвердив готовність підвищувати ставку далі «за необхідності».
Неприємний розворот для биків стався на прес-конференції. Голова РБА заявила, що комітет обговорював два варіанти: підвищення на 25 б.п. і збереження ставки без змін. Вона також сказала, що сподівається на достатню жорсткість поточних заходів, але впевненості в цьому немає. Рецесію вона не назвала базовим сценарієм і попередила, що один місячний показник CPI не буде визначальним.
Між риторикою Буллок і очікуваннями ринку виник розрив: ф'ючерси закладали ставку вище 5% до травня 2027 року, тоді як імовірність ще одного кроку в листопаді оцінюється лише приблизно в 33%. Дохідність 3-річних державних облігацій Австралії після прес-конференції знизилася на 6 б.п. до 4.974%.
На жаль, австралійська економіка обмежує простір для маневру яструбів:
- У серпні CPI прискорився до 4.0% р/р з 3.5%, але виявився нижчим за прогноз 4.1%. Усічене середнє залишилося на рівні 3.6%. Водночас загальний індекс зріс на 0.7% м/м з урахуванням сезонного коригування — ціновий тиск зберігається.
- Структура зростання має значення: витрати на житло зросли на 5.7% р/р, транспортні витрати — на 5.6%. Ціни на електроенергію зросли на 13.2%, значною мірою через завершення дії федеральних компенсацій.
- ВВП у II кварталі зріс на 0.4% кв/кв і 2.1% р/р, тоді як продуктивність праці знизилася на 0.2% р/р. Потенціал зростання низький, і економіка швидко впирається у свою «стелю».
- Безробіття в серпні зросло до 4.6% з 4.5%, тоді як зайнятість збільшилася на 39,500.
- Ціни на нерухомість знизилися на 0.9% м/м — п’ятий місяць поспіль, а Сідней уже втратив 7.1% від лютневого піку. Зниження вартості нерухомості не означає здешевлення споживчого кошика: оренда, комунальні послуги та будівництво нового житла можуть дорожчати навіть за зниження цін на вторинному ринку.
Прогнози аналітиків розходяться. ANZ очікує підвищення до 4.85% у листопаді, CBA — паузу до середини 2027 року, тоді як AMP вважає друге підвищення непотрібним. ING зберігає ціль 0.720 на грудень, але визнає зростання короткострокових ризиків зниження. BBH зазначає, що ринок закладає близько 36 б.п. посилення за 12 місяців, тоді як залежність Австралії від сировинних товарів для енергетики, ШІ та оборонної промисловості залишається довгостроковим фактором підтримки.
І що в результаті?
Для AUD формується неприємна петля зворотного зв’язку: слабкість валюти може підвищувати вартість імпорту та посилювати інфляцію. Але чергове підвищення ставки забезпечить стійку підтримку курсу лише в тому разі, якщо ринкові очікування будуть переглянуті.
Тому бикам потрібна вища очікувана траєкторія ставок; однієї поточної ставки недостатньо. Наступне випробування — CPI за вересень 28 жовтня: прискорення базової інфляції посилить аргументи на користь ще одного коригування ставки, тоді як уповільнення спричинить паузу.
У кросі EUR/AUD обидві валюти слабкі проти долара, тому основними факторами будуть інфляція та риторика РБА. Поки пара реагує активно — ставка РБА становить 4.60% проти депозитної ставки ЄЦБ 2.50%, що залишає розрив у 210 б.п. на користь AUD. У середньостроковій перспективі домінуватимуть фактори, специфічні для AUD: золото, нафта та звіт щодо ринку праці 15 жовтня. Майте на увазі: ліквідність у кросі EUR/AUD значно нижча, ніж в AUD/USD, тому StopLoss слід встановлювати з ширшим запасом.
Тож діємо розумно й уникаємо зайвих ризиків.
Профіту всім!


