



Há petróleo suficiente, mas não há combustível suficiente
Onde está escondido o maior risco do mercado energético?
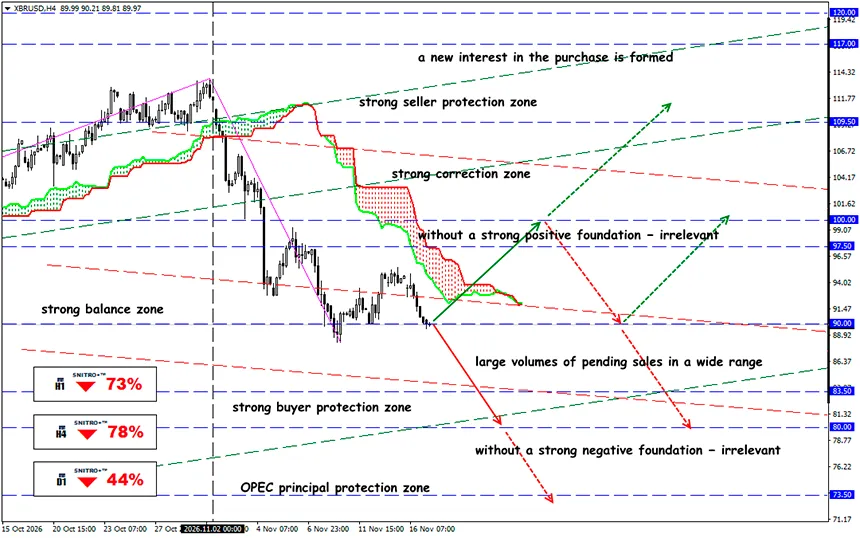
XBR/USD
Zona-chave: 87.00 - 92.00
Buy: 93.50 (numa rutura decisiva acima de 92.50); objetivo 96.50; StopLoss 92.80
Sell: 86.50 (perante fortes fatores fundamentais negativos); objetivo 83.50; StopLoss 87.20
A recuperação da produção mundial de petróleo não garante a normalização do abastecimento de gasóleo. A divergência entre o mercado de petróleo bruto e o dos produtos petrolíferos refinados cria condições em que o Brent e o WTI podem desvalorizar, enquanto o ICE Gasoil permanece caro.
O problema está a deslocar-se da disponibilidade de petróleo bruto para a refinação, a logística e a qualidade dos fluxos de petróleo bruto. Para os traders, os principais indicadores são o crack spread do gasóleo e as margens das refinarias.
O mercado petrolífero mundial enfrenta uma contradição que poderá alterar a lógica habitual da negociação de energia. Um aumento da produção de petróleo já não significa automaticamente preços mais baixos para todos os tipos de combustível. Mesmo com a recuperação da oferta mundial de petróleo bruto, determinados produtos petrolíferos poderão continuar a ser escassos.
Recordemos:
O gasóleo é utilizado no transporte de mercadorias, na indústria, na agricultura e na logística. A sua escassez aumenta diretamente as despesas operacionais das empresas e pode sustentar a inflação mesmo quando os preços do petróleo diminuem. Segundo a IEA, a oferta mundial de petróleo em outubro de 2026 foi de 105.4 milhões de barris por dia. Ao mesmo tempo, a agência continua a apontar para condições restritivas no mercado dos produtos petrolíferos, particularmente dos destilados médios, e para crescentes limitações logísticas.
Isto altera fundamentalmente a estrutura dos riscos.
Enquanto anteriormente a principal questão dizia respeito à disponibilidade de petróleo suficiente, a capacidade de refinar o petróleo bruto disponível nos tipos de combustível necessários e de os entregar aos consumidores finais está agora a tornar-se cada vez mais importante.
Por exemplo, segundo os dados da IEA, o North Sea Dated caiu do seu máximo de outubro, de cerca de $136, para $93 por barril quando o relatório de novembro foi preparado. Isto representa uma queda de aproximadamente 32%.
No entanto, o gasóleo europeu perdeu apenas 11% durante um período comparável e continuou a ser negociado a cerca de $180 por barril. Assim, a queda dos preços do petróleo bruto não foi acompanhada por uma redução comparável do preço do produto refinado.
O petróleo pode chegar ao mercado mundial, mas a sua refinação exige capacidade disponível, um tipo adequado de petróleo bruto, hidrogénio e energia suficientes, bem como equipamento tecnológico em bom funcionamento. Mesmo quando todas estas condições são cumpridas, o combustível produzido ainda tem de ser entregue a um mercado específico.
Consequentemente, a Europa e outras regiões importadoras estão a competir não apenas pelo petróleo bruto, mas por uma oferta limitada de combustível acabado.
A escassez física está a ser intensificada pelas elevadas taxas de frete dos grandes petroleiros nas rotas do Médio Oriente para a Ásia. Mesmo quando os preços do petróleo bruto diminuem, os elevados custos de transporte limitam as melhorias na economia da refinação.
O mercado espera que a escassez de gasóleo persista pelo menos até à época de verão do próximo ano.
A oferta adicional poderá vir das refinarias dos EUA, do aumento da atividade de refinação na Ásia e de novas quotas de exportação chinesas. A IEA também aponta para a libertação acelerada de reservas de emergência de gasóleo como mecanismo temporário para cobrir a escassez.
No entanto, as reservas estratégicas não podem substituir uma recuperação sustentável da produção. A sua utilização reduz a pressão a curto prazo, mas não elimina as limitações tecnológicas e logísticas.
Os sinais mais informativos serão os movimentos dos contratos de futuros com vencimentos mais próximos, a estrutura dos spreads de calendário e as alterações nas existências de destilados médios.
Então, qual é o resultado?
O mercado petrolífero está a sair gradualmente da fase aguda da escassez. O abastecimento de petróleo bruto proveniente do Golfo Pérsico está a recuperar mais rapidamente do que as exportações de combustível acabado.
Um crack spread elevado do gasóleo poderá apoiar a rentabilidade das refinarias, mas os custos de transporte recorde e as limitações tecnológicas poderão absorver uma parte significativa deste prémio.
Para o Brent e o WTI, o aumento da disponibilidade de petróleo bruto cria condições para preços mais baixos. No entanto, o ICE Gasoil poderá permanecer relativamente resiliente devido às baixas existências, à capacidade limitada de refinação e aos elevados custos logísticos. É precisamente a divergência entre os preços do petróleo bruto e os preços do gasóleo que está a tornar-se um dos sinais de negociação mais significativos.
O principal risco para os traders é avaliar o mercado petrolífero exclusivamente com base na produção e nas existências de petróleo bruto. Nas próximas semanas, a evolução da refinação, das exportações de gasóleo e dos crack spreads mostrará até que ponto esta divergência é sustentável.
Por isso, agimos com prudência e evitamos riscos desnecessários.
Lucros para todos!


