



O iene está a preparar uma armadilha para as operações de carry trade
Os diferenciais das taxas de juro mantêm os riscos de intervenção
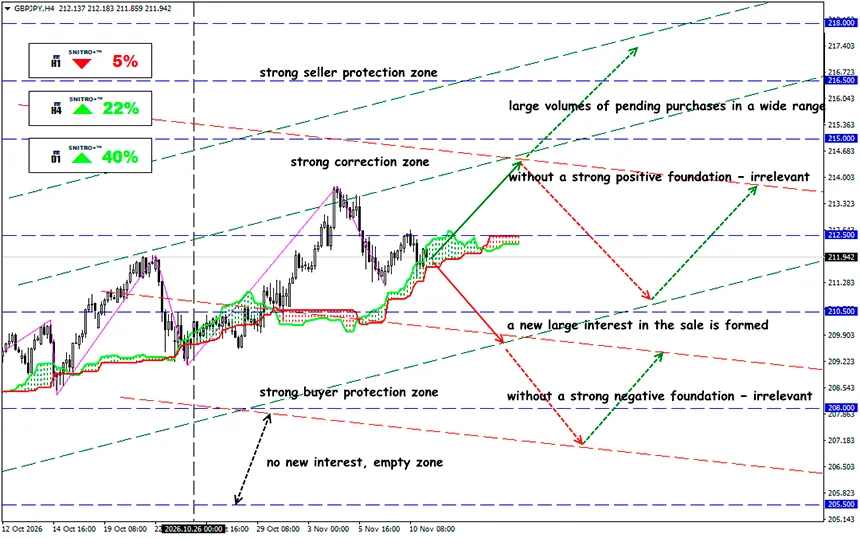
GBP/JPY
Zona-chave: 211.50 - 212.50
Buy: 213.50 (numa rutura decisiva acima de 213.00); objetivo 216.50; StopLoss 212.80
Sell: 211.00 (perante fortes fatores fundamentais negativos) ; objetivo 208.50; StopLoss 211.70
A normalização da política do Banco do Japão, as injeções de moeda no mercado e o risco de uma venda generalizada de ações estão a criar condições para um encerramento abrupto de posições contra o iene. O mercado cambial chegou a um ponto em que a lógica convencional dos diferenciais das taxas de juro começa a entrar em conflito com os riscos de liquidez.
EUR/JPY e GBP/JPY continuam atrativos para operações de carry trade. No entanto, a normalização contínua da política monetária japonesa está a alterar gradualmente a economia destas operações, enquanto a instabilidade nos mercados acionistas poderá desencadear um rápido encerramento de posições.
Recordemos:
Uma operação clássica de carry trade consiste em contrair empréstimos numa moeda com uma taxa de juro relativamente baixa e investir os fundos obtidos num ativo com maior rendimento. Para EUR/JPY e GBP/JPY, isto significa vender ienes e comprar euros ou libras, respetivamente.
O BOJ já aumentou a sua taxa de juro de referência para 1.25%, o nível mais elevado desde 1995, mas a moeda japonesa continua relativamente fraca. Em 5 de novembro, o BOE aumentou a sua taxa em 25 pontos base, elevando a vantagem nominal da taxa de juro da libra face ao iene para 275 pontos base. A taxa de depósito do ECB situa-se em 2.50%, proporcionando uma vantagem nominal de 125 pontos base face ao Banco do Japão.
Uma incerteza adicional resulta das estatísticas de intervenção cambial do Japão publicadas em 9 de novembro. O Ministério das Finanças confirmou que as autoridades gastaram ¥15.3993 biliões para apoiar a moeda nacional em apenas três dias de negociação durante o verão. A dimensão destas operações demonstra a disposição de Tóquio para intervir no mercado quando considera excessivos os movimentos cambiais. No entanto, estas ações não eliminam o diferencial fundamental das taxas de juro nem garantem uma valorização sustentada do iene.
Na reunião de outubro, o BOJ manteve a sua taxa em 1.25%. Ao mesmo tempo, o regulador confirmou que continuaria a reduzir as compras de obrigações do Estado japonês. Segundo a análise de novembro do MUFG, as compras mensais de JGB estão a ser reduzidas em ¥200 mil milhões por trimestre até ao primeiro trimestre de 2027, após o qual deverão estabilizar em aproximadamente ¥2 biliões por mês.
Esta alteração é importante por duas razões:
- Taxas de juro de curto prazo mais elevadas aumentam gradualmente os custos de financiamento das operações de carry trade.
- A redução das compras de obrigações altera o equilíbrio entre a oferta e a procura no mercado de JGB, podendo tornar os instrumentos de dívida japoneses mais atrativos para os investidores nacionais.
Um argumento adicional a favor de uma maior normalização surgiu em 30 de outubro. O Banco do Japão reconheceu que a pressão inflacionista subjacente se tinha aproximado de um nível compatível com a sua meta de 2%. O governador do BOJ, Kazuo Ueda, salientou que as decisões seriam tomadas em cada reunião, incluindo a de dezembro, tendo em conta os riscos inflacionistas.
A reação às intervenções cambiais constitui um fator especulativo distinto. As operações diretas das autoridades japonesas concentram-se normalmente nos instrumentos cambiais mais líquidos, sobretudo USD/JPY. No entanto, os seus efeitos propagam-se rapidamente aos pares cruzados através das relações de arbitragem. Por exemplo, se EUR/USD permanecer inalterado, uma descida de 3% em USD/JPY implica matematicamente uma descida comparável em EUR/JPY. Um mecanismo semelhante aplica-se a GBP/JPY através de GBP/USD.
A combinação de uma intervenção com uma venda generalizada de ações é particularmente perigosa. Nessa situação, os operadores de carry trade podem comprar simultaneamente ienes para reembolsar o financiamento, reduzir posições em ativos de risco e diminuir a alavancagem. Uma valorização inicial do JPY poderá desencadear novas compras forçadas da moeda japonesa.
Então, qual é o resultado?
EUR/JPY e GBP/JPY são atualmente de particular interesse devido à contradição entre a vantagem persistente das taxas de juro das moedas europeias e o risco crescente de uma forte valorização do iene japonês.
O cenário de base pressupõe um fortalecimento gradual do iene e um risco acrescido de correção descendente em EUR/JPY e GBP/JPY, mas não garante uma inversão imediata.
As operações de carry trade continuam a gerar rendimentos de juros positivos, mas potenciais perdas cambiais podem eliminar, em apenas algumas horas, os rendimentos acumulados ao longo de muitos meses de manutenção de uma posição. Quanto maior for a concentração de posições longas especulativas em EUR/JPY e GBP/JPY, mais perigoso se torna até mesmo um movimento inicial relativamente pequeno de valorização do iene.
Por isso, agimos com prudência e evitamos riscos desnecessários.
Lucros para todos!


