



A armadilha europeia
Porque é que a inflação elevada já não salva o euro
EUR/USD
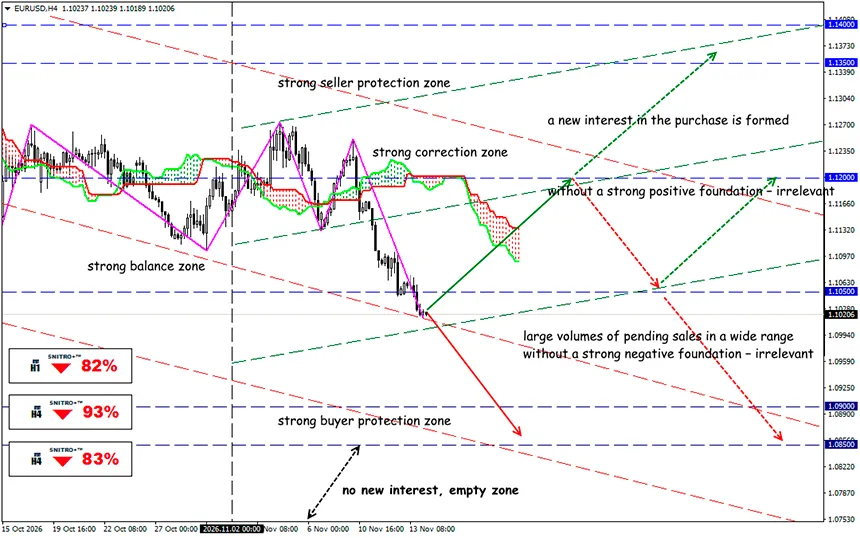
Zona-chave: 1.0980 1.1050
Buy: 1.1080 (perante fortes fatores fundamentais positivos) ; objetivo 1.12501.1350; StopLoss 1.1020
Sell: 1.0950 (num recuo após um novo teste de 1.1000) ; objetivo 1.08001.0750; StopLoss 1.1000
A inflação na zona euro acelerou para 4% em outubro, tendo os preços da energia dado o maior contributo para o aumento. A indústria enfrenta custos mais elevados e financiamento dispendioso. Conseguirá o BCE conter os preços sem intensificar o abrandamento económico?
A subida dos preços da energia está a trazer de volta os riscos inflacionistas, ao mesmo tempo que compromete a competitividade da indústria europeia. A economia europeia enfrenta novamente um dilema clássico de estagflação: os preços mais elevados da energia aceleram simultaneamente a inflação dos consumidores e aumentam os custos das empresas.
Recordemos:
A inflação energética acelerou para 20.8%, enquanto os preços no setor dos serviços aumentaram 3.3%. O HICP subjacente, excluindo energia, alimentos, álcool e tabaco, manteve-se em 2.5%. A inflação ultrapassa significativamente a meta de 2% do BCE. A principal aceleração está associada à energia, e não a um aumento comparável dos preços subjacentes. O aumento da taxa diretora pode conter a procura interna, mas não elimina uma escassez física de recursos energéticos nem reduz os preços mundiais do petróleo ou do gás.
- Para o mercado cambial, a situação é ambígua. Uma inflação mais elevada pode apoiar o euro através das expectativas de uma política monetária restritiva. No entanto, se a energia dispendiosa deteriorar a balança comercial e as perspetivas de produção, o efeito positivo dos diferenciais das taxas de juro será de curta duração.
- O inquérito bancário de outubro revelou uma diminuição da procura empresarial por novos empréstimos e um novo endurecimento dos critérios de concessão de crédito. Para a indústria, isto significa uma dupla pressão: as empresas enfrentam simultaneamente custos energéticos mais elevados e um acesso mais caro ao financiamento.
- A crise energética de 2026 representa mais do que uma aceleração temporária dos preços no consumidor. Afeta diretamente a competitividade dos fabricantes europeus no mercado mundial. Os custos adicionais das importações de gás no verão de 2026 são estimados em €18–33 mil milhões, em comparação com um cenário sem crise.
Estes custos propagam-se por toda a economia através de vários canais.
- Aumento direto dos custos de produção. Se as empresas não conseguirem transferir integralmente os custos para os clientes, as suas margens operacionais diminuem.
- Perda de competitividade das exportações. As empresas europeias competem com fabricantes de regiões onde os recursos energéticos são mais baratos.
- Pressão inflacionista. Os custos de produção mais elevados refletem-se gradualmente nos preços dos bens e serviços finais.
- Fator cambial (menos evidente). A zona euro continua a ser uma grande importadora de recursos energéticos. O aumento dos custos energéticos aumenta a necessidade de moeda estrangeira para pagar as importações. Isto pode limitar a valorização do euro, mesmo quando as taxas de juro permanecem relativamente elevadas.
Por conseguinte, uma inflação europeia elevada não significa necessariamente um euro forte. Se for impulsionada pelo encarecimento da energia importada, o efeito poderá ser o oposto.
Então, qual é o resultado?
A zona euro está a preparar-se para uma crise grave. A produção industrial está a contrair-se, as condições de crédito estão a tornar-se mais restritivas e o crescimento económico está a abrandar. Para o BCE, isto significa uma margem de manobra limitada: o aumento das taxas de juro intensifica a pressão sobre a produção, enquanto uma flexibilização prematura corre o risco de consolidar as expectativas de inflação.
O cenário mais provável envolve a manutenção de uma política monetária prudente e de uma volatilidade elevada nos ativos europeus. Para o EUR/USD, o diferencial de rendimentos face aos Estados Unidos continuará a ser crucial, enquanto as ações europeias serão particularmente sensíveis às alterações nas previsões de lucros das empresas industriais.
Se os preços aumentarem devido à energia importada enquanto a indústria perde competitividade, uma política monetária restritiva poderá intensificar a pressão sobre o investimento, o crédito e o crescimento económico.
Para os traders, o fator decisivo não será qualquer indicador isolado do HICP ou da produção industrial, mas sim a sua combinação com os movimentos dos rendimentos e a reação do mercado cambial. Será a coerência destes sinais que permitirá distinguir a volatilidade temporária provocada pela inflação do surgimento de condições graves de estagflação.
Por isso, agimos com prudência e evitamos riscos desnecessários.
Lucros para todos!


