


O dólar está perdendo o equilíbrio
O mercado de trabalho ameaça a nova taxa do Fed
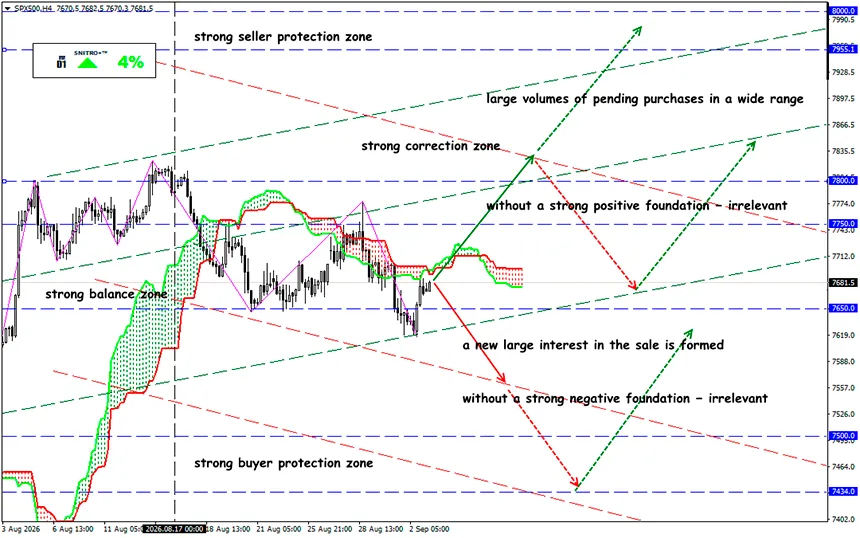
SP500
Zona-chave: 7,600 - 7,700
Buy: 7,750 (com fundamentos fortemente positivos); alvo 7,900; StopLoss 7,700
Sell: 7,550 (em um rompimento decisivo acima de 7,600); alvo 7,400-7,350; StopLoss 7,600
Os fracos dados da ADP mostraram que o mercado de trabalho dos EUA está perdendo força. Apenas 38,000 novos empregos atingiram o principal argumento dos compradores de USD. Agora, o destino do DXY será determinado não apenas pelo NFP, mas pela combinação entre emprego, rendimentos dos Treasuries e o choque do petróleo.
O DXY recuou de um pico de três semanas, enquanto os rendimentos dos Treasuries caíram. No entanto, o petróleo caro, a inflação e a guerra com o Irã tornam impossível contar com uma queda do dólar.
Um lembrete:
Para o Fed, isso é crucial: o mercado de trabalho está começando a esfriar justamente quando o problema da inflação causado pelo choque energético volta a se intensificar. Após a divulgação dos dados fracos, o dólar realmente ficou sob pressão. Na manhã de 3 de setembro, o DXY era negociado em torno de 99.4, recuando de uma máxima de quase três semanas de cerca de 99.86. Mas não houve uma venda generalizada de USD.
Após a revisão, o aumento de julho foi de 46,000 — o ritmo mais lento de criação de empregos desde janeiro.
Mas o número principal parece ainda melhor do que a estrutura interna do relatório.
- A indústria perdeu 17,000 empregos.
- Serviços profissionais e empresariais — 16,000.
- Setor de informação — 4,000.
- Todo o setor produtor de bens reduziu o emprego em 10,000.
- As pequenas empresas adicionaram apenas 3,000 empregos.
- As empresas de médio porte não criaram nenhum emprego.
Outro sinal veio dos salários. A remuneração-base aumentou 3.2% a/a: para os trabalhadores que permaneceram com o empregador anterior — 3.0%, e para aqueles que mudaram de emprego — 4.7%. A ADP observa que o crescimento dos salários vem desacelerando há quatro anos.
A cadeia macroeconômica clássica agora parece simples:
emprego fraco → Fed mais dovish → queda dos rendimentos → dólar mais fraco.
Em setembro de 2026, essa relação está se rompendo. O motivo é o choque energético. Em 3 de setembro, o Brent era negociado em torno de $95 por barril, enquanto o WTI estava em torno de $90–91. No dia anterior, o Brent fechou em $95.63, enquanto novos confrontos entre os EUA e o Irã devolveram ao mercado um prêmio de risco de oferta no Oriente Médio.
Isso cria uma combinação extremamente desagradável para o Fed: o mercado de trabalho está enfraquecendo enquanto a inflação energética está aumentando. O emprego fraco limita o espaço para novos aumentos das taxas. Mas o petróleo próximo de $95 e os riscos geopolíticos, ao mesmo tempo, impedem o Fed de declarar vitória sobre a inflação.
Portanto, uma ADP fraca ainda não equivale a um dólar fraco. Os Treasuries estão se tornando o principal indicador de confirmação. Para um trader de FX, o que importa agora não são apenas os dados de emprego, mas também a reação do mercado de títulos.
- Após atingir máximas de vários anos, o rendimento dos Treasuries de 10 anos começou a cair e, em 3 de setembro, estava em torno de 4.77%. O dólar enfraqueceu ao mesmo tempo.
- Se um NFP fraco provocar uma queda adicional, principalmente nos rendimentos dos Treasuries de curto prazo, o mercado efetivamente confirmará que o prêmio de juros do USD está diminuindo. As vendas do dólar poderão então se tornar significativamente mais agressivas.
- Se o NFP for fraco, mas os rendimentos de longo prazo permanecerem elevados por causa do petróleo, da inflação e dos riscos fiscais, o dólar poderá se mostrar surpreendentemente resistente a dados econômicos fracos.
Então, o que isso significa?
O mercado está entrando em um regime incomum.
Por um lado, 38,000 empregos, quedas no emprego na indústria e nos serviços profissionais e crescimento zero de empregos entre as empresas de médio porte mostram que o mercado de trabalho dos EUA está claramente perdendo força.
Por outro lado, a guerra entre os EUA e o Irã mantém o petróleo próximo de $95, aumentando os riscos inflacionários e sustentando a demanda por ativos de refúgio. Portanto, um fator que piora as perspectivas para a economia dos EUA pode, simultaneamente, apoiar o dólar.
- Um retorno acima de 100 após uma ADP fraca e um NFP moderado significaria que o choque do petróleo, a inflação e os altos rendimentos dos Treasuries ainda são mais fortes do que o esfriamento da economia.
- Um rompimento abaixo de 99 com um NFP fraco combinado com a queda dos rendimentos de curto prazo seria muito mais significativo. Nesse caso, o mercado começaria a negociar não mais uma divulgação estatística fraca, mas uma mudança na trajetória da política do Fed.
Portanto, a questão-chave não é quantos empregos os EUA criaram. A questão-chave é se o mercado de títulos deixará de pagar ao dólar um prêmio de juros por um Fed hawkish. É a resposta dos Treasuries que poderá determinar a direção do DXY durante todo o mês de setembro.
Portanto, agimos com sabedoria e evitamos riscos desnecessários.
Lucros para todos!


