


















A revolução estudantil abala o euro
França à beira de uma explosão orçamental
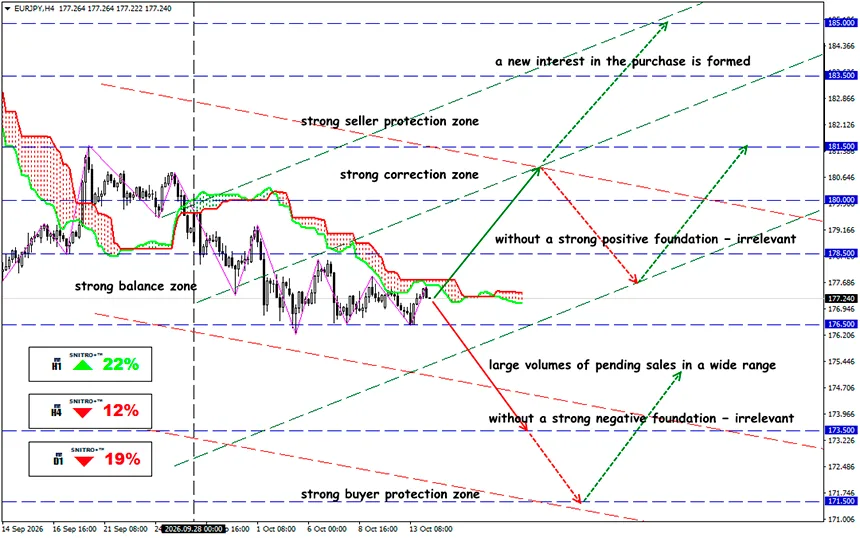
EUR/JPY
Zona-chave: 176.50 - 178.00
Buy: 178.50 (perante fortes fatores fundamentais positivos); objetivo 180.00; StopLoss 177.80
Sell: 176.00 (num recuo após um novo teste de 176.50); objetivo 173.50; StopLoss 176.70
Uma crise nas escolas francesas está a transformar-se num risco financeiro: Paris precisa de milhares de milhões para reformas sociais, mas os investidores exigem um prémio cada vez mais elevado para deter dívida francesa. Analisamos a ameaça que os protestos estudantis representam para o euro, os bancos europeus e os mercados acionistas.
Uma breve recapitulação
Os protestos em massa dos alunos das escolas francesas, iniciados em 21 de setembro, espalharam-se por todo o país, criando um desafio adicional para o governo do primeiro-ministro Sébastien Lecornu. O descontentamento com o sistema educativo coincidiu com uma forte subida dos custos de financiamento do Estado e divergências parlamentares sobre o orçamento de 2027. A crise orçamental está a intensificar-se: a dívida pública ultrapassa 119% do PIB, as yields das obrigações aproximam-se de 5% e os investidores exigem um prémio de risco mais elevado.
Os protestos estão a ganhar importância política, apesar da diminuição da participação.
Até 9 de outubro, os relatos indicavam que mais de 6,800 pessoas tinham sido detidas, enquanto as estimativas preliminares situavam os danos nas infraestruturas escolares em aproximadamente €30 milhões. O Ministério da Educação está a considerar contratar cerca de 3,000 professores adicionais.
Para os mercados financeiros, o custo imediato da reparação das escolas não representa uma ameaça sistémica. Muito mais importante é o potencial aumento dos compromissos orçamentais permanentes, incluindo salários, despesas com pessoal, modernização de edifícios e programas sociais.
O governo planeia atribuir aproximadamente €64 mil milhões à educação em 2027, em comparação com €48.8 mil milhões em 2017. O aumento nominal corresponde a €15.2 mil milhões, ou 31.1% ao longo de dez anos. No entanto, estes números não podem ser interpretados como um aumento equivalente dos recursos reais do sistema educativo sem ajustamentos à inflação e às alterações nas classificações orçamentais.
O principal risco para o mercado não é o custo dos protestos escolares, mas a possibilidade de a pressão social comprometer a consolidação orçamental.
O indicador-chave das tensões na dívida soberana francesa não é a yield absoluta das OAT, mas o diferencial entre as suas yields e as das Bunds alemãs.
Desde o final de agosto, o prémio de risco aumentou aproximadamente 56 pontos base. No entanto, o seu nível atual permanece abaixo do pico de outubro, de cerca de 147 pontos base, indicando uma estabilização parcial e não uma recuperação da confiança dos investidores.
A aritmética orçamental está a deteriorar-se. O risco francês está a ultrapassar as fronteiras nacionais: um aumento sustentado das yields das OAT poderá alterar a forma como os investidores avaliam o risco não apenas nos ativos franceses, mas também noutros mercados europeus.
Hoje, a presidente do BCE, Christine Lagarde, sublinhou que a resolução dos problemas da dívida francesa deve depender principalmente da própria política orçamental do país. Isto enfraquece os argumentos para especulações sobre uma intervenção imediata do banco central para apoiar o mercado obrigacionista francês.
O índice acionista francês CAC 40 está parcialmente protegido da crise económica interna graças à exposição internacional das receitas das suas maiores empresas. Para exportadores, produtores de artigos de luxo e empresas industriais, os mercados estrangeiros são frequentemente mais importantes do que a procura interna francesa.
Ainda assim, custos de capital mais elevados, a deterioração da atividade empresarial europeia e o enfraquecimento do consumo na China poderão intensificar a pressão sobre as avaliações das empresas.
Então, qual é a conclusão?
É pouco provável que os protestos nas escolas francesas, por si só, desencadeiem uma crise financeira europeia. No entanto, estão a aumentar o custo social e político da consolidação orçamental precisamente quando os mercados exigem ao governo uma redução credível do défice.
O principal risco não é um incumprimento da dívida soberana francesa, mas um aumento gradual do custo do capital em toda a zona euro, a diminuição da atratividade dos ativos europeus e uma reafetação das carteiras internacionais para instrumentos denominados em dólares.
Não se pode excluir um cenário alternativo: um compromisso orçamental bem-sucedido poderá reduzir rapidamente o prémio de risco francês e desencadear o fecho de posições curtas especulativas no euro.
Por enquanto, a crise francesa está a reforçar a tendência descendente já existente do euro. Nas operações baseadas em acontecimentos específicos, é prudente limitar o risco a 0.5–1% do capital de negociação por posição e ter em conta as correlações entre posições curtas em EUR/USD, no CAC 40 e em obrigações francesas.
Por isso, agimos com prudência e evitamos riscos desnecessários.
Lucros para todos!


