



NFP forte: realidade ou manipulação?
O mercado de trabalho desafia a política monetária
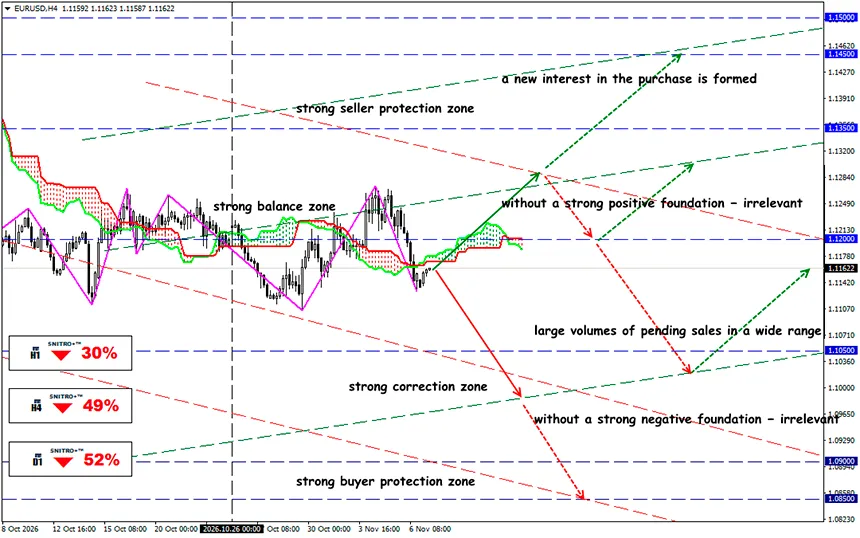
EUR/USD
Zona-chave: 1.1100 - 1.1200
Buy: 1.1250 (perante fortes fatores fundamentais positivos) ; objetivo 1.1400-1.1450; StopLoss 1.1190
Sell: 1.1100 (numa rutura decisiva acima de 1.1120) ; objetivo 1.0950; StopLoss 1.1160
O crescimento inesperado do emprego está a alterar as expectativas relativas às taxas de juro da Reserva Federal, mas a fiabilidade das estatísticas e a reação do mercado obrigacionista determinarão a sustentabilidade da valorização do dólar.
A divulgação, em 6 de novembro, das estatísticas de emprego dos EUA relativas a outubro alterou significativamente o equilíbrio de curto prazo dos fatores fundamentais no mercado cambial.
Recordemos:
A economia dos EUA criou 165,000 postos de trabalho fora do setor agrícola, face aos 65,000 esperados, enquanto a taxa de desemprego diminuiu de 4.2% para 4.1%. O BLS reviu em alta a sua estimativa de agosto para 186,000 (+53,000) e a de setembro para 60,000 (+31,000). No conjunto, os últimos três meses geraram 411,000 novos postos de trabalho, ou uma média de 137,000 por mês. Este valor é consideravelmente superior ao aumento médio mensal de 48,000 registado nos 12 meses anteriores.
Para a Reserva Federal, que avalia simultaneamente a resiliência do emprego e os riscos inflacionistas, estes resultados forneceram um argumento adicional contra a flexibilização da política monetária.
O valor de outubro foi 2.54 vezes superior à previsão. A questão é saber se as estatísticas refletem uma verdadeira aceleração das contratações ou características temporárias da amostra, do ajustamento sazonal e da apresentação de relatórios pelas empresas. Revisões posteriores poderão alterar não apenas a avaliação do mercado de trabalho, mas também a justificação para a valorização já registada pelo dólar.
Naturalmente, um grande desvio do valor efetivo em relação à previsão não prova, por si só, que as estatísticas sejam pouco fiáveis, muito menos que tenham sido deliberadamente distorcidas. No entanto, as revisões dos números do emprego dos meses anteriores e a reação ambígua das yields colocam em causa a sustentabilidade do impulso e aumentam o risco de uma inversão das principais moedas face ao dólar.
O dólar está a fortalecer-se, mas as obrigações não confirmam uma inversão inequívoca
A reação dos mercados financeiros mostrou que os investidores interpretaram o NFP sobretudo como um argumento a favor de uma política mais restritiva da Reserva Federal.
A reação dos mercados financeiros mostrou que os investidores interpretaram o NFP sobretudo como um argumento a favor de uma política mais restritiva da Reserva Federal.
Qual é a probabilidade de o BLS ter publicado dados incorretos?
Devem distinguir-se as seguintes hipóteses:
- Erro estatístico comum. O NFP é uma estimativa preliminar, não uma contabilização exata de cada posto de trabalho. Os resultados iniciais são revistos à medida que ficam disponíveis relatórios adicionais.
- Enviesamento sistemático da estimativa. Se o modelo de ajustamento sazonal ou a composição das empresas que respondem não refletirem corretamente as alterações na economia, o erro poderá repetir-se durante vários meses. Um enviesamento sistemático pode criar uma falsa impressão de aceleração ou desaceleração económica sem qualquer interferência intencional.
- Distorção deliberada dos dados para influenciar os mercados. Teoricamente, esta hipótese poderia ser investigada, mas a sua confirmação exigiria provas independentes ou os resultados de uma investigação oficial.
A reação do mercado não constitui uma verificação da qualidade estatística do BLS, e um desvio de 153.8% em relação à previsão não pode ser interpretado como um erro estatístico de 153.8%.
Então, qual é o resultado?
Em qualquer caso, o risco de novas revisões estatísticas é real e merece consideração específica numa estratégia de negociação. No entanto, os dados disponíveis são insuficientes para afirmar fundamentadamente que o NFP de outubro foi sobrestimado, muito menos para atribuir ao BLS a intenção de induzir o mercado em erro.
O perigo prático para os traders não reside apenas num potencial erro do BLS. Muito mais importante é o risco de o mercado ter sobrevalorizado uma única divulgação estatística, transformando uma surpresa estatística positiva em expectativas excessivamente agressivas de novas subidas das taxas de juro.
Recomendação principal: não perseguir a valorização já registada pelo dólar. A prioridade é vender após uma correção confirmada, desde que o mercado das taxas de juro continue a apoiar o cenário restritivo da Fed.
Por isso, agimos com prudência e evitamos riscos desnecessários.
Lucros para todos!


