


















O mercado da prata perde o seu brilho
A política da Fed não protege o metal da pressão vendedora
XAG/USD
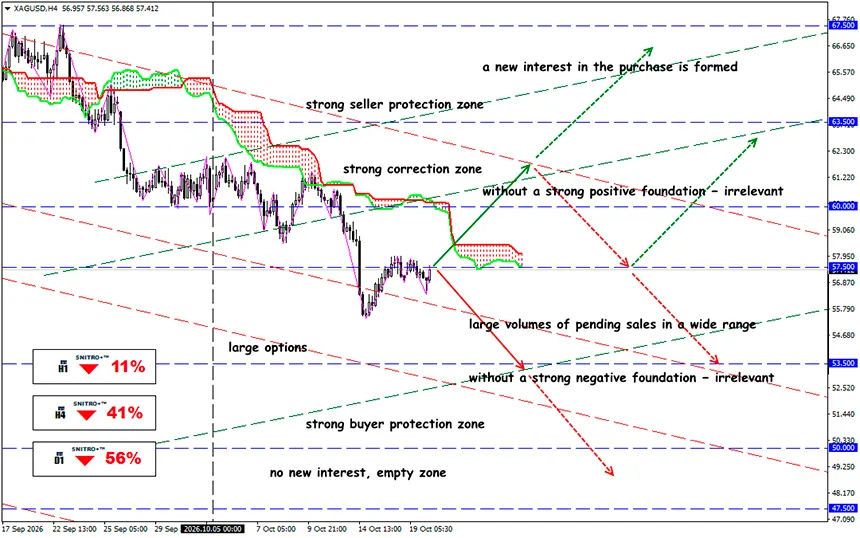
Zona-chave: 56.50 - 57.50
Buy: 58.50 (perante fortes fatores fundamentais positivos); objetivo 61.50; StopLoss 57.80
Sell: 56.00 (numa rutura convincente de 56.50); objetivo 53.50-51.50; StopLoss 56.70
A diminuição da probabilidade de uma subida das taxas de juro pela Fed em outubro está a apoiar os metais preciosos, mas as elevadas yields das obrigações americanas e o enfraquecimento da procura industrial estão a limitar a recuperação da prata.
A prata continua sob pressão após uma queda acentuada em 14 de outubro, quando os preços caíram 6.43%. A recuperação subsequente não foi suficientemente forte para fazer regressar os preços acima de $59–60. As elevadas yields das obrigações do Tesouro dos EUA e a fraca procura industrial continuam a limitar os ganhos.
Uma breve recapitulação:
O principal desenvolvimento dos últimos dias foi a reavaliação das expectativas relativas à decisão de política monetária da Fed em outubro. Segundo a MarketWatch, em 15 de outubro, a probabilidade de uma subida das taxas na reunião de 27–28 de outubro situava-se em 33.8%. Após as declarações do presidente da Fed, Warsh, em 16 de outubro, a probabilidade de as taxas permanecerem inalteradas ultrapassou 85%. Esta mudança substancial nas expectativas do mercado não garante um desempenho positivo dos metais preciosos.
Para a prata, é necessário distinguir dois cenários:
- Uma decisão de não aumentar as taxas é potencialmente positiva, pois reduz a probabilidade de novos aumentos dos custos de financiamento.
- Uma mudança para cortes nas taxas seria um catalisador de alta muito mais forte, pois poderia reduzir as yields reais das obrigações e o custo de oportunidade de deter prata.
Por enquanto, os mercados estão sobretudo a incorporar nos preços a probabilidade de uma pausa, e não o início de um novo ciclo de flexibilização monetária.
As yields das obrigações americanas continuam a ser o principal obstáculo.
A prata não gera rendimentos de cupões nem juros. Por isso, mesmo sem uma subida das taxas pela Fed, a procura de investimento poderá continuar moderada. Uma valorização sustentada da prata exige que três condições ocorram simultaneamente: descida das yields reais das obrigações do Tesouro dos EUA, enfraquecimento do índice do dólar americano (DXY) e estabilização da procura de metais industriais. Até agora, não há confirmação de que estas condições estejam a verificar-se em conjunto.
No entanto, a política monetária explica apenas parte do desempenho do XAG/USD. Segundo o World Silver Survey 2026:
- A procura mundial de prata caiu 2% em 2025, para 1.13 mil milhões de onças.
- O consumo industrial diminuiu 3%, para 657.4 milhões de onças.
- Prevê-se que a procura total caia mais 2% em 2026, para 1.11 mil milhões de onças.
- O défice estrutural projetado do mercado para 2026 situa-se em 46.3 milhões de onças.
- Segundo a previsão de abril, a procura de moedas e barras de investimento deverá aumentar 18% em 2026.
Isto evidencia uma contradição fundamental no mercado atual: o défice de oferta física persiste mesmo com a diminuição do consumo industrial.
Os riscos geopolíticos continuam também a ser um fator importante na formação dos preços. O conflito que envolve o Irão, a incerteza em torno do abastecimento energético e as tensões comerciais internacionais poderão apoiar a procura de metais preciosos.
No entanto, as implicações para a prata são mistas.
A subida dos preços do petróleo aumenta os riscos inflacionistas e poderá obrigar a Fed a manter uma política monetária restritiva durante mais tempo. Ao mesmo tempo, a deterioração das perspetivas para a produção industrial mundial poderá reduzir a procura de prata enquanto matéria-prima industrial.
Consequentemente, o ouro poderá apresentar um desempenho superior ao da prata durante períodos de agravamento das tensões geopolíticas, especialmente quando os investidores privilegiam ativos de refúgio com menor exposição ao ciclo industrial.
Então, qual é o resultado?
Conclusão para o mercado: a diminuição da probabilidade de uma subida das taxas já está parcialmente incorporada nos preços.
A prata encontra-se entre duas tendências fundamentais opostas.
Por um lado, um sexto ano consecutivo de défices estruturais projetados, os riscos geopolíticos e a procura de investimento criam uma base para uma recuperação dos preços a médio prazo. Por outro lado, os elevados custos de financiamento, as persistentes pressões inflacionistas e a diminuição do consumo industrial limitam o potencial de valorização.
Por um lado, um sexto ano consecutivo de défices estruturais projetados, os riscos geopolíticos e a procura de investimento criam uma base para uma recuperação dos preços a médio prazo. Por outro lado, os elevados custos de financiamento, as persistentes pressões inflacionistas e a diminuição do consumo industrial limitam o potencial de valorização.
Por isso, agimos com prudência e evitamos riscos desnecessários.
Lucros para todos!


