


















Hormuz intensifica a pressão sobre o mercado do petróleo
O prémio de risco geopolítico não vai desaparecer
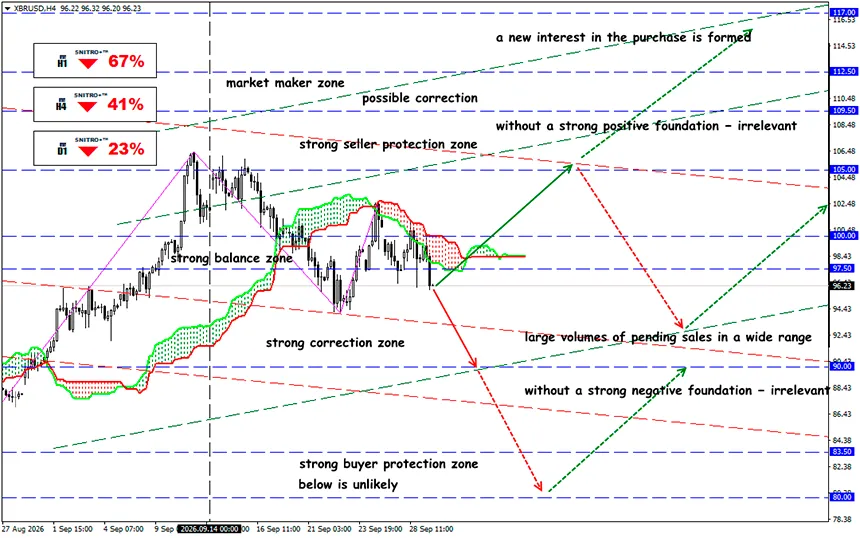
XBR/USD
Zona-chave: 95.00 - 97.50
Compra: 98.50 (com uma base fundamental fortemente positiva); alvo 102.00-103.50; StopLoss 97.50
Venda: 94.50 (num recuo após voltar a testar 96.50); alvo 91.50-90.00; StopLoss 95.50
As negociações entre os EUA e o Irão regressaram à via diplomática, mas ainda não existe um acordo efetivo. O mercado do petróleo voltou a negociar não tanto o equilíbrio entre oferta e procura, mas a probabilidade de reabertura do Estreito de Hormuz.
As exportações de petróleo do Médio Oriente recuperaram para 12.8 milhões de bpd, mas o défice de oferta e o diesel caro garantem um preço elevado para o Brent. O facto de existirem negociações reduz a probabilidade do cenário mais grave, mas ainda não elimina o prémio geopolítico: as posições das partes sobre sanções, o programa nuclear e as condições para o fim das hostilidades continuam substancialmente diferentes.
Um lembrete:
Teerão propôs reabrir Hormuz e regressar às negociações sobre o programa nuclear no prazo de sete dias se Washington cumprir várias condições. Estas incluem o fim do bloqueio naval dos EUA aos portos iranianos, o alívio das restrições às exportações de petróleo iraniano e a implementação de um cessar-fogo. Trump rejeitou a versão inicial da proposta, mas os contactos de mediação continuam.
É precisamente por isso que o petróleo demonstra uma sensibilidade extremamente elevada às manchetes políticas: notícias sobre um possível compromisso provocam uma venda, enquanto sinais de impasse trazem rapidamente os compradores de volta.
A situação no mercado físico melhorou. A Arábia Saudita tem sido a principal fonte da recuperação: a Kpler estima as exportações do reino em setembro em aproximadamente 5.4 milhões de bpd, comparativamente a 2.446 milhões de bpd em agosto. Os embarques através de Ras Tanura aumentaram de aproximadamente 929,000 para 3.6 milhões de bpd.
Segundo dados preliminares da Kpler, as exportações de petróleo de sete produtores-chave do Médio Oriente — Arábia Saudita, EAU, Iraque, Omã, Qatar, Kuwait e Irão — recuperaram para aproximadamente 12.8 milhões de bpd em setembro. Mas a região continua a fornecer ao mercado cerca de 6 milhões de bpd menos do que em fevereiro.
Outro fator importante é a escassez de diesel. Trump afirmou que está a considerar “muito seriamente” restrições às exportações de diesel dos EUA. As consequências para o mercado global poderão ser significativas: os EUA exportam cerca de 1.5 milhões de bpd de combustível, enquanto a Europa e a América Latina estão entre os destinos mais importantes. Restrições às exportações dos EUA poderiam aumentar os preços grossistas europeus do diesel em quase 2% por cada semana em que a proibição permanecesse em vigor. Por outras palavras, uma tentativa administrativa de reduzir os preços nos EUA poderá posteriormente aprofundar a escassez de produtos petrolíferos.
Para posições de médio prazo, os indicadores-chave são:
- volumes efetivos de petróleo que passam por Hormuz;
- exportações da Arábia Saudita e dos EAU;
- utilização do oleoduto East-West;
- número de VLCCs e custos de frete;
- estrutura de backwardation do Brent;
- crack spreads de diesel e gasóleo.
Se um acordo diplomático for acompanhado por um aumento sustentado dos transportes através de Hormuz, o prémio geopolítico no Brent terá uma razão fundamental para diminuir.
Se as negociações voltarem a fracassar e os fluxos físicos deixarem de recuperar, o mercado poderá regressar rapidamente à negociação do défice de oferta.
E qual é o resultado?
As consequências da crise já se estendem muito para além do mercado energético. Por exemplo, a correlação entre WTI e a yield das Treasuries a 10 anos atingiu aproximadamente 65% em setembro — o nível mais elevado desde 1990. A razão é óbvia: os preços elevados do petróleo aumentam as expectativas de inflação, enquanto o mercado incorpora uma trajetória de política monetária mais restritiva.
Isto cria a seguinte cadeia:
petróleo caro → expectativas de inflação → subida das yields das Treasuries → pressão sobre as ações → apoio ao dólar.
A situação em torno de Hormuz é um fator crítico não apenas para Brent e WTI. Pode alterar as expectativas de taxas, a curva de yields dos EUA e as avaliações das ações tecnológicas.
Embora a crise esteja longe de terminar, o mercado aprendeu a contornar parcialmente as suas consequências. O aumento da oferta física está a limitar o potencial de uma subida do petróleo mesmo quando o risco político quase não diminui.
É precisamente esta contradição que determinará a trajetória do Brent no curto prazo. Uma reabertura total de Hormuz poderá reduzir acentuadamente o prémio geopolítico. Um novo fracasso das negociações ou um ataque à infraestrutura energética voltaria a tornar o défice de oferta o principal fator de formação dos preços.
Portanto, agimos com prudência e evitamos riscos desnecessários.
Lucros para todos!


