


















O ouro está nervoso: mercado de trabalho fraco vs. dinheiro caro
O Fed torna-se irrelevante até dezembro
XAU/USD
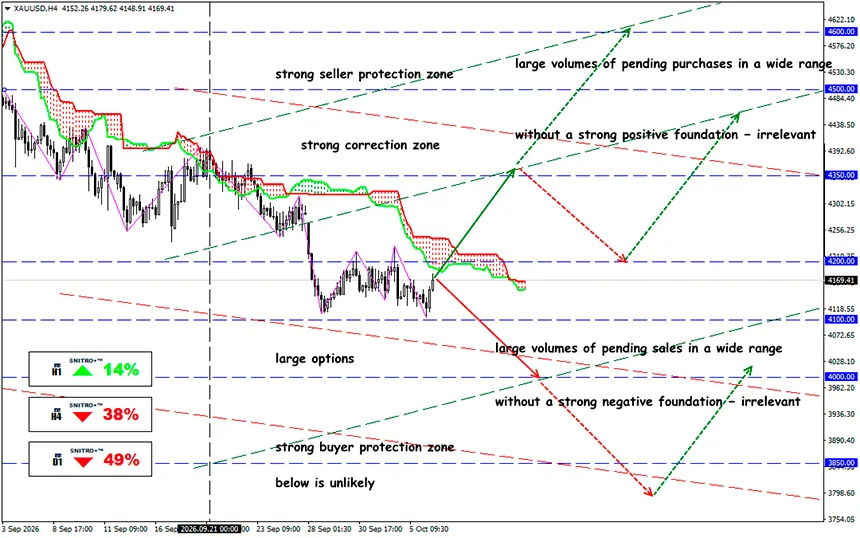
Zona-chave: 4,100.00 - 4,200.00
Buy: 4,200.00 (após romper um forte nível de suporte positivo); alvo 4,320-4,380; StopLoss 4,100.00
Sell: 4,100.00 (num recuo após um novo teste de 4,150); alvo 3,950-3,850; StopLoss 4,200.00
O ouro está a tentar formar uma reversão após o fraco NFP, mas o avanço ainda parece corretivo: o rendimento do UST10Y permanece em torno de 5.3%, o DXY está perto de 102 e o mercado praticamente retirou dos preços uma subida do Fed em outubro. O principal risco para os compradores é a inflação persistente e a elevada probabilidade de outro movimento do regulador já em dezembro.
Um lembrete:
O principal problema para o ouro neste momento não é a própria taxa de política monetária do Fed, mas o custo do dinheiro de longo prazo. O rendimento dos Treasuries a 10 anos está em torno de 5.27–5.30%, depois de atingir 5.349% em 5 de outubro — o nível mais elevado desde 2002. O rendimento a 30 anos chegou a 5.703%. Isto aumenta acentuadamente o custo de oportunidade de manter um ativo que não gera rendimento de juros.
O NFP fraco salvou o ouro de uma queda mais profunda
O relatório do mercado de trabalho de setembro alterou drasticamente as expectativas para o Fed. A economia dos EUA criou apenas 29,000 empregos, enquanto a taxa de desemprego permaneceu em 4.2%. Além disso, julho e agosto foram revistos em baixa num total combinado de 60,000 empregos. O crescimento dos ganhos médios por hora desacelerou para 0.1% m/m e 3.0% a/a.
Foi após o relatório NFP que a probabilidade de uma subida da taxa em outubro caiu de cerca de 70%, onde ainda se encontrava no final de setembro, para aproximadamente 21–23%. Em 6 de outubro, o CME FedWatch coloca a probabilidade de a taxa permanecer inalterada em aproximadamente 78%.
Este é um fator positivo importante para o ouro: o mercado de trabalho dá ao Fed uma razão para fazer uma pausa. Mas apenas em outubro.
A inflação traz de volta o risco de dezembro
O problema para os compradores de ouro surgiu após o relatório de emprego. O ISM Services PMI de setembro ficou em 54.9 contra 55.4 um mês antes, mas o componente Prices Paid subiu para 74.0, de 72.6 — o nível mais elevado desde julho de 2022.
O Fed enfrenta, portanto, uma combinação extremamente desconfortável:
- o mercado de trabalho está a desacelerar de forma visível;
- o setor de serviços continua a expandir-se;
- as pressões sobre os preços permanecem muito elevadas;
- os rendimentos de longo prazo estão a subir por si próprios, tornando as condições financeiras mais restritivas.
Por isso, o mercado praticamente descartou uma subida em 28 de outubro, mas não abandonou o cenário de maior aperto monetário. Segundo a estimativa mais recente do CME, a probabilidade de ocorrer pelo menos mais uma subida até à reunião de 9 de dezembro é de cerca de 86%. O cenário-base é uma taxa de política monetária de 4.00–4.25%.
É aqui que reside o principal risco para a valorização do ouro no médio prazo.
Uma pressão adicional sobre o XAU/USD está a vir através do dólar.
Os problemas orçamentais de França e a venda de dívida pública europeia ampliaram o spread entre as obrigações francesas e alemãs a 10 anos para cerca de 145–150 bps — uma área próxima dos máximos observados desde a crise da dívida soberana europeia. Neste contexto, o euro atingiu um mínimo de 17 meses face ao dólar.
O DXY subiu para 102.535 em 5 de outubro e mantém-se em torno de 102.0–102.2 em 6 de outubro. Portanto, o recente enfraquecimento do dólar ainda parece mais uma realização de lucros do que uma reversão completa da moeda dos EUA.
Para o ouro, isto é crítico: o NFP fraco não foi suficiente para inverter simultaneamente o dólar e os Treasuries.
E qual é o resultado?
O principal evento nas próximas sessões é a publicação da ata da reunião de setembro do FOMC em 7 de outubro. Para o ouro, no entanto, a ata em si importa menos do que as respostas a duas perguntas: quão preocupado está o Fed com a aceleração dos preços e considera a subida de setembro o início de um novo ciclo de aperto ou um ajuste pontual?
O ouro ganhou algum fôlego, mas ainda não estabeleceu uma nova tendência de alta. O mercado de trabalho fraco praticamente retirou uma subida da taxa do Fed do cenário de outubro, mas, ao mesmo tempo, o relatório ISM mostrou que persistem fortes pressões inflacionistas, enquanto os rendimentos dos Treasuries permanecem próximos de máximos de 24 anos.
Enquanto o UST10Y permanecer acima de 5.2% e o DXY se mantiver acima de 102, a subida do XAU/USD deve ser vista principalmente como uma correção após a queda. Uma verdadeira mudança do equilíbrio a favor dos compradores exigiria uma queda simultânea do dólar, dos rendimentos de longo prazo e das expectativas de subida da taxa em dezembro. Até lá, o intervalo de $4,100–4,230 continua a ser o principal campo de batalha entre compradores e vendedores. Uma quebra abaixo de $4,100 seria um sinal baixista separado, com um alvo-base de $4,000.
Portanto, agimos com sabedoria e evitamos riscos desnecessários.
Lucros para todos!


