


















A França está a transformar a dívida em risco cambial
O euro está novamente sob pressão
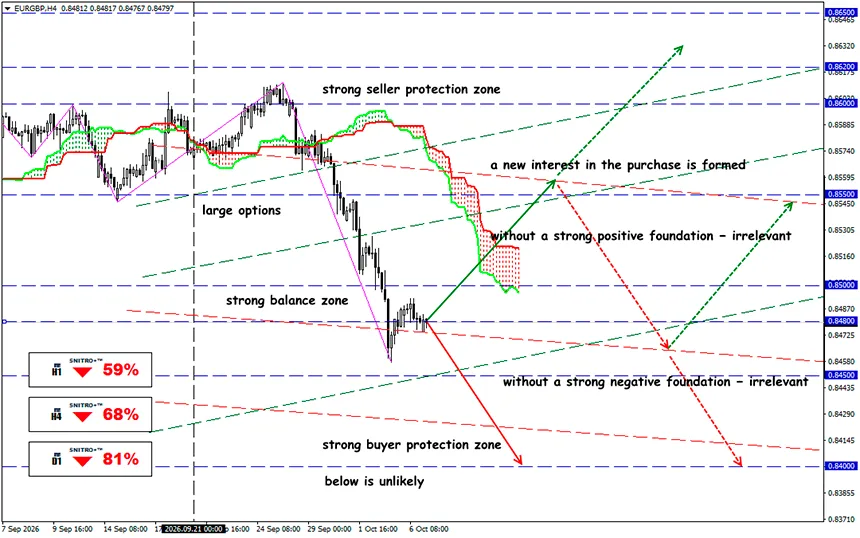
EUR/GBP
Zona-chave: 0.8460 - 0.8500
Buy: 0.8510 (numa quebra decisiva acima de 0.8500); alvo 0.8600-0.8620; StopLoss 0.8460
Sell: 0.8450 (com fortes fundamentos negativos) ; alvo 0.8350; StopLoss 0.8500
A crise da dívida francesa já se espalhou para além do mercado de OAT: o aumento do prémio de risco está a pressionar o euro, a apoiar o franco suíço e a alterar as expectativas para as taxas do BCE. A principal questão para as moedas é saber se o stress em França se transformará numa nova crise de fragmentação da Zona Euro.
Durante grande parte da última década, emprestar dinheiro a França era considerado quase tão seguro como emprestar à Alemanha. Essa confiança está agora a desaparecer rapidamente.
Um lembrete:
A dívida pública de França situava-se em €3.5955 biliões, ou 119.0% do PIB, no final do Q2 2026. Os custos de financiamento de França atingiram o nível mais elevado desde 2002, enquanto o diferencial em relação à Alemanha aumentou para o maior nível desde 2011. Na semana passada, os investidores exigiram rendimentos de até 5% para emprestar dinheiro ao governo francês por 10 anos.
França é demasiado grande para que o stress no seu mercado de dívida permaneça local — o risco francês está a tornar-se risco europeu. O prémio exigido pelos investidores para deter dívida francesa em vez de dívida alemã subiu para o nível mais elevado desde a crise da dívida da Zona Euro de 2011–2012.
Por outras palavras, França está agora a pagar mais para se financiar do que Itália e Grécia, os países que estiveram no epicentro dessa crise.
Um plano de resgate continua em discussão: na última quinta-feira, o governo do primeiro-ministro Lecornu apresentou um projeto de orçamento para 2027 que prevê cerca de €54 mil milhões em cortes de despesa e receitas adicionais. A meta para o défice é de 5% do PIB no próximo ano, em comparação com 5.4% em 2026.
Cerca de dois terços do ajustamento orçamental deverão resultar da contenção da despesa e um terço do aumento de impostos e contribuições. As medidas incluem €6 mil milhões de poupanças tanto no sistema de pensões como na saúde. A despesa pública, excluindo o serviço da dívida e a defesa, deverá ser congelada em termos nominais, o que, após considerar a inflação, apertaria efetivamente os orçamentos.
No entanto, em vez de tranquilizar os investidores, o plano tornou-os mais cautelosos.
França já está a pressionar o euro através de três canais:
- Saídas diretas de capital — se um investidor internacional vender OATs e transferir o dinheiro para fora do bloco monetário, a operação cria procura direta por USD, CHF ou outras moedas e oferta de EUR.
- Bancos — o aumento dos rendimentos das obrigações soberanas significa uma queda dos preços de mercado. Os bancos franceses e europeus são grandes detentores de dívida soberana, pelo que uma nova queda dos OATs poderá reduzir o valor das garantias, aumentar a volatilidade do capital bancário e apertar as condições financeiras.
- Expectativas para o BCE — a inflação exige uma política restritiva, mas novas subidas das taxas aumentam simultaneamente a pressão sobre os países mais endividados.
É precisamente por isso que o mercado reduziu as expectativas de um maior aperto do BCE. Isto tornou-se um fator adicional por detrás da queda do EUR/USD.
Mas a expressão mais direta do risco francês encontra-se no EUR/CHF. O franco suíço desempenha duas funções ao mesmo tempo: é uma moeda de refúgio e uma alternativa ao euro dentro da Europa.
A libra também está a beneficiar da fraqueza do euro — o Reino Unido está fora da Zona Euro, pelo que o risco soberano francês não entra diretamente no mecanismo de política monetária do BoE. O próprio Reino Unido enfrenta elevados custos de serviço da dívida e rendimentos crescentes dos gilts. Assim, num ambiente global de risk-off, o GBP/USD pode perfeitamente cair juntamente com o EUR/USD. Além disso, o mercado mantém atualmente expectativas mais hawkish para o BoE, o que apoia a GBP relativamente ao EUR.
E qual é o resultado?
O BCE pode travar o pânico, mas não pode resolver o problema de França. O principal contra-argumento ao cenário de uma nova crise da Zona Euro é que o BCE dispõe agora de instrumentos que não existiam no início da crise de 2010–2012.
O BCE pode comprar obrigações soberanas de um país se movimentos desordenados do mercado ameaçarem a transmissão da política monetária única. Mas, nessas operações, o BCE deve ter em conta o cumprimento das regras orçamentais da UE, a sustentabilidade da dívida e a qualidade da política macroeconómica. E essas compras destinam-se a combater dinâmicas de mercado que não sejam justificadas pelos fundamentos. Mas os problemas de Paris estão precisamente enraizados numa dívida elevada e num défice persistente.
Economicamente, a direção é clara. Politicamente, é irrealista: França está a entrar no ciclo presidencial de 2027, o parlamento está fragmentado e as disputas orçamentais coincidem com o descontentamento social.
Por isso, é necessário acompanhar simultaneamente:
OAT-Bund spread → setor bancário → expectativas para as taxas do BCE → EUR/CHF → EUR/USD.
Esta sequência fornece atualmente o sinal mais precoce de uma mudança de regime.
Portanto, agimos com sabedoria e evitamos riscos desnecessários.
Lucros para todos!


