


















A França está matando o euro
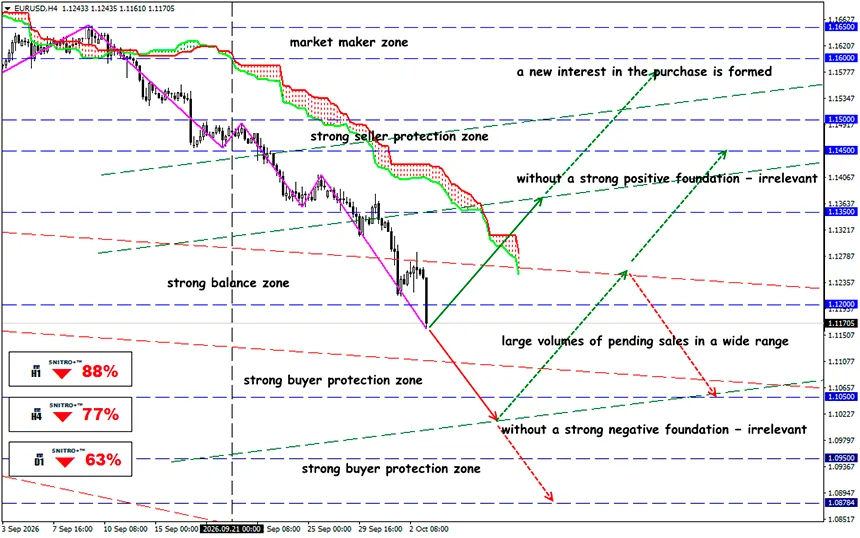
O mercado voltou a negociar o risco de fragmentação da zona do euro
EUR/USD
Zona-chave: 1.1150 - 1.1250
Buy: 1.1320 (com uma forte base fundamental positiva) ; alvo 1.1500-1.1580; StopLoss 1.1250
Sell: 1.1120 (em uma correção após um novo teste de 1.1230) ; alvo 1.1000-1.0950; StopLoss 1.1200
O estresse da dívida francesa tirou os fracos NFP dos holofotes: o EUR/USD atingiu seu nível mais baixo desde maio de 2025, enquanto o spread OAT–Bund se aproximou dos níveis observados durante a crise da dívida soberana. Para o euro, o que importa agora já não é a inflação, mas a confiança na sustentabilidade fiscal da França.
Segundo a teoria, os não residentes fogem de um país por duas razões: quando o governo não pode ou não quer pagar. Com a direita ou a esquerda no poder, a França deveria ser evitada como a peste por ambas as razões. Em vez de cair para 5% do PIB, o déficit orçamentário está, pelo contrário, caminhando para 6%. Ao mesmo tempo, o aumento dos custos de financiamento e das despesas com o serviço da dívida está tornando extremamente difíceis os esforços do governo para reduzi-lo.
Rumores de que o alargamento do spread entre os títulos franceses e alemães para seu nível mais alto desde a crise da dívida soberana europeia de 2012 resultará em rebaixamentos dos ratings de crédito de Paris estão levando os investidores a retirar seu dinheiro. Além disso, a alta igualmente rápida dos rendimentos dos títulos italianos, gregos e belgas, juntamente com os franceses, sugere que o contágio está se espalhando pela zona do euro muito mais rapidamente do que se poderia esperar.
Um lembrete:
Os fatos confirmam um forte alargamento do spread entre as OAT francesas de 10 anos e os Bunds alemães. Em 5 de outubro, os rendimentos franceses estavam em torno de 4.88–4.90%, enquanto os rendimentos alemães estavam em torno de 3.43%. O prêmio da França, portanto, situava-se em aproximadamente 145–146 bps. Após um pico de cerca de 159 bps no final da semana passada, isso representa apenas uma pequena correção: o pico foi o mais alto em aproximadamente 15 anos.
- A alta dos rendimentos das OAT, juntamente com a queda ou estabilidade dos rendimentos dos Bunds, indica não apenas uma venda global de títulos, mas uma transferência de capital para fora da França e para ativos europeus mais seguros.
- A dívida pública da França subiu para €3.5955 trilhões, ou 119.0% do PIB, no final do Q2, em comparação com 117.5% um trimestre antes. No início do ano, o número ainda era significativamente menor.
- A França já possui rating A+ da Fitch e da S&P. A Moody’s mantém um rating Aa3 com perspectiva negativa e planeja sua próxima decisão para 23 de outubro de 2026. Em 2 de outubro, a agência destacou separadamente que a fragmentação política está dificultando a aprovação do orçamento e a consolidação fiscal.
Nesse contexto, nem mesmo os fracos NFP conseguem salvar a situação. Em setembro, os NFP aumentaram em modestos 29,000, quase três vezes menos que o previsto, os dados dos meses anteriores foram revisados para baixo em 60,000, e o desemprego aumentou para 4.2%. Como resultado, a probabilidade de aperto da política monetária do Fed em outubro caiu para 18%. Em teoria, isso deveria ter derrubado fortemente o dólar dos EUA. Na realidade, ele se fortaleceu.
Na verdade, um forte crescimento dos NFP não é necessário para que o Federal Reserve aumente as taxas. O envelhecimento da população e as restrições à imigração estão desacelerando o crescimento da oferta de mão de obra. Nesse contexto, até mesmo um aumento na taxa de participação aponta para força no mercado de trabalho.
No entanto, ainda é cedo demais para descrever a situação como uma repetição em grande escala da crise da dívida soberana europeia de 2012. O ECB possui o Transmission Protection Instrument, que pode ser usado contra uma fragmentação “injustificada e desordenada” nos mercados de títulos. Em outras palavras, o regulador agora dispõe de significativamente mais instrumentos de estabilização do que durante os estágios iniciais da crise anterior.
O ECB se encontra em uma posição muito mais desconfortável.
A estimativa preliminar do Eurostat mostra a inflação HICP acelerando para 3.8% a/a em setembro, ante 3.2% em agosto. A inflação subjacente, excluindo energia, alimentos, álcool e tabaco, aumentou de 2.4% para 2.5%. O componente de energia permanece particularmente forte em +18.8% a/a.
Formalmente, esses dados apoiam um novo aperto da política, mas o estresse da dívida francesa complica radicalmente a escolha. Se o ECB continuar seu ciclo de aperto monetário, os rendimentos dos títulos da zona do euro subirão ainda mais. Nesse caso, poderá ter de resgatar urgentemente o euro.
E qual é o resultado?
O principal risco para o EUR/USD mudou. Até recentemente, o mercado comparava as trajetórias futuras das taxas do Fed e do ECB; agora, um prêmio pelo risco fiscal e político da zona do euro foi adicionado ao diferencial de juros.
Três indicadores estão agora em foco:
- o spread OAT–Bund de 10 anos;
- a probabilidade de a Moody’s tomar uma ação de rating em 23 de outubro;
- a disposição do ECB de separar a luta contra a inflação da proteção do mecanismo de transmissão monetária.
Enquanto o spread francês permanecer em torno de 145–150 bps e o EUR/USD for negociado abaixo de 1.1250–1.1300, a perspectiva será exclusivamente baixista.
Portanto, agimos com sabedoria e evitamos riscos desnecessários.
Lucros para todos!


