


A Europa sob um golpe duplo
Hormuz impulsiona o petróleo para cima e o BCE em direção a aumentos das taxas
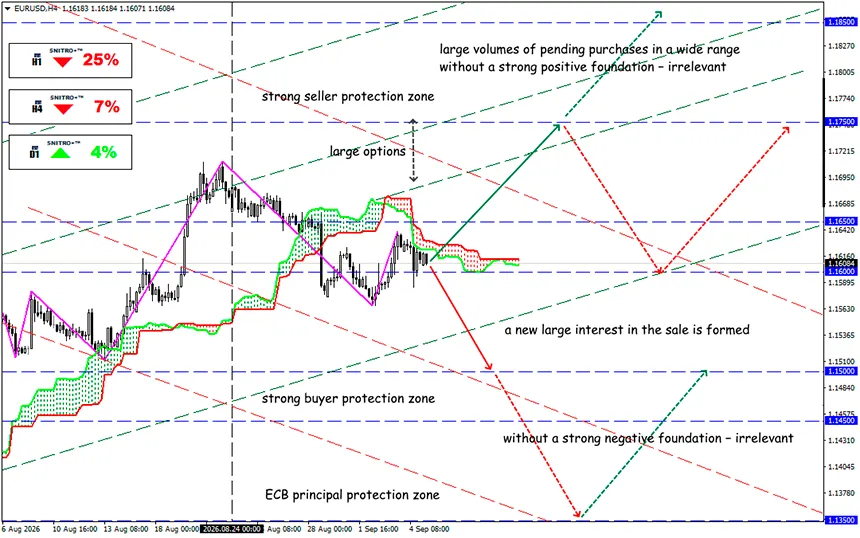
EUR/USD
Zona-chave: 1.1600 - 1.1650
Buy: 1.1680 (em um rompimento convincente acima de 1.1650) ; alvo 1.1850-1.2000; StopLoss 1.1620
Sell: 1.1550 (com fundamentos fortemente negativos) ; alvo 1.1350; StopLoss 1.1620
O choque geopolítico está intensificando a inflação e reduzindo o espaço para a alta das ações europeias. A Europa entra na nova semana sob pressão de dois fatores ao mesmo tempo — um forte aumento dos riscos energéticos devido às tensões em torno do Estreito de Hormuz e às expectativas de outro aumento da taxa pelo BCE.
Um lembrete:
Para as ações, esta é uma combinação perigosa: a alta dos preços do petróleo aumenta a inflação, enquanto uma política mais restritiva do banco central eleva o custo do capital. As ações europeias começaram a semana em queda. O STOXX 600 perdeu cerca de 0.1%, e o DAX 0.3%, enquanto os investidores avaliavam as consequências de uma nova escalada do conflito entre os EUA e o Irã e se preparavam para a reunião do BCE em 10 de setembro.
A principal fonte de risco é o Estreito de Hormuz, por onde passa uma parcela significativa do fornecimento global de petróleo e GNL. A nova escalada já afetou o mercado de commodities: o Brent subiu para aproximadamente $97.60 por barril, atingindo uma máxima de sete semanas.
Para a Europa, este é um cenário especialmente negativo.
Custos mais altos de combustível aumentam diretamente as despesas de transporte e produção, ao mesmo tempo em que elevam as expectativas de inflação. Se as interrupções no fornecimento persistirem, o choque energético poderá passar de um fator temporário para uma pressão mais sustentada sobre as margens das empresas europeias.
A Zona do Euro já está mostrando as consequências do choque energético. Em agosto, a inflação ao consumidor acelerou para 3.3%, ante 2.9% em julho, enquanto os preços da energia subiram 14.3% em termos anuais. Ao mesmo tempo, a inflação subjacente caiu para 2.4%, indicando que o novo impulso inflacionário é predominantemente provocado pela energia.
Para o mercado acionário, o problema não está tanto no aumento em si, mas na perspectiva de um aperto adicional. O Deutsche Bank já admite outro aumento de 25 pb em dezembro e considera 2.75% como a taxa terminal mais provável caso a crise energética persista.
Isso cria pressão sobre os segmentos mais sensíveis aos custos de financiamento — imóveis, construção e empresas de crescimento com fluxos de caixa de longa duração.
Os EUA estão acrescentando outra fonte de pressão.
- A situação está sendo complicada pelos dados macroeconômicos dos EUA. Em agosto, a economia dos EUA adicionou 162,000 empregos, contra expectativas de cerca de 55,000–65,000, enquanto o desemprego permaneceu em 4.1%.
- Um mercado de trabalho forte reduz a necessidade de um rápido afrouxamento do Fed e sustenta os rendimentos dos títulos. Portanto, o próximo catalisador-chave será o CPI dos EUA, cuja divulgação é esperada antes da reunião do FOMC de 15–16 de setembro.
Para as ações globais, isso cria uma combinação extremamente desconfortável: os preços do petróleo estão subindo, as expectativas de inflação estão aumentando e os bancos centrais têm menos espaço para reduzir as taxas.
No curto prazo, a vantagem permanece com as estratégias defensivas.
- STOXX 600 e DAX: a alta dos preços do petróleo e dos rendimentos dos títulos cria o risco de uma correção adicional. As compras só se justificam se o prêmio geopolítico diminuir e o mercado de energia se estabilizar.
- Empresas europeias de energia: continuam sendo beneficiárias relativas do petróleo caro. Ao mesmo tempo, os traders devem levar em conta o risco de uma forte reversão dos preços caso ocorra uma desescalada no Oriente Médio.
- Imóveis e empresas de crescimento: são os mais vulneráveis a novos aumentos dos rendimentos. Aqui, a pressão das taxas pode superar o suporte do mercado acionário mais amplo.
Então, o que isso significa?
A inflação está empurrando o BCE novamente em direção a aumentos das taxas. O mercado está precificando quase completamente um aumento de 25 pb na taxa de depósito do BCE — de 2.25% para 2.50% — na reunião de 10 de setembro.
Para os traders, o indicador-chave agora não é o nível dos próprios índices, mas a seguinte cadeia:
Brent → expectativas de inflação → rendimentos dos títulos → política do BCE/Fed → avaliações das ações.
Enquanto o Brent permanecer em torno de $100 e os bancos centrais forem obrigados a responder ao impulso inflacionário, o potencial de crescimento sustentado das ações europeias continuará limitado.
O principal risco para os touros não é um aumento isolado da taxa do BCE, mas um cenário em que uma crise energética prolongada force os bancos centrais a manter as taxas elevadas por mais tempo do que o mercado espera.
Para EUR/USD, a combinação de um BCE mais hawkish e taxas em alta nos EUA cria risco nos dois sentidos. Portanto, a direção do par dependerá principalmente da dinâmica relativa dos rendimentos dos Bund e dos Treasury, e não apenas dos preços do petróleo.
Portanto, agimos com sabedoria e evitamos riscos desnecessários.
Lucros para todos!


