


















Europa atingida pela inflação impulsionada pelo petróleo
Conseguirá o euro sobreviver à sua batalha contra o dólar?
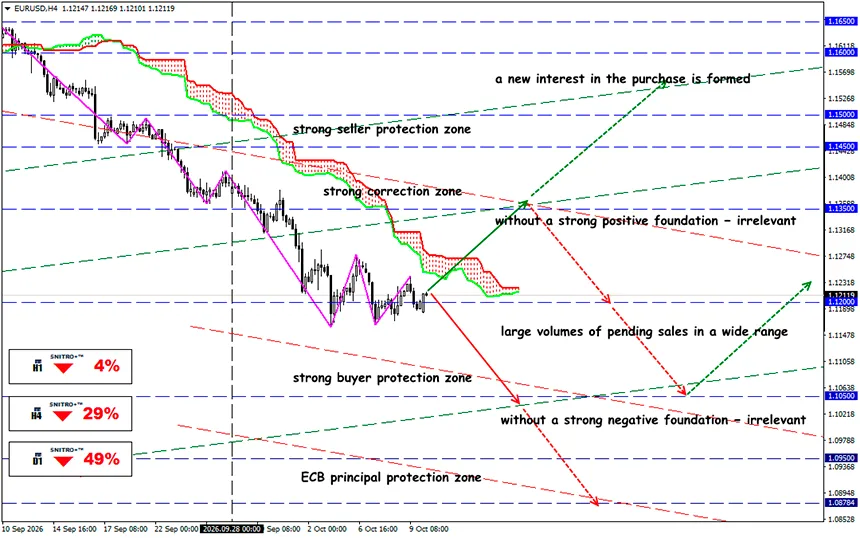
EUR/USD
Zona-chave: 1.1150 - 1.1250
Buy: 1.1270 (com fortes fundamentos positivos) ; alvo 1.1400-1.1450; StopLoss 1.1200
Sell: 1.1120 (numa quebra decisiva acima de 1.1150) ; alvo 1.1000-1.0950; StopLoss 1.1190
A aceleração da inflação, os riscos da dívida soberana francesa e a procura por ativos de refúgio estão a apoiar o dólar. No entanto, antes da divulgação do CPI dos EUA, uma estratégia baixista exige confirmação pela ação do preço, e não apenas por argumentos macroeconómicos.
Um lembrete:
A estimativa preliminar do Eurostat mostra que a inflação anual na zona euro acelerou para 3.8% em setembro, face a 3.2% em agosto. A inflação energética subiu para 18.8% em termos homólogos, em comparação com 14.3% no mês anterior. Entretanto, a inflação dos serviços situou-se em 3.2%, enquanto a inflação dos bens industriais não energéticos foi de 1.1%.
Estes números exigem uma interpretação mais diferenciada do que a simples suposição de que «inflação elevada significa um euro fraco».
- Uma subida acentuada dos preços da energia pode simultaneamente deteriorar a balança comercial da zona euro, aumentar os custos das empresas e reduzir os rendimentos reais dos consumidores. Para a moeda, isto cria um canal de transmissão negativo através do crescimento económico e das importações de energia.
- A aceleração da inflação poderá limitar a capacidade do BCE de flexibilizar a política monetária ou reforçar as expectativas de taxas de juro mais elevadas. Mantendo-se tudo o resto constante, isto apoiaria o euro. Por conseguinte, a reação da moeda depende de como as expectativas relativas às taxas do BCE mudam em comparação com as expectativas para a Fed.
- A aceleração da inflação poderá limitar a capacidade do BCE de flexibilizar a política monetária ou reforçar as expectativas de taxas de juro mais elevadas. Mantendo-se tudo o resto constante, isto apoiaria o euro. Por conseguinte, a reação da moeda depende de como as expectativas relativas às taxas do BCE mudam em comparação com as expectativas para a Fed.
A inflação cria um contexto contraditório para o euro. O impacto negativo do aumento dos custos e do enfraquecimento da economia compete com o potencial apoio das expectativas relativas às taxas de juro. Para o mercado cambial, os níveis relativos das taxas de juro, e não os níveis absolutos, continuam a ser decisivos.
Outro fator perturbador: Alemanha
As encomendas industriais alemãs caíram 10.6% em agosto face a julho. No entanto, excluindo as grandes encomendas, a queda foi de apenas 0.1%. A forte descida global foi provocada por uma contração de 61.5% nas encomendas de equipamento de transporte, após um aumento excecional em julho.
Isto não elimina os problemas enfrentados pela indústria alemã, mas altera significativamente a forma como os dados devem ser interpretados. Um único indicador mensal fortemente afetado por grandes contratos voláteis não indica um colapso da procura industrial.
Para o BCE, isto representa um desafio difícil: as pressões sobre os preços estão a intensificar-se, enquanto a atividade industrial permanece irregular. O banco central deve considerar o risco de a inflação se tornar persistente sem ignorar o impacto das taxas de juro elevadas na atividade de investimento.
A dívida francesa não é um sinal de venda
Os riscos orçamentais de França tornaram-se um dos principais fatores que impulsionam o mercado europeu de obrigações. Segundo o INSEE, a dívida pública atingiu €3,595.5 mil milhões no segundo trimestre de 2026, equivalente a 119.0% do PIB, em comparação com 117.5% no primeiro trimestre.
A taxa preliminar de inflação anual de França subiu para 3.0% em setembro, face a 2.4% em agosto, enquanto a taxa de inflação harmonizada atingiu 3.4%.
No entanto, os problemas orçamentais internos de França não têm necessariamente de evoluir para uma crise sistémica da zona euro.
O CPI dos EUA poderá alterar o equilíbrio das expectativas
O dólar americano está a beneficiar da procura geopolítica por ativos de refúgio e das preocupações de que a inflação impulsionada pela energia torne mais difícil o regresso da inflação à meta da Fed.
As previsões sugerem que a inflação global poderá acelerar para aproximadamente 3.7% em termos homólogos, enquanto se espera que a inflação subjacente se situe em torno de 2.5%.
Então, qual é a conclusão?
O contexto fundamental favorece atualmente o dólar, mas não fornece um sinal claro para vender o euro. A inflação impulsionada pela energia está simultaneamente a enfraquecer as perspetivas de crescimento da Europa e a limitar a margem para flexibilização monetária.
O risco da dívida soberana francesa está a tornar-se uma importante fonte de volatilidade. O spread OAT–Bund deve ser analisado juntamente com os rendimentos dos títulos do Tesouro dos EUA, e não isoladamente. Um aumento do prémio de risco europeu combinado com a subida dos rendimentos americanos proporcionaria uma configuração baixista mais convincente para o EUR/USD do que qualquer um dos fatores isoladamente.
O próximo grande catalisador é a divulgação do CPI dos EUA em 14 de outubro. Se a inflação superar as previsões e os rendimentos americanos retomarem a sua tendência ascendente, uma quebra abaixo de 1.1170 obterá confirmação fundamental.
Se os dados forem mais fracos do que o esperado, é provável uma recuperação em direção a 1.1240–1.1250, mesmo que os problemas subjacentes da Europa persistam.
Por isso, agimos com prudência e evitamos riscos desnecessários.
Lucros para todos!


