


















O euro enfraquece, a libra resiste: qual perderá face ao iene?
Pares cambiais cruzados antes das decisões dos bancos centrais
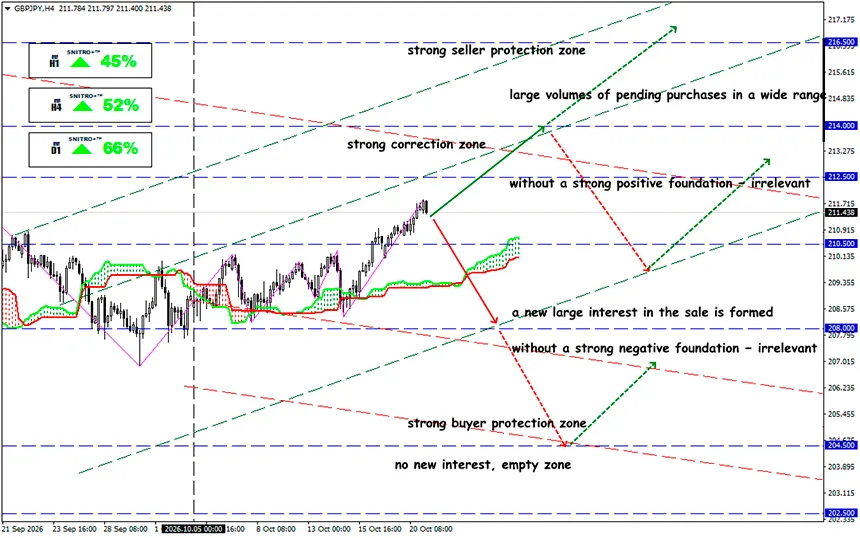
GBP/JPY
Zona-chave: 211.00 - 212.00
Buy: 212.50 (perante fortes fatores fundamentais positivos); objetivo 214.50-215.50; StopLoss 211.80
Sell: 210.50 (numa rutura convincente de 211.00) ; objetivo 208.50; StopLoss 211.20
O iene prepara-se para mais um teste de política monetária. Os problemas da dívida na zona euro estão a enfraquecer o euro, enquanto as elevadas yields dos ativos britânicos estão a apoiar a libra. O mercado cambial está a entrar num período de maior incerteza.
Uma breve recapitulação:
Hoje, 21 de outubro, os mercados aguardam os discursos do governador do Banco de Inglaterra, Bailey, e da presidente do BCE, Lagarde. Os seus comentários sobre as taxas de juro e a inflação poderão reformular as expectativas de curto prazo para os principais pares cruzados face ao iene japonês. O principal risco para ambos os pares após as decisões dos bancos centrais sobre as taxas de juro é uma alteração das expectativas relativas ao ritmo de normalização da política monetária e à trajetória futura das taxas de juro japonesas. São possíveis tanto movimentos especulativos como uma inversão da tendência de médio prazo.
- BCE, 29 de outubro: os mercados estão a avaliar as perspetivas de um maior aperto monetário num contexto de inflação de 3.8% e riscos associados à dívida. Será dada especial atenção às previsões de inflação e às avaliações da estabilidade financeira. A incerteza política em França e os problemas das finanças públicas estão a aumentar a sensibilidade dos investidores aos custos do serviço da dívida e aos diferenciais de yields das obrigações europeias.
- Banco do Japão, 30 de outubro: os mercados estão concentrados na possibilidade de o iene entrar numa tendência sustentada de valorização caso o Japão continue a normalizar a política monetária, enquanto os bancos centrais europeus enfrentam limitações ao aumento das taxas. O iene continua a ser uma moeda de financiamento para estratégias internacionais de carry trade, o que significa que quedas nos mercados acionistas, aumento da volatilidade ou redução da alavancagem poderão desencadear procura por JPY mesmo sem uma decisão inesperada do Banco do Japão.
- Banco de Inglaterra, 5 de novembro: os mercados estão a considerar a possibilidade de um aperto monetário e de uma subida da taxa de referência para 4%. O banco central britânico mantém a sua taxa diretora em 3.75%, ou seja, 250 pontos base acima da taxa do Banco do Japão e 125 pontos base acima da taxa de depósito do BCE. Este diferencial confere à libra uma vantagem em termos de rendibilidade potencial das operações de carry trade.
Uma subida das taxas pelo Banco do Japão continua a não garantir um iene forte
Uma maior valorização do iene depende de três fatores.
- A persistência da inflação interna e do crescimento salarial. Se a subida dos salários continuar a apoiar a procura dos consumidores, o Banco do Japão terá fundamentos mais sólidos para apertar a política monetária.
- O comportamento das yields das obrigações do Estado japonesas. A subida das yields das JGB poderá reduzir a atratividade dos instrumentos de dívida estrangeiros para os investidores japoneses, especialmente quando são considerados os custos de cobertura cambial.
- O estado do apetite global pelo risco.
O principal risco para os vendedores de ienes é um desmantelamento acelerado das operações de carry trade.
Se os participantes no mercado começarem a reduzir simultaneamente as posições longas em EUR/JPY e GBP/JPY, ambos os pares poderão cair muito mais rapidamente do que seria sugerido por uma reação típica às alterações das taxas de juro.
Mesmo que o Japão aperte a política monetária, os diferenciais de taxas de juro continuarão favoráveis às moedas europeias. No entanto, a sustentabilidade das operações de carry trade depende não só dos níveis das taxas de juro, mas também dos movimentos cambiais esperados.
Uma valorização acentuada do iene de apenas alguns pontos percentuais poderá eliminar uma parte substancial da rendibilidade anual de uma estratégia baseada na venda de JPY e na compra de moedas com yields mais elevadas.
Então, qual é o resultado?
Atualmente, a libra parece mais forte, mas o euro oferece uma oportunidade de venda mais atrativa. Em vez de apostar num fortalecimento imediato do iene japonês face a todas as moedas, uma abordagem mais promissora consiste em explorar as diferenças entre as condições fundamentais da zona euro e do Reino Unido.
O EUR/JPY enfrenta pressão decorrente dos riscos da dívida e da incerteza em torno da futura política do BCE. Enquanto o par permanecer abaixo de 178.20, vender nas recuperações apresenta uma vantagem sobre comprar.
O GBP/JPY, pelo contrário, beneficia de um diferencial de taxas de juro mais amplo e das expectativas de aperto monetário pelo Banco de Inglaterra. No entanto, é necessária uma rutura sustentada acima de 212.00, seguida de 213.50, para confirmar novos ganhos.
Nas próximas quatro semanas, é preferível vender EUR/JPY perto dos níveis de resistência, enquanto a compra de GBP/JPY só se justifica após confirmação técnica.
O principal fator que poderá invalidar ambas as previsões é uma aceleração inesperada da normalização da política monetária do Banco do Japão. Nesse caso, a vantagem da libra em termos de yield poderá revelar-se insuficiente para proteger o GBP/JPY de uma onda de vendas.
Por isso, agimos com prudência e evitamos riscos desnecessários.
Lucros para todos!


