


















A Ásia entregou um clássico «Sell the Fact»
A Austrália não confia no regulador monetário
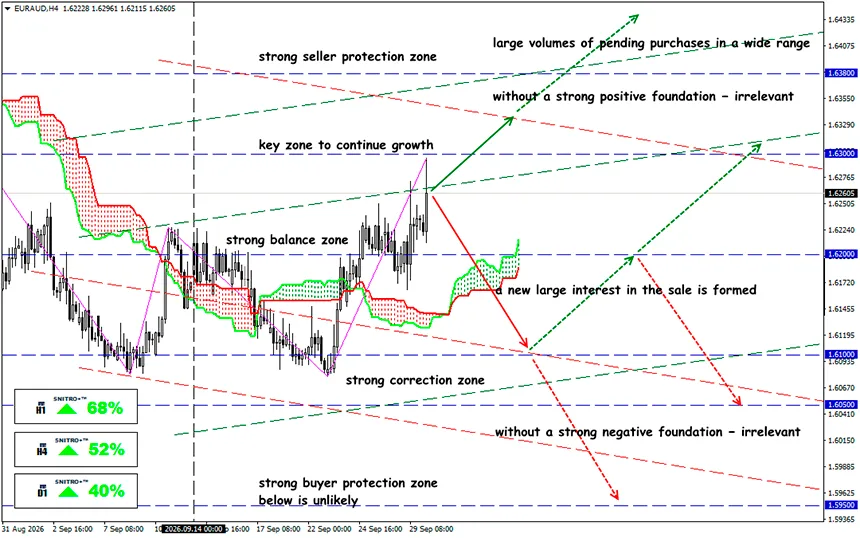
EUR/AUD
Key zone: 1.6230 - 1.6280
Compra: 1.6300 (num recuo após voltar a testar 1.6260); alvo 1.6400-1.6450; StopLoss 1.6250
Venda: 1.6200 (com um enquadramento fundamental fortemente negativo) ; alvo 1.6050-1.6000; StopLoss 1.6250
A nova taxa já estava incorporada nos preços, Michele Bullock não prometeu novos aumentos e a subida das taxas nos EUA está a reduzir o diferencial de yields. O RBA aumentou a taxa pela quarta vez este ano — para 4.60%, mas o dólar australiano caiu abaixo de 0.7000 e atingiu um novo mínimo.
O aperto monetário global — Fed, BCE, Banco do Japão e RBNZ — está a retirar ao dólar australiano a sua anterior vantagem de carry trade, enquanto o dólar é apoiado por taxas reais elevadas e petróleo caro. Mas a principal razão está na declaração excessivamente cautelosa do RBA.
Um lembrete:
O regulador aumentou a taxa em 25 pontos base, de 4.35% para 4.60%, em linha com a previsão. O aumento em si não surpreendeu o mercado, embora a taxa tenha atingido o nível mais elevado desde novembro de 2011. A votação foi unânime e a declaração oficial manteve-se hawkish: o RBA confirmou a sua disponibilidade para voltar a aumentar a taxa «se necessário».
A reversão desagradável para os bulls ocorreu na conferência de imprensa. A governadora do RBA afirmou que o comité discutiu duas opções: um aumento de 25 pontos base e a manutenção da taxa inalterada. Disse também esperar que as medidas atuais fossem suficientemente restritivas, mas que não havia certeza disso. Não classificou uma recessão como o cenário-base e alertou que uma única leitura mensal do CPI não seria decisiva.
Surgiu uma diferença entre a retórica de Bullock e as expectativas do mercado: os futuros estavam a incorporar uma taxa acima de 5% até maio de 2027, enquanto a probabilidade de outro movimento em novembro é estimada em apenas cerca de 33%. A yield das obrigações do governo australiano a 3 anos caiu 6 pontos base após a conferência de imprensa, para 4.974%.
Infelizmente, a economia australiana limita a margem de manobra dos hawks:
- O CPI de agosto acelerou para 4.0% a/a, face a 3.5%, mas ficou abaixo da previsão de 4.1%. A média aparada manteve-se em 3.6%. Ao mesmo tempo, o índice global subiu 0.7% m/m numa base ajustada sazonalmente — as pressões sobre os preços persistem.
- A composição da subida é importante: os custos de habitação aumentaram 5.7% a/a, enquanto os custos de transporte subiram 5.6%. Os preços da eletricidade aumentaram 13.2%, em grande parte devido ao fim dos subsídios federais.
- O PIB do Q2 cresceu 0.4% t/t e 2.1% a/a, enquanto a produtividade do trabalho caiu 0.2% a/a. O potencial de crescimento é reduzido e a economia está rapidamente a atingir o seu «teto».
- O desemprego subiu para 4.6% em agosto, face a 4.5%, enquanto o emprego aumentou em 39,500.
- Os preços imobiliários caíram 0.9% m/m, a quinta descida consecutiva, enquanto Sydney já recuou 7.1% face ao pico de fevereiro. A queda dos valores imobiliários não significa uma cesta de consumo mais barata: rendas, serviços públicos e construção de novas habitações podem tornar-se mais caros mesmo quando os preços no mercado secundário estão a cair.
As previsões dos analistas divergem. O ANZ espera um aumento para 4.85% em novembro, o CBA espera uma pausa até meados de 2027, enquanto a AMP considera desnecessário um segundo aumento. O ING mantém o seu alvo de 0.720 para dezembro, mas reconhece maiores riscos de queda no curto prazo. O BBH observa que o mercado está a incorporar cerca de 36 pontos base de aperto ao longo de 12 meses, enquanto a exposição da Austrália às matérias-primas para as indústrias de energia, IA e defesa continua a ser um fator de suporte de longo prazo.
E qual é o resultado?
Está a formar-se um ciclo de feedback desagradável para o AUD: a fraqueza da moeda pode aumentar os custos das importações e intensificar a inflação. Mas outro aumento da taxa só proporcionará apoio sustentado à taxa de câmbio se as expectativas do mercado forem revistas.
Assim, os bulls precisam de uma trajetória esperada de taxas mais elevada; a taxa atual por si só não é suficiente. O próximo teste é o CPI de setembro em 28 de outubro: uma aceleração da inflação subjacente reforçará o argumento para outro ajuste da taxa, enquanto uma desaceleração desencadeará uma pausa.
No cross EUR/AUD, ambas as moedas estão fracas face ao dólar, pelo que a inflação e a retórica do RBA serão os principais fatores. Por enquanto, o par está a reagir ativamente — a taxa do RBA é de 4.60% contra a taxa de depósito do BCE de 2.50% — deixando um diferencial de 210 pontos base a favor do AUD. No médio prazo, irão dominar fatores específicos do AUD: ouro, petróleo e o relatório do mercado de trabalho de 15 de outubro. Tenha em conta: a liquidez no cross EUR/AUD é significativamente inferior à do AUD/USD, pelo que o StopLoss deve ser definido com uma margem mais ampla.
Portanto, agimos com prudência e evitamos riscos desnecessários.
Lucros para todos!


