


















Stocks vs CFDs: د شتمنۍ مالکیت یا د بیې سوداګري

هماغه ونډه په بېلابېلو لارو کارول کېدای شي. د بېلګې په توګه، تاسو کولی شئ هغه د بروکر له لارې واخلئ او د ضمانتپاڼې مالک شئ. یا تاسو کولی شئ پر هماغه ونډه CFD پرانیزئ او پرته له دې چې خپله شتمني واخلئ، د هغې د بیې له بدلونونو څخه پایله ترلاسه کړئ.
هماغه ونډه په بېلابېلو لارو کارول کېدای شي. د بېلګې په توګه، تاسو کولی شئ هغه د بروکر له لارې واخلئ او د ضمانتپاڼې مالک شئ. یا تاسو کولی شئ پر هماغه ونډه CFD پرانیزئ او پرته له دې چې خپله شتمني واخلئ، د هغې د بیې له بدلونونو څخه پایله ترلاسه کړئ.
خو په یوه حالت کې، پانګهوال په حقیقت کې د ونډې مالک وي او ښايي د ډیویډنډونو او د رایې ورکولو د حقونو مستحق وي. په بل حالت کې، هغه یوازې د بیې پر حرکت پوزیشن لري.
راځئ د ونډو او CFD ګانو ترمنځ توپیر وګورو، دواړه لارې څنګه کار کوي، او ولې یوازې د بیې چارټ ته کتل بسنه نه کوي.
کله چې تاسو یوه ونډه اخلئ څه پېښېږي
کله چې یو پانګهوال یوه ونډه اخلي، په شرکت کې یوه برخه ترلاسه کوي. او ضمانتپاڼه د هغه په پورټفولیو کې پاتې کېږي، پرته له دې چې د هغې بیې ته څه پېښېږي. دا یو مهم ټکی دی: بیه بدلېږي، خو دا معنا نه لري چې پانګهوال نور د ونډې مالک نه دی.
د بېلګې په توګه، که یوه ونډه له $100 څخه $80 ته راټیټه شي، پانګهوال لا هم هماغه ضمانتپاڼه لري. یوازې د هغه د پوزیشن ارزښت کم شوی وي. تر هغه چې پانګهوال ضمانتپاڼه ونه پلوري، دا ډول زیان ناتحقق شوی زیان ګڼل کېږي.
خپله ونډه له مخکې ټاکل شوې د پای نېټه نه لري چې وروسته یې پوزیشن باید وتړل شي. پانګهوال کولی شي ضمانتپاڼه یوه ورځ، یوه میاشت، یا څو کاله وروسته وپلوري — تر هغه چې هغه په بازار کې معامله کېږي او بروکر د معاملې اجازه ورکوي.
د بیې د بدلونونو تر څنګ، مالک ښايي نورې ګټې هم ترلاسه کړي. د بېلګې په توګه، ډیویډنډونه، که شرکت پرېکړه وکړي چې هغه ورکړي. د ونډو ځینې ټولګي د سهملرونکو په رایهورکولو کې د ګډون حق هم ورکوي.
په عادي پېرلو کې، پانګهوال خپله شتمني ترلاسه کوي، نه یوازې د هغې د بیې د بدلونونو پایله.
کله چې د ونډو CFD ګانې معامله کېږي څه پېښېږي
CFD ګانې په بل ډول کار کوي.
سوداګر خپله ونډه نه اخلي — هغه یو پوزیشن پرانیزي چې پایله یې د معاملې د پرانیستلو او تړلو د بیو ترمنځ په توپیر پورې اړه لري.
د بېلګې په توګه، د یوې ونډې بیه $100 ده. سوداګر د CFD پوزیشن د دې تمې سره پرانیزي چې بیه به لوړه شي او پوزیشن په $110 کې تړي. توپیر د سوداګریزو لګښتونو مخکې د هر قرارداد پر سر $10 دی. که بیه پر ځای یې $90 ته راټیټه شوې وای، پایله به منفي وه — د هر قرارداد پر سر منفي $10.
له همدې امله، د CFD ګانو په سوداګرۍ کې نه یوازې د بیې د حرکت لوری مهم دی، بلکې د پرانیستي پوزیشن اندازه هم مهمه ده.
په ورته وخت کې، سوداګر د ونډې مالک نه ګرځي. هغه خپله ضمانتپاڼه، په شرکت کې برخه، یا د سهملرونکي حقونه نه لري.
دا د CFD ګانو او ونډو ترمنځ اصلي توپیر دی. نور توپیرونه له همدې څخه راولاړېږي: ډیویډنډونه، د رایې حقونه، لګښتونه، او لیوریج.
موږ په لا ډېر تفصیل سره تشریح کړي چې دا ډول قراردادونه څنګه کار کوي، په مقالو CFD Demystified او What Is a Stock CFD کې.
د شتمنۍ مالکیت
کله چې یوه ونډه اخیستل کېږي، پانګهوال د ضمانتپاڼې مالک وي. کله چې CFD معامله کېږي، هغه مالک نه وي. سوداګر یوازې یو پوزیشن ترلاسه کوي چې پایله یې د بنسټیزې شتمنۍ د ارزښت په بدلونونو پورې اړه لري.
تر هغه چې یوازې چارټ ته کتل کېږي، توپیر نږدې نه ښکاري. خو کله چې موضوع ډیویډنډونو، د رایې حقونو، لګښتونو، او د معاملې مودې ته ورسېږي، توپیر ژر څرګندېږي.
د بېلګې په توګه، یو سهملرونکی ښايي د شرکت د وېش مستحق وي یا په شرکتي پرېکړو کې برخه واخلي، که د ونډو ځانګړی ټولګی دا ډول حقونه برابروي.
CFD ګانې دا ډول فرصتونه نه ورکوي، ځکه سوداګر خپله شتمني نه لري.
په اصل کې، په یوه حالت کې یو شخص د سوداګرۍ یوه برخه لري، په داسې حال کې چې په بل حالت کې یوازې د بازار د بیې له بدلونونو سره کار کوي.
ډیویډنډونه
یو سهملرونکی ښايي ډیویډنډونه ترلاسه کړي که شرکت پرېکړه وکړي چې هغه ورکړي او د تادیې د ترلاسه کولو شرایط پوره شي.
د بېلګې په توګه، د مدیره پلاوی د ډیویډنډونو سپارښتنه کوي، سهملرونکي یې اندازه تصویبوي، او بیا شرکت هغه نېټه ټاکي چې د ضمانتپاڼو لرونکي پرې پېژندل کېږي. که پانګهوال شرایط پوره کړي، پیسې حساب ته جمع کېږي.
د CFD ګانو په صورت کې، واقعي ډیویډنډونه نشته، ځکه سوداګر خپله ونډه نه لري. پر ځای یې، بروکر ښايي د ډیویډنډ تعدیل ترسره کړي. د اوږد پوزیشن لپاره، دا معمولاً جمع کېږي، په داسې حال کې چې د لنډ پوزیشن لپاره، منفي کېږي. د محاسبې دقیق کړنلار د بروکر په شرایطو پورې اړه لري.
له مالي پلوه، پایله ښايي ورته وي، خو میکانیزم توپیر لري: سهملرونکی ډیویډنډ ترلاسه کوي، په داسې حال کې چې د CFD لرونکی د قرارداد له مخې تعدیل ترلاسه کوي.
دا مهمه ده که پانګهوال نه یوازې د ونډې پر لوړېدو، بلکې پر ډیویډنډونو هم حساب کوي.
لیوریج
عادي ونډې په بشپړ ډول د خپلو پیسو په وسیله اخیستل کېدای شي.
د بېلګې په توګه، که لس ونډې $1 000 لګښت ولري، پانګهوال $1 000 جمع کوي او ضمانتپاڼې ترلاسه کوي. په ونډو کې د مارجن سوداګري هم شته، خو دا له بروکر سره جلا ترتیب دی.
CFD ګانې مارجني وسایل دي. د پوزیشن د پرانیستلو لپاره، سوداګر ښايي یوازې د هغه د بشپړ ارزښت یوې برخې ته اړتیا ولري.
فرض کړئ د CFD پوزیشن $1 000 دی، او د پرانیستلو لپاره د سوداګر $500 خپلو پیسو ته اړتیا ده. که بنسټیزه ونډه په بیه کې 10% بدلون وکړي، د پوزیشن پایله به د لګښتونو مخکې $100 وي.
د جمع شويو $500 په نسبت، دا لا دمخه 20% دي.
لیوریج پایله په دواړو لورو کې پیاوړې کوي: هم ګټه او هم زیان. که بازار په مطلوب لوري حرکت وکړي، احتمالي ګټه چټکه لوړېږي. که وړاندوینه ناسمه شي، زیان هم چټک لوړېږي.
له همدې امله، د بیې هماغه حرکت پر هغه پانګهوال چې ونډې لري او پر هغه سوداګر چې CFD کاروي، په بېلابېل ډول اغېز کوي.
هغه پانګهوال چې ونډه یې د خپلو پیسو په وسیله اخیستې، د پوزیشن په ارزښت کې به هماغه 10% بدلون وویني. د هغه سوداګر لپاره چې مارجن یې کارولی، دا حرکت ښايي په حساب کې د هغه د خپلو پیسو ډېره لویه برخه وښيي.
له همدې امله، د دواړو وسایلو پرتله کول یوازې د وروستي بیې حرکت پر بنسټ بشپړ سم نه دي.
د بیې لوړېدل او ټیټېدل
د عادي ونډې په پېرلو کې، تر ټولو ساده سناریو داسې ښکاري: ضمانتپاڼه په ټیټه بیه واخلئ او په لوړه بیه یې وپلورئ.
له ټیټېدو څخه ګټه ترلاسه کول هم ممکن دي، خو د ونډو Short selling ډېر پېچلی دی. معمولاً له بروکر څخه د ضمانتپاڼو پور اخیستلو ته اړتیا لري، په داسې حال کې چې د داسې پوزیشن د پرانیستلو وړتیا په ځانګړې وسیله او د خدمت په شرایطو پورې اړه لري. سربېره پر دې، ټولې ونډې د Short selling لپاره موجودې نه دي. په ځینو بازارونو یا ځینو ضمانتپاڼو کې محدودیتونه پلي کېدای شي.
د CFD ګانو په صورت کې، د بیې د ټیټېدو پر لوري معامله پرانیستل معمولاً اسانه وي.
که سوداګر تمه لري بیه لوړه شي، اوږد پوزیشن پرانیزي. که تمه لري ټیټه شي، لنډ پوزیشن پرانیزي. په وروستي حالت کې، اړتیا نه لري لومړی خپله ونډه واخلي. پایله په دې پورې اړه لري چې بیه څومره بدلېږي او ایا د بازار حرکت له وړاندوینې سره سمون لري که نه.
د بېلګې په توګه، که د CFD پوزیشن د $100 په بیه د ټیټېدو په تمه پرانیستل شي او نرخ وروسته $90 ته راټیټ شي، د $10 توپیر ښايي د لګښتونو مخکې ګټه رامنځته کړي. که بیه د ټیټېدو پر ځای $110 ته لوړه شي، پایله به منفي وي.
موږ دا میکانیزم په لا ډېر تفصیل سره په مقاله Long and Short in CFD Trading کې تشریح کړی.
د سوداګرۍ لګښتونه
له مخکې نه شو ویلای چې ونډې تل له CFD ګانو ارزانه دي یا برعکس: هر څه د معاملې په شرایطو پورې اړه لري.
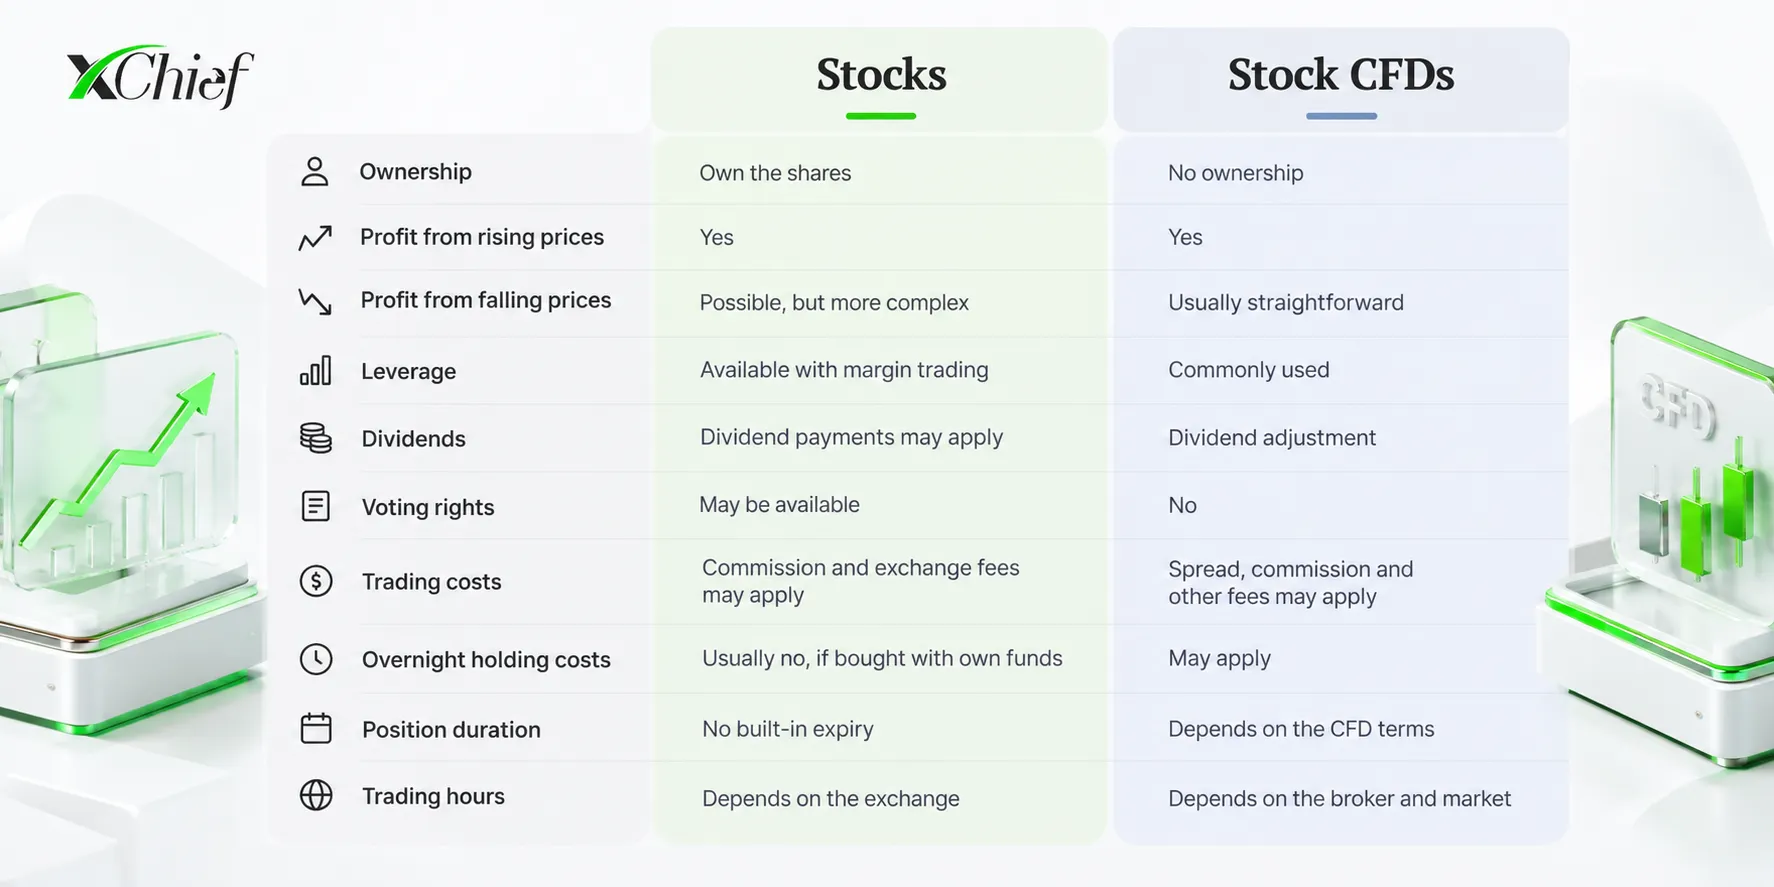
ځینې سوداګریز لګښتونه سمدستي د معاملې د پرانیستلو پر مهال رامنځته کېږي. د بېلګې په توګه، سپرېډ د پوزیشن له پرانیستلو سره سم پر پایله اغېز کوي. سوداګریز کمېشن هم ښايي د معاملې د پرانیستلو یا تړلو پر مهال واخیستل شي.
نور لګښتونه په وخت پورې اړه لري. که CFD تر بلې سوداګریزې ورځې پرانیستی پاتې شي، د رولاوور فیس ښايي واخیستل شي. له همدې امله، هغه معامله چې څو ساعته دوام کوي او هغه پوزیشن چې څو اوونۍ پرانیستی پاتې کېږي، په وروستي لګښت کې د پام وړ توپیر کولی شي. هر څومره چې پوزیشن ډېر وخت پرانیستی پاتې شي، د رولاوور لګښتونه یې هماغومره مهم کېږي. هغه پانګهوال چې ونډې یې د خپلو پیسو په وسیله اخیستې معمولاً یوازې د دې لپاره فیس نه ورکوي چې لا هم یې مالک پاتې کېږي. د CFD ګانو په صورت کې، د رولاوور لګښتونه ورو ورو راټولېدای شي.
له همدې امله، یوازې د معاملې د پرانیستلو کمېشن پرتله کول بسنه نه کوي.
تاسو باید د پوزیشن ټول لګښت وګورئ: ننوتل څومره لګښت لري، ساتل څومره لګښت لري، ایا د کرنسۍ تبدیلۍ پلي کېږي، او بروکر کوم اضافي فیسونه اخلي.
د سوداګرۍ ساعتونه
عادي ونډې د هغه اکسچینج له مهالویش سره سم معامله کېږي چې پکې لېسټ شوې وي.
د بېلګې په توګه، د امریکا، اروپا، او آسیا اکسچینجونه خپل سوداګریز ساعتونه لري. په ځینو بازارونو کې، د اصلي سوداګریزې ناستې له پرانیستلو مخکې او د هغې تر تړلو وروسته هم معاملې موجودې وي. خو دا معنا نه لري چې هره ونډه د ورځې په هر وخت کې اخیستل یا پلورل کېدای شي.
د CFD ګانو لپاره، مهالویش د بروکر له خوا ټاکل کېږي. دا ډېری وخت د بنسټیزې شتمنۍ له سوداګریزو ساعتونو سره تړلی وي، خو توپیر کولی شي. له همدې امله، د امریکا پر یوې ونډه CFD لازماً شپه او ورځ نه شي اخیستل یا پلورل کېدای یوازې ځکه چې خپله قرارداد له اکسچینج څخه بهر معامله کېږي. د معاملې له ترسره کولو مخکې، غوره ده د ځانګړې وسیلې مهالویش وکتل شي. دا په ځانګړې توګه د عایداتو تر اعلانونو، شرکتي پېښو، یا نورو خبرونو مخکې مهم دی چې ښايي پر بیه شدید اغېز وکړي.
د رایې ورکولو حقونه
ځینې ونډې خپلو مالکانو ته د شرکت په چارو کې د رایې ورکولو د ګډون حق ورکوي.
د بېلګې په توګه، سهملرونکي ښايي د مدیره پلاوي د غړو یا نورو شرکتي پرېکړو په اړه رایه ورکړي. ځانګړي حقونه د ونډو په ټولګي پورې اړه لري.
د CFD لرونکی دا حق نه لري. دلیل ساده دی: هغه سهملرونکی نه دی او خپله ضمانتپاڼه نه لري. که د یوه پانګهوال لپاره سهملرونکی اوسېدل او په رایهورکولو کې ګډون مهم وي، CFD ګانې دا فرصت نه ورکوي.
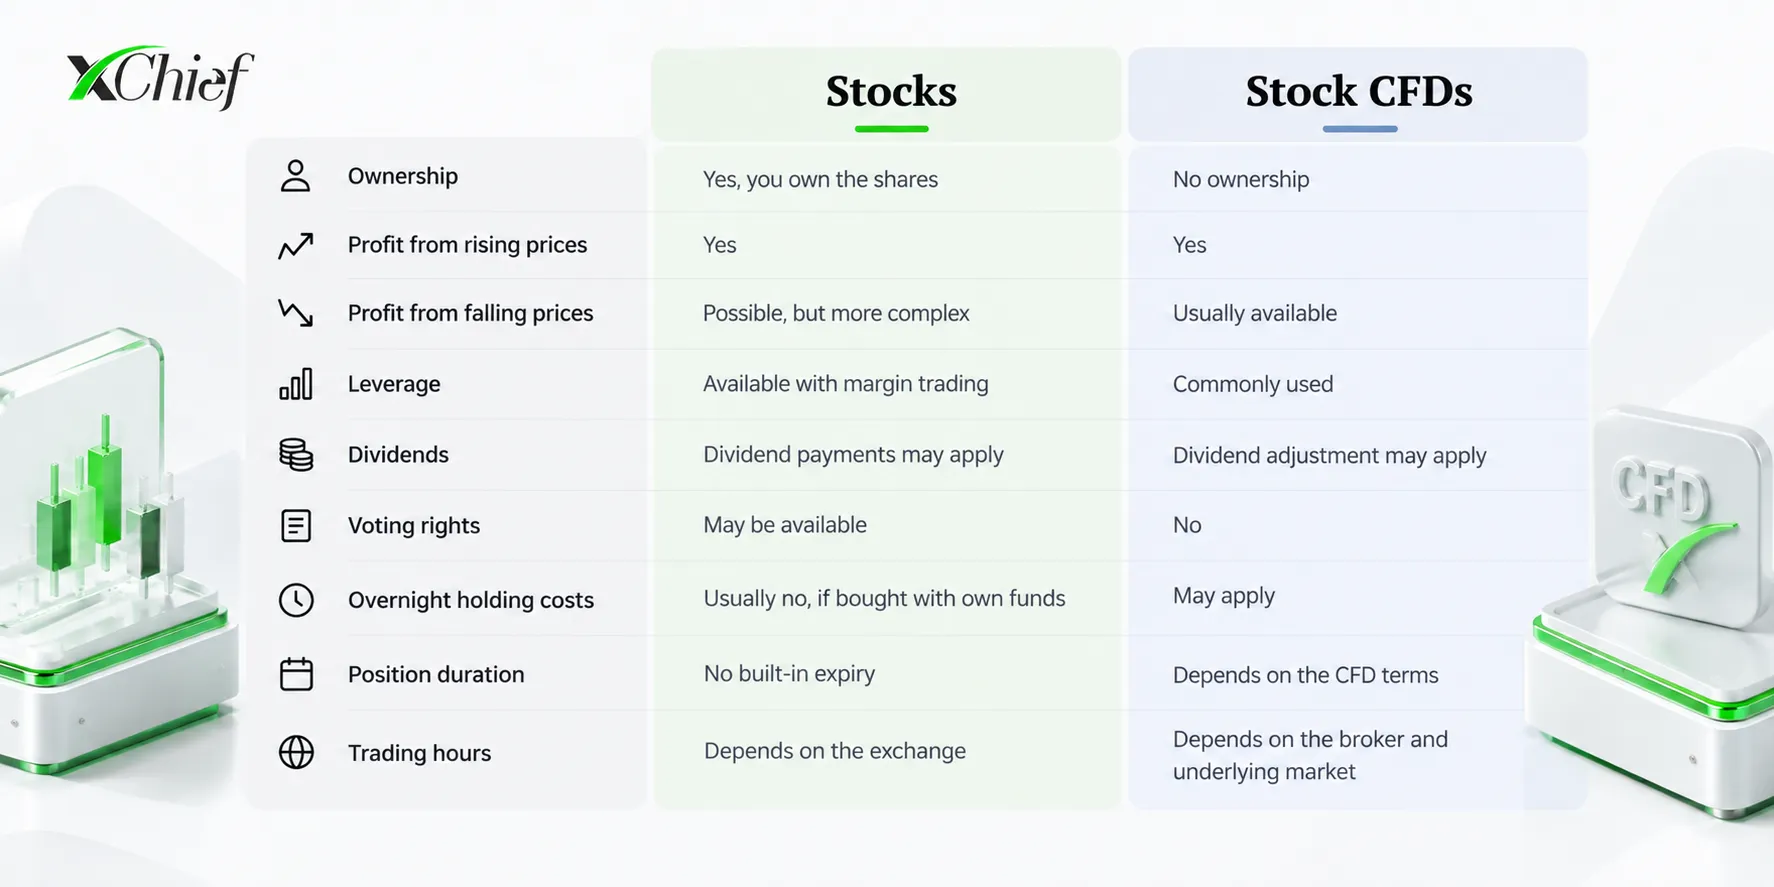
Stocks vs CFDs: اصلي توپیرونه
یوه ساده بېلګه
فرض کړئ د یوه شرکت د ونډې بیه $100 ده.
یو پانګهوال 10 ونډې اخلي او $1 000 لګوي.
بیه $110 ته لوړېږي — ټول پوزیشن اوس $1 100 ارزښت لري. د پوزیشن په ارزښت کې زیاتوالی $100 دی.
په ورته وخت کې، پانګهوال خپله ونډې لري. که شرکت ډیویډنډونه ورکړي، هغه ښايي ترلاسه کړي. او که د ونډو ټولګی د رایې حقونه ورکړي، هغه ښايي د سهملرونکو په رایهورکولو کې برخه واخلي.
اوس فرض کړئ یو سوداګر پر هماغو 10 ونډو CFD پرانیزي.
د پوزیشن اندازه هم $1 000 ده، خو د لیوریج له امله، ښايي یوازې د دې اندازې یوې برخې ته د پرانیستلو لپاره اړتیا وي.
که د ونډې بیه له $100 څخه $110 ته لوړه شي، د بیې د حرکت پایله به د سوداګریزو لګښتونو مخکې هم $100 وي. خو سوداګر به خپله ونډې ونه لري. هغه په شرکت کې د برخې مالک نه ګرځي او د سهملرونکي حقونه نه ترلاسه کوي. د هغه مالي پایله د بیې د حرکت او د خپله CFD د شرایطو له مخې ټاکل کېږي.
توپیر لا ډېر څرګندېږي که بیه په بل لوري حرکت وکړي.
فرض کړئ ونډه له $100 څخه $90 ته راټیټه شي.
د لسو ونډو د مالک لپاره، د پورټفولیو ارزښت به له $1 000 څخه $900 ته راټیټ شي.
د CFD په صورت کې، د بیې حرکت به پر پوزیشن هماغه $100 زیان رامنځته کړي، خو که د پرانیستلو لپاره یوازې د سوداګر $500 خپلو پیسو کارول شوې وي، دا پایله به د جمع شوې اندازې 20% وي.
له همدې امله، د بیې هماغه حرکت لازماً د هماغه خطر معنا نه لري.
ونډې او CFD ګانې د څه لپاره کارول کېږي
ونډې او CFD ګانې ښايي له هماغه شرکت سره تړلې وي، خو معمولاً په بېلابېل ډول کارول کېږي.
د ونډو پېرل هغه وخت مناسب دي چې خپله ضمانتپاڼه لرل مهم وي. د بېلګې په توګه، پانګهوال پلان لري شتمني د اوږدې مودې لپاره وساتي، ډیویډنډونه ترلاسه کړي، یا یوازې غواړي په شرکت کې برخه ولري.
CFD ګانې ډېری وخت د بیې د حرکتونو د سوداګرۍ لپاره کارول کېږي. سوداګر اړتیا نه لري خپله شتمني ولري — د بیې لوری، د پوزیشن اندازه، او د ننوتلو او وتلو وخت ډېر مهم دي. CFD ګانې د راټیټېدونکو بازارونو سوداګري او د لیوریج کارول هم اسانه کوي. خو دا انعطاف یو منفي اړخ هم لري: د تمویل لګښتونه او پر حساب د بیې د حرکتونو قوي اغېز.
له همدې امله، هماغه وړاندوینه په بېلابېلو لارو پلي کېدای شي. د بېلګې په توګه، که یو شخص باور ولري چې یوه ونډه به په څو کلونو کې لوړه شي، یوه ډله پارامترونه به مهم وي. که هغه د راتلونکو څو ورځو په اوږدو کې د بیې د حرکت تمه لري، اړوند فکتورونه به توپیر ولري.
دلته نړیواله غوره لاره نشته. له همدې امله، د معاملې له ترسره کولو مخکې، مهمه ده چې پوه شئ څه شی لرئ، څومره لګښت ورکوئ، او کوم خطر اخلئ.
د ونډو اصلي خطرونه
ونډې کولی شي په بیه کې د پام وړ راټیټې شي.
پر بیو د شرکت مالي وضعیت، د صنعت حالت، د اقتصاد وضعیت، خبرونه، او د بازار عمومي احساس اغېز کوي.
که یو پانګهوال ونډې پرته له لیوریج څخه واخلي، اصلي خطر یې د پانګه اچول شویو پیسو له ارزښت سره تړاو لري. هر څومره چې د ونډې بیه راټیټېږي، د هغه د پوزیشن ارزښت هماغومره کمېږي.
په ورته وخت کې، اوږدمهاله مالکیت پخپله له زیانونو ساتنه نه کوي.
بیه ښايي ژر بېرته لوړه نه شي یا هېڅکله بېرته لوړه نه شي. شرکت ښايي له جدي ستونزو سره مخ شي، بیاجوړښت وکړي، له اکسچینج څخه لرې شي، یا په خورا حالت کې دیوالیه شي.
سربېره پر دې، یوه انفرادي ونډه د ځانګړي کاروبار خطر هم لري.
حتی که ټول بازار ښه فعالیت کوي، په یوه شرکت کې ستونزې ښايي د هغه د ونډو د پام وړ کمښت لامل شي.
له همدې امله، د لیوریج نشتوالی د خطر نشتوالی نه معنا کوي.
د CFD ګانو اصلي خطرونه
د CFD ګانو په صورت کې، د عادي بازار خطر ته د لیوریج اغېز هم ورزیاتېږي.
له همدې امله، حتی د بیې نسبتاً کوچنی حرکت هم پر حساب د پام وړ اغېز کولی شي.
د بېلګې په توګه، که یو سوداګر د $1 000 پوزیشن د پرانیستلو لپاره $500 جمع کړي، په بنسټیزه شتمنۍ کې 10% کمښت به د لګښتونو مخکې $100 زیان رامنځته کړي. دا لا دمخه د هغې اندازې 20% ده چې د پوزیشن د پرانیستلو لپاره کارول شوې وه.
که بازار د سوداګر خلاف حرکت ته دوام ورکړي، په حساب کې د ازادو پیسو اندازه به کمه شي. په یوه ټاکلي پړاو کې، د بروکر د شرایطو له مخې ښايي Margin Call یا Stop Out فعال شي.
یو بل فکتور هم شته — وخت. ډېر د ونډو CFD ګانې له مخکې ټاکل شوې د پای نېټه نه لري، نو پوزیشن له یوې سوداګریزې ورځې څخه ډېر پرانیستی پاتې کېدای شي. خو رولاوور لګښت لرلی شي. هر څومره چې سوداګر دا ډول پوزیشن ډېر وخت وساتي، راټول شوي لګښتونه ښايي پر وروستۍ پایله ډېر اغېز وکړي.
سربېره پر دې، د بازار د شدید حرکت پر مهال، بیه ښايي د سوداګر له تمې چټکه بدله شي. له همدې امله، د پوزیشن اندازه او د لیوریج کارول د خطر د مدیریت لپاره په ځانګړې توګه مهم دي.
نو بنسټیزه شتمني ښايي یوه وي، خو پر حساب د هغې د بیې د حرکت پایلې به توپیر ولري.
اصلي پایلې
Stock trading and CFD trading ښايي له هماغه چارټ څخه پیل شي، خو له هغه وروسته یې لارې سره بېلېږي.
کله چې یوه ونډه اخیستل کېږي، پانګهوال خپله شتمني ترلاسه کوي. هغه کولی شي د اوږدې مودې لپاره یې وساتي، ډیویډنډونه ترلاسه کړي، او په ځینو مواردو کې د سهملرونکو په رایهورکولو کې برخه واخلي.
کله چې CFD معامله کېږي، سوداګر خپله ونډه نه لري. خو هغه کولی شي لیوریج وکاروي او په اسانۍ سره د بیې د راټیټېدو پر لوري پوزیشنونه پرانیزي.
له دې فرصتونو سره اضافي لګښتونه او خطرونه هم راځي.
له همدې امله، کله چې stocks and CFDs پرتله کېږي، مهمه ده چې یوازې د بیې لوري ته ونه کتل شي. The difference between CFDs and stocks کې د مالکیت حقونه، اړینه پانګه، د سوداګرۍ لګښتونه، د لنډ پوزیشن د پرانیستلو وړتیا، او د لیوریج اغېز هم شامل دي.
په بل عبارت، پوښتنه یوازې دا نه ده چې سوداګر باور لري بیه به کوم لوري ته ولاړه شي. په هماغه اندازه مهمه دا ده چې هغه د دې نظریې د پلي کولو لپاره کومه وسیله کاروي او د معاملې تر پرانیستلو وروسته حساب ته څه پېښېږي.
FAQ
CFD ګانې له عادي ونډو سره څه توپیر لري؟
اصلي توپیر د شتمنۍ مالکیت دی.
کله چې یوه ونډه اخیستل کېږي، پانګهوال د ضمانتپاڼې مالک ګرځي. کله چې CFD معامله کېږي، سوداګر خپله ونډه نه لري: هغه د هغې د بیې له بدلونونو څخه مالي پایله ترلاسه کوي. دا د نورو توپیرونو لامل کېږي — په ډیویډنډونو، د رایې حقونو، د لیوریج په کارولو، او سوداګریزو لګښتونو کې.
ایا د ونډو CFD ګانو پر سر ډیویډنډونه ترلاسه کولی شئ؟
واقعي ډیویډنډونه د ونډې مالک ترلاسه کوي.
د CFD ګانو په صورت کې، پر ځای یې ښايي د ډیویډنډ تعدیل ترسره شي. د اوږد پوزیشن لپاره، دا معمولاً جمع کېږي، په داسې حال کې چې د لنډ پوزیشن لپاره، منفي کېږي. دقیق کړنلار او اندازه د بروکر په شرایطو پورې اړه لري.
ایا CFD ګانې پرته له لیوریج څخه معامله کېدای شي؟
CFD ګانې مارجني وسایل دي: د پوزیشن د پرانیستلو لپاره، سوداګر د هغه د بشپړ ارزښت یوه برخه جمع کوي. اړین مارجن او شته لیوریج په وسیله او د بروکر په شرایطو پورې اړه لري. په ورته وخت کې، ګټه او زیان د ټول پوزیشن د اندازې پر بنسټ محاسبه کېږي، نه یوازې د جمع شوې اندازې پر بنسټ.
ایا پرته له CFD ګانو څخه د راټیټېدونکو ونډو څخه ګټه ترلاسه کېدای شي؟
هو. یوه لاره د ونډو Short selling ده. دا معمولاً له بروکر څخه د ضمانتپاڼو پور اخیستلو ته اړتیا لري، او د معاملې موجودیت په ځانګړې ونډه او د خدمت په شرایطو پورې اړه لري.
د CFD ګانو په صورت کې، د بیې د راټیټېدو پر لوري د پوزیشن د پرانیستلو وړتیا معمولاً خپله د وسیلې په میکانیزم کې شامله وي.
ایا CFD ګانې د اوږدې مودې لپاره ساتل کېدای شي؟
ډېر د ونډو CFD ګانې له مخکې ټاکل شوې د پای نېټه نه لري، نو پوزیشن له یوې سوداګریزې ورځې څخه ډېر پرانیستی پاتې کېدای شي.
خو دا معنا نه لري چې هغه په نامحدوده توګه او بې لګښته ساتل کېدای شي. د پوزیشن د انتقال لپاره د تمویل لګښتونه اخیستل کېدای شي، او د وخت په تېرېدو دا پر وروستۍ پایله اغېز کوي. د ځانګړي CFD شرایط باید له بروکر سره وکتل شي.
کوم یو ډېر خطرناک دی — ونډې که CFD ګانې؟
دواړه وسایل خطرونه لري، خو په بېلابېل ډول کار کوي.
د ونډو په عادي پېرلو کې پرته له لیوریج څخه، پایله تر ډېره د ضمانتپاڼې د ارزښت په بدلونونو پورې اړه لري.
CFD ګانې مارجني سوداګري کاروي، نو لیوریج کولی شي هم ګټه او هم زیان پیاوړی کړي.
له همدې امله، خطرونه باید د پوزیشن د اندازې، لیوریج، د معاملې د مودې، او د ځانګړې وسیلې د شرایطو په پام کې نیولو سره پرتله شي.


