



نفت در وحشت: بازار باور دارد جنگ در حال پایان یافتن است
چرا احیای صادرات مهمتر از وعدههای دیپلماتیک است
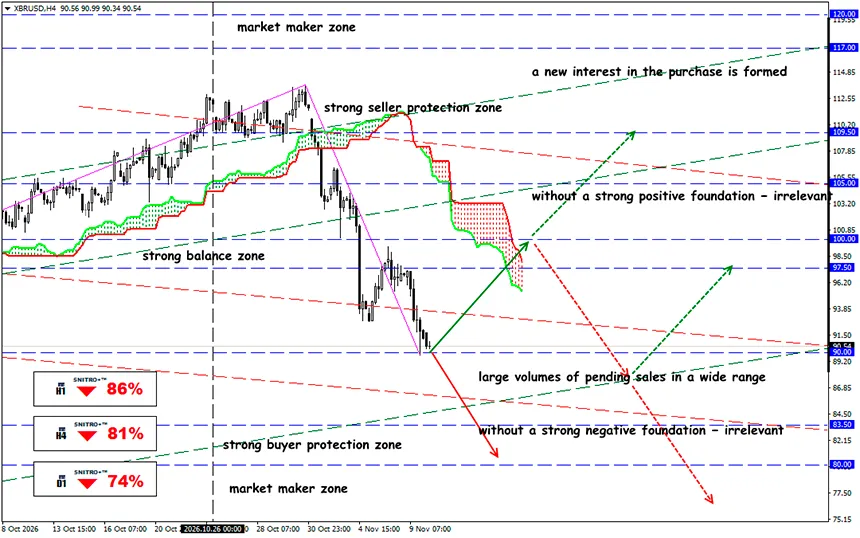
XBR/USD
محدوده کلیدی: 88.50 - 91.50
Buy: 92.50 (در صورت وجود عوامل بنیادی مثبت قوی)؛ هدف 95.50-97.50؛ StopLoss 91.80
Sell: 87.50 (در صورت شکست قاطع به بالای 90.00)؛ هدف 85.50-83.50؛ StopLoss 88.20
نفت برنت پس از اظهارات ترامپ درباره کاهش خطر حملات بیشتر علیه ایران، در یک روز تقریباً 6% از ارزش خود را از دست داد. بازار در حال کاهش صرف ریسک جنگ است، اگرچه حملات به کشتیها ادامه دارد و شرایط توافق صلح هنوز مورد توافق قرار نگرفته است.
ریسک اصلی، قیمتگذاری مجدد نفت در صورت شکست مذاکرات است. با این حال، تنگه هرمز همچنان منطقهای با ریسک نظامی باقی مانده و مواضع آمریکا و ایران همچنان از یکدیگر فاصله میگیرند.
از نظر بنیادی، تمایز میان سه شاخص بسیار مهم است: تولید نفت، محمولههای صادراتی و تحویل واقعی نفت خام به خریداران نهایی. روند این شاخصها میتواند تفاوت قابل توجهی داشته باشد. دقیقاً همین اختلاف است که امکان تعیین میزان موجه بودن...
یادآوری:
پیش از آغاز درگیری نظامی، روزانه تقریباً 20 میلیون بشکه نفت خام و فرآوردههای نفتی از تنگه هرمز عبور میکرد. بر اساس مطالعهای از IEA که در فوریه منتشر شد، در سال 2025 حدود 14.95 میلیون بشکه نفت خام و میعانات گازی و 4.93 میلیون بشکه فرآوردههای نفتی از این تنگه عبور کردند. مجموع جریان به 19.87 میلیون بشکه در روز رسید که تقریباً معادل یکچهارم تجارت دریایی جهانی نفت بود.
بازار عمدتاً به تغییرات در لحن سیاسی واکنش نشان میدهد، در حالی که امنیت فیزیکی کشتیرانی همچنان محدود است. جریان واقعی عرضه دلایل چندانی برای خوشبینی فراهم نمیکند.
عراق و کویت بهویژه آسیبپذیر هستند، زیرا توانایی آنها برای تغییر مسیر حجم قابل توجهی از نفت از طریق خطوط لوله جایگزین موجود محدود است. عربستان سعودی و امارات متحده عربی مسیرهای جایگزین دارند، اما ظرفیت آنها نیز برای جایگزینی کامل حجم ترانزیت پیش از جنگ کافی نیست. علاوه بر این، زیرساختهای عربستان سعودی همچنان در برابر حملات آسیبپذیر هستند.
واقعاً چه مقدار نفت از خلیج فارس خارج میشود؟
دادههای کشتیرانی اوایل نوامبر نشاندهنده اختلافی غیرمعمول میان فعالیت قابل مشاهده نفتکشها و برآوردهای صادرات واقعی است. دلایلی وجود دارد که آمار AIS ممکن است جریانهای واقعی را کمتر از میزان حقیقی برآورد کند.
- برخی کشتیها با فرستندههای خاموش از بخشهای خطرناک عبور میکنند.
- ممکن است نفت در خارج از تنگه بین کشتیها منتقل شود و پس از آن، نفتکش نهایی دیگر بهعنوان یک سفر خروجی معمول از خلیج فارس ثبت نشود.
- صادرات از طریق فجیره و ینبع اساساً نیازی به عبور نفتکشها از هرمز ندارد.
بر اساس یک مطالعه تحلیلی مستقل توسط ریو هیوارد به تاریخ 8 نوامبر، طی هفت روز منتهی به 3 نوامبر، بهطور متوسط تقریباً 11.5 میلیون بشکه در روز از تنگه و مسیرهای غیرشفاف مرتبط با آن عبور کرده است که معادل 67% سطح متناظر پیش از جنگ است. معیار گستردهتری از عرضه منطقهای، شامل پایانههای جایگزین، به 19.3 میلیون بشکه در روز یا 83% حجم قبلی رسید.
برای بازار نفت، این یک تمایز بنیادی است.
اگر صرفاً به تعداد کشتیهای دارای AIS فعال اتکا شود، ممکن است بهاشتباه نتیجه گرفته شود که تقریباً تمام صادرات منطقهای متوقف شده است. استفاده از برآوردهای گستردهتر جریان محمولهها تصویری کمتر بحرانی نشان میدهد، اگرچه لجستیک همچنان بهشدت مختل است.
تفاوت عملکرد برنت و WTI بهویژه قابل توجه است. شاخص معیار بینالمللی 1.47 واحد درصد بیشتر از همتای آمریکایی خود افت کرد. این موضوع با حساسیت بیشتر برنت به ریسکهایی که عرضه دریایی از خلیج فارس را تحت تأثیر قرار میدهند، مطابقت دارد.
پس نتیجه چیست؟
کاهش قیمت فیزیکی هنوز ثابت نمیکند که توازن جهانی نفت به حالت عادی بازگشته است. عرضه ممکن است از طریق کریدورهای محافظتشده، پایانههای صادراتی جایگزین یا با استفاده از ذخایر انباشتهشده انجام شود.
رفع کمبود کوتاهمدت به معنای ناپدید شدن ریسک مشکلات لجستیکی نیست.
بازگشت نفتکشها به مسیر اصلی عرضه تنها به تصمیم سیاسی برای بازگشایی تنگه بستگی ندارد. مالکان کشتیها و شرکتهای بیمه باید تضمینهای امنیتی قابل قبولی دریافت کنند. اگر نرخهای حملونقل دریایی و حق بیمهها بالا باقی بمانند، نفت فیزیکی همچنان با هزینههای لجستیکی افزایشیافته به دست خریداران خواهد رسید، حتی اگر قیمت قراردادهای آتی برنت کاهش یابد.
حذف صرف ریسک جنگ به چیزی بیش از توقف حملات بزرگ نیاز دارد، اما تا زمانی که بازار سیگنالهای خوشبینانهای درباره پایان درگیری دریافت کند، فروش گسترده نفت ممکن است ادامه یابد. با این حال، تلاشهای مکرر برای حمله، فعالان بازار را وادار میکند موقعیتهای دفاعی خود را حفظ کنند.
بنابراین، عاقلانه عمل میکنیم و از ریسکهای غیرضروری دوری میکنیم.
برای همگی سود آرزو میکنیم!


