


















بمب بدهی فرانسه
آیا بانک مرکزی اروپا میتواند یورو را نجات دهد؟
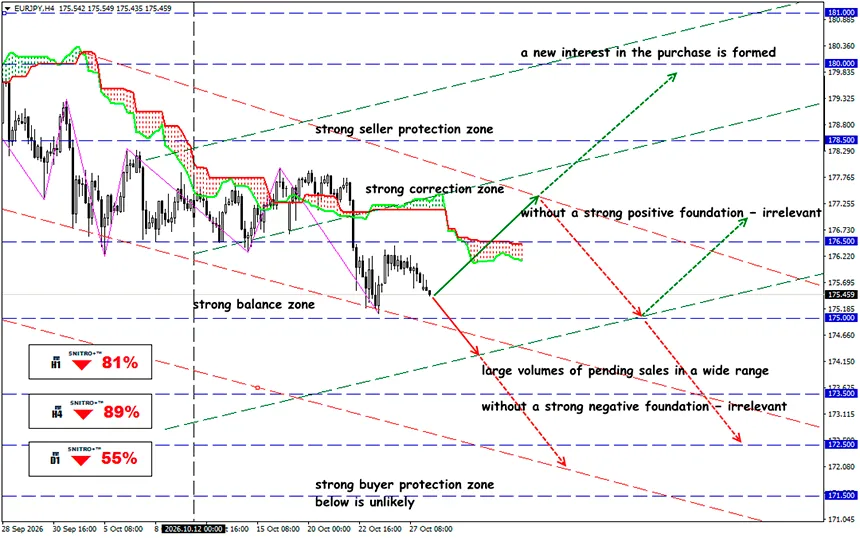
EUR/JPY
محدوده کلیدی: 175.00 - 176.00
Buy: 176.50 (در صورت وجود عوامل بنیادی مثبت قوی)؛ هدف 178.50؛ StopLoss 175.80
Sell: 174.50 (در صورت شکست قاطع به بالای 175.00) ؛ هدف 172.50؛ StopLoss 175.20
بازده اوراق قرضه فرانسه به 5% نزدیک شده، در حالی که اختلاف بازده نسبت به آلمان از 150 واحد پایه فراتر رفته است. ریسک بدهی دولتی موج دیگری از فروش را به راه انداخته است. معاملهگران باید احتمال فروپاشی منطقه یورو و چشمانداز تمام داراییهای مرتبط با یورو را ارزیابی کنند.
اروپا دریافته است که افزایش نرخهای بهره دیگر تضمینی برای تقویت ارز واحد نیست. بازده اوراق قرضه دولتی فرانسه در حال افزایش است، سرمایهگذاران برای ریسکهای مالی و سیاسی صرف بیشتری مطالبه میکنند و بانک مرکزی اروپا تلاش دارد ضمن مهار تورم، از اختلال در بازار بدهی دولتی جلوگیری کند.
متأسفانه، در 28 اکتبر، بازده اوراق OAT دهساله فرانسه به حدود 4.965% رسید، در حالی که اوراق Bund مشابه آلمان با بازدهی حدود 3.382% معامله میشدند. این اختلاف تقریباً 158.3 واحد پایه بود.
مروری کوتاه:
وقتی بازده اوراق OAT سریعتر از بازده Bund افزایش مییابد، بازار از افزایش صرف ریسک مختص فرانسه خبر میدهد، نه صرفاً تشدید عمومی شرایط مالی در سراسر اروپا. با این حال، وقوع یک بحران تمامعیار به نشانههای هشداردهنده بیشتری نیاز دارد: گسترش فروش به کشورهای دیگر، وخامت نقدینگی، مشکلات در عرضه اوراق قرضه جدید و فشار بر نظام بانکی. در حال حاضر، سرایت بحران عمدتاً به فرانسه محدود است و تکرار تمامعیار بحران بدهی دولتی سالهای 2010–2012 محسوب نمیشود. با این وجود، بازار چنین سرایتی را احتمالی کاملاً واقعی میداند.
کسری بودجه فرانسه بهطور قابلتوجهی از معیار 3% تولید ناخالص داخلی تعیینشده در قواعد مالی اروپا فراتر رفته است. با سررسید شدن اوراق قدیمی و انتشار اوراق جدید، فشار بر بودجه افزایش مییابد.
این فرایند میتواند چرخهای خودتقویتشونده از افزایش هزینههای خدمات بدهی ایجاد کند.
در حال حاضر نشانهای از قطع کامل دسترسی به بازار وجود ندارد. طبق گزارش LSEG، فرانسه در مزایده 15 اکتبر اوراق قرضهای به ارزش €13.25 میلیارد منتشر کرد و نسبت کل تقاضا به عرضه به 2.28 رسید. این موضوع نشان میدهد تقاضا همچنان برقرار است، هرچند سرمایهگذاران هنوز ناراضی هستند و بازده بالاتری مطالبه میکنند.
اعتراضات اجتماعی در فرانسه به عاملی اضافی تبدیل شدهاند که اجرای سیاست مالی را دشوارتر میکند.
پس از ناآرامیهای گسترده در 17–18 اکتبر، سهام و اوراق قرضه فرانسه تحت فشار قرار گرفتند. صبح 19 اکتبر، شاخص CAC 40 حدود 1.18% کاهش یافت، در حالی که بازده اوراق OAT دهساله در حدود 4.84% قرار داشت. شرکتهای متمرکز بر بازار داخلی، از جمله خردهفروشان، کسبوکارهای هتلداری و پذیرایی و بانکها، حساسیت ویژهای نشان دادند.
یکی از تحولات مهم، تصمیم رتبهبندی Moody's در 23 اکتبر بود. این مؤسسه رتبه اعتباری دولتی فرانسه را در سطح Aa3 با چشمانداز منفی حفظ کرد. این تصمیم بهطور موقت نگرانیها درباره کاهش فوری رتبه را کاهش داد، اما مشکلات ساختاری را حل نکرد.
فردا، 29 اکتبر، بانک مرکزی اروپا نشست بعدی سیاست پولی خود را برگزار خواهد کرد که میتواند سه واکنش اساساً متفاوت به همراه داشته باشد.
- بانک مرکزی اروپا نرخهای بهره را بدون تغییر نگه میدارد و موضع انقباضی خود در برابر تورم را مجدداً تأیید میکند. بازده اوراق قرضه کوتاهمدت اروپا ممکن است حمایت شود و EUR/USD و EUR/JPY بهطور موقت بهبود یابند.
- بانک مرکزی اروپا نرخهای بهره را بدون تغییر نگه میدارد و بر ریسکهای ثبات مالی تأکید میکند. بازارها ممکن است شروع به کاهش انتظارات برای تشدید سیاست پولی در آینده کنند. این وضعیت احتمالاً برای یورو منفی، اما برای اوراق قرضه دولتی مثبت خواهد بود.
- بانک مرکزی اروپا بهصراحت ابزارهای مقابله با چندپارگی بازار را بررسی میکند. چنین موضعگیریهایی میتوانند اختلاف بازده OAT/Bund را کاهش دهند و صرف ریسک اروپا را پایین بیاورند.
پس نتیجه چیست؟
برای یورو، آنچه اهمیت دارد خود اعتراضات سیاسی نیست، بلکه تأثیر آنها بر احتمال تصویب بودجه، هزینه تأمین مالی دولت و ثبات بخش بانکی است.
اگر اختلافات پارلمانی در فرانسه تصمیمگیریهای بودجهای را به تأخیر بیندازد، سرمایهگذاران ممکن است حتی بدون کاهش مجدد رتبه اعتباری دولتی، صرف ریسک بیشتری مطالبه کنند.
عامل بدهی فرانسه ممکن است تأثیر قویتری بر EUR/JPY نسبت به EUR/USD داشته باشد، اگر ریسکهای اروپایی همزمان باعث کاهش معاملات کری ترید و افزایش تقاضا برای داراییهای امن شوند.
در عین حال، معاملهگران باید تصمیم بانک ژاپن و تغییرات احتمالی در انتظارات مربوط به سیاست پولی ژاپن را نیز در نظر بگیرند.
بنابراین، عاقلانه عمل میکنیم و از ریسکهای غیرضروری دوری میکنیم.
برای همگی سود آرزو میکنیم!


