


استرالیا در برابر فدرال رزرو: AUD فرصتی دارد
تقاضای چین و ریسکهای جهانی میتوانند رالی صعودی را مختل کنند
AUD/USD
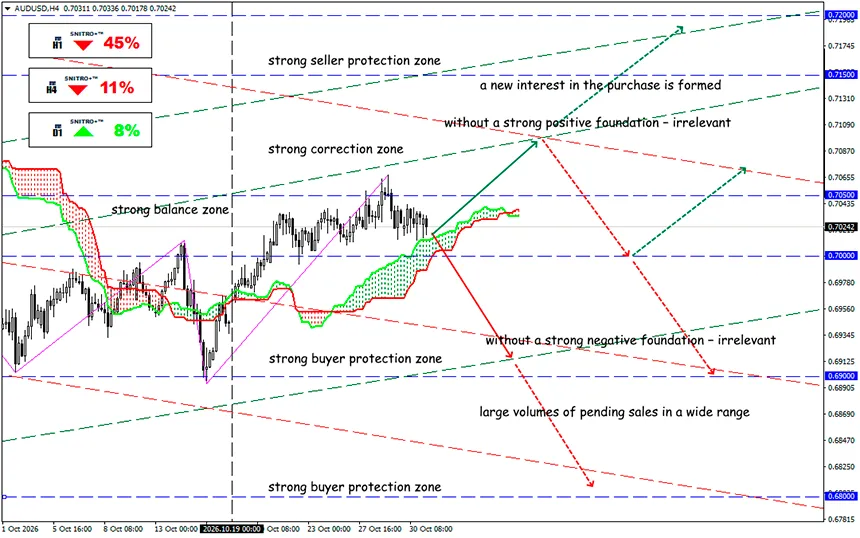
محدوده کلیدی: 0.7000 - 0.7050
Buy: 0.7050 (در صورت وجود عوامل بنیادی مثبت قوی) ؛ هدف 0.7150-0.7200؛ StopLoss 0.7000
Sell: 0.6950 (در صورت شکست مطمئن سطح 0.7000) ؛ هدف 0.6800؛ StopLoss 0.7000
تعدیل نرخ بهره به 4.85% میتواند AUD را تقویت کند — بانک مرکزی استرالیا (RBA) برای اقدامی قاطع آماده است، در حالی که سیاست پولی آمریکا مسیر متفاوتی را دنبال میکند. واگرایی بازدهها فرصتهایی برای ارزهای آسیایی ایجاد میکند، اما تقاضای چین و نفت میتوانند توازن ریسکها را تغییر دهند.
دلار استرالیا با یک عامل بنیادی داخلی قوی وارد ماه نوامبر میشود — تورم بالا که بانک مرکزی استرالیا را وادار به ادامه سیاست پولی انقباضی میکند. با این حال، بازار ارز تا حد زیادی افزایش نرخ بهره در 3 نوامبر را پیشاپیش در قیمتها لحاظ کرده است.
یادآوری:
نرخ بهره فعلی 4.60% است و افزایش 25 واحد پایهای آن را به 4.85% خواهد رساند — پنجمین مرحله تشدید سیاست پولی در 2026.
- طبق گزارش اداره آمار استرالیا (ABS)، تورم سالانه در سپتامبر به 4.3% افزایش یافت، در مقایسه با 4.0% در اوت.
- تورم میانگین تعدیلشده که نوسانیترین مؤلفهها را حذف میکند، به 3.6% رسید.
- شاخص فصلی تورم هسته در مقیاس سالانه برابر با 3.7% بود.
تمام این ارقام از محدوده هدف 2–3% بانک مرکزی استرالیا فراتر هستند.
با این حال، انقباض پولی همواره با ریسکهای اقتصادی همراه است. نرخ بیکاری در سپتامبر به 4.7% رسید که بالاترین سطح در پنج سال گذشته است، مصرف در حال کند شدن است و قیمت مسکن کاهش مییابد.
بانک مرکزی استرالیا همچنان نرخهای بهره را افزایش میدهد، در حالی که فدرال رزرو فعلاً نرخ خود را بدون تغییر نگه داشته و امکان تشدید بیشتر را حفظ کرده است.
اگر بانک مرکزی استرالیا در 3 نوامبر نرخ خود را به 4.85% افزایش دهد، اختلاف اسمی نسبت به سقف نرخ بهره فدرال رزرو از 60 به 85 واحد پایه افزایش خواهد یافت.
این موضوع از سه مسیر از دلار استرالیا حمایت میکند:
- افزایش بازده نسبی ابزارهای مالی استرالیا.
- افزایش جذابیت AUD در استراتژیهای کری ترید.
- ارزیابی مجدد انتظارات درباره مسیر آینده نرخهای بهره و نرخهای ارز فوروارد.
با این حال، افزایش بازدهها تضمینی برای تقویت ارز نیست. اگر تورم آمریکا شتاب بگیرد و بازده اوراق خزانهداری آمریکا افزایش یابد، دلار ممکن است به دلیل تقاضا برای نقدینگی و داراییهای امن برتری خود را حفظ کند.
چین همچنان اصلیترین ریسک خارجی برای AUD است، زیرا بازار اصلی صادرات کالاهای خام استرالیا محسوب میشود.
مستقیمترین کانالهای تأثیرگذاری بر AUD با سنگآهن، زغالسنگ و گاز طبیعی مایع (LNG) مرتبط هستند. مس عمدتاً بهعنوان شاخصی از تقاضای صنعتی جهانی، برقیسازی و چرخه سرمایهگذاری عمل میکند، نه بهعنوان محرک اصلی صادراتی ارز استرالیا.
دو سناریوی متضاد امکانپذیر است:
- بهبود تقاضای چین. بهبود PMI، افزایش سرمایهگذاری در زیرساختها و تثبیت بخش ساختوساز از فلزات صنعتی و AUD حمایت خواهند کرد. این عوامل همراه با تشدید بیشتر سیاست پولی بانک مرکزی استرالیا میتوانند شتاب صعودی پایداری ایجاد کنند.
- تداوم رکود صنعتی. ضعف سفارشهای جدید، کاهش فعالیت ساختوساز و افت واردات کالاهای خام میتوانند فشار بر مس و سنگآهن را افزایش دهند. در این صورت، حتی نرخ بهره بالای استرالیا نیز تقویت AUD را تضمین نمیکند.
برای معاملات مس، خود تصمیم بانک مرکزی استرالیا اهمیت ثانویه دارد. عوامل مهمتر عبارتاند از پریمیومهای بازار فیزیکی در چین، موجودی انبارهای LME و SHFE، روند واردات کنسانتره و شرایط عرضه جهانی.
در زمان اعلام تصمیم بانک مرکزی استرالیا، توصیه میشود پیش از ارزیابی پایداری حرکت، منتظر واکنش اولیه بازار و کنفرانس مطبوعاتی بمانید. برای موقعیتهای مبتنی بر رویدادها، منطقی است که ریسک هر معامله به 0.5–1% سرمایه محدود شود و لغزش قیمت و شکافهای قیمتی احتمالی نیز در نظر گرفته شوند.
و نتیجه چه بود؟
چین دامنه رشد احتمالی دلار استرالیا را محدود خواهد کرد. اگر روند کند شدن صنعت چین ادامه یابد، رشد AUD ممکن است صرفنظر از تصمیم بانک مرکزی استرالیا کوتاهمدت باشد.
موقعیتی که بر پایه تقویت AUD اتخاذ میشود نباید تنها به یک افزایش نرخ بهره توسط بانک مرکزی استرالیا متکی باشد، بلکه باید بر همزمانی سه شرط استوار باشد — تداوم مزیت نرخ بهره استرالیا، پایداری اشتهای ریسک جهانی و تثبیت تقاضای چین برای کالاهای خام. بدون این تأییدها، احتمال حرکت صعودی کاذب پس از نشست همچنان بالا باقی میماند.
بنابراین، عاقلانه عمل میکنیم و از ریسکهای غیرضروری دوری میکنیم.
برای همگی سود آرزو میکنیم!


