



النفط متوفر بكميات كافية، لكن الوقود غير كافٍ
أين يكمن أكبر خطر في سوق الطاقة؟
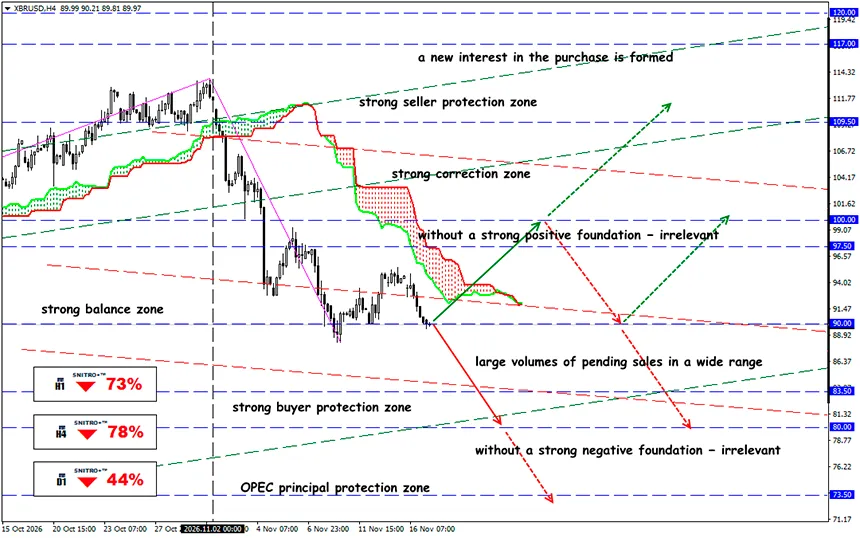
XBR/USD
المنطقة الرئيسية: 87.00 - 92.00
Buy: 93.50 (عند اختراق حاسم فوق 92.50)؛ الهدف 96.50؛ StopLoss 92.80
Sell: 86.50 (في ظل عوامل أساسية سلبية قوية)؛ الهدف 83.50؛ StopLoss 87.20
لا يضمن تعافي إنتاج النفط العالمي عودة إمدادات وقود الديزل إلى مستوياتها الطبيعية. ويخلق التباعد بين سوق النفط الخام والمنتجات النفطية المكررة ظروفاً قد تنخفض فيها أسعار Brent وWTI بينما يظل ICE Gasoil مرتفع السعر.
تتحول المشكلة من توافر النفط الخام إلى التكرير والخدمات اللوجستية وجودة تدفقات النفط الخام. وبالنسبة إلى المتداولين، فإن المؤشرين الرئيسيين هما هامش التكسير للديزل وهوامش أرباح المصافي.
يواجه سوق النفط العالمي تناقضاً قد يغير المنطق المعتاد لتداول الطاقة. فلم تعد زيادة إنتاج النفط تعني تلقائياً انخفاض أسعار جميع أنواع الوقود. وحتى مع تعافي المعروض العالمي من النفط الخام، قد تظل بعض المنتجات النفطية تعاني من نقص في الإمدادات.
للتذكير:
يُستخدم الديزل في نقل البضائع والصناعة والزراعة والخدمات اللوجستية. ويؤدي نقصه مباشرة إلى زيادة النفقات التشغيلية للشركات، وقد يدعم استمرار التضخم حتى عندما تنخفض أسعار النفط. ووفقاً لوكالة الطاقة الدولية IEA، بلغ المعروض العالمي من النفط في أكتوبر 2026 نحو 105.4 مليون برميل يومياً. وفي الوقت نفسه، تواصل الوكالة الإشارة إلى ضيق أوضاع سوق المنتجات النفطية، وخاصة المقطرات المتوسطة، وتزايد القيود اللوجستية.
وهذا يغير هيكل المخاطر بصورة جوهرية.
فبينما كان السؤال الرئيسي سابقاً يتعلق بتوافر كميات كافية من النفط، أصبحت القدرة على تكرير النفط الخام المتاح إلى أنواع الوقود المطلوبة وإيصالها إلى المستهلكين النهائيين تكتسب أهمية متزايدة.
على سبيل المثال، وفقاً لبيانات IEA، انخفض سعر North Sea Dated من ذروته في أكتوبر البالغة نحو $136 إلى $93 للبرميل بحلول وقت إعداد تقرير نوفمبر. ويمثل ذلك انخفاضاً بنحو 32%.
ومع ذلك، فقد الديزل الأوروبي 11% فقط خلال فترة مماثلة، واستمر تداوله عند نحو $180 للبرميل. وبالتالي، لم يصاحب انخفاض أسعار النفط الخام انخفاض مماثل في سعر المنتج المكرر.
قد يصل النفط إلى السوق العالمية، لكن تكريره يتطلب طاقة إنتاجية متاحة، ونوعاً مناسباً من النفط الخام، وكميات كافية من الهيدروجين والطاقة، ومعدات تقنية تعمل بصورة سليمة. وحتى عند استيفاء جميع هذه الشروط، يظل من الضروري إيصال الوقود الناتج إلى سوق محددة.
ونتيجة لذلك، تتنافس أوروبا والمناطق المستوردة الأخرى ليس فقط على النفط الخام، بل أيضاً على المعروض المحدود من الوقود الجاهز.
ويتفاقم النقص الفعلي بسبب ارتفاع أسعار شحن ناقلات النفط الكبيرة على الطرق الممتدة من الشرق الأوسط إلى آسيا. وحتى عندما تنخفض أسعار النفط الخام، فإن تكاليف النقل المرتفعة تحد من تحسن الجدوى الاقتصادية للتكرير.
يتوقع السوق استمرار نقص وقود الديزل حتى موسم الصيف من العام المقبل على الأقل.
وقد تأتي إمدادات إضافية من مصافي الولايات المتحدة، وزيادة نشاط التكرير في آسيا، وحصص تصدير صينية جديدة. وتشير IEA أيضاً إلى التسريع في الإفراج عن احتياطيات الديزل الطارئة باعتباره آلية مؤقتة لتغطية النقص.
ومع ذلك، لا تستطيع الاحتياطيات الاستراتيجية أن تحل محل التعافي المستدام للإنتاج. فاستخدامها يخفف ضيق المعروض على المدى القصير، لكنه لا يزيل القيود التكنولوجية واللوجستية.
ستكون الإشارات الأكثر إفادة هي تحركات عقود العقود الآجلة الأقرب استحقاقاً، وهيكل فروق الأسعار بين آجال الاستحقاق، والتغيرات في مخزونات المقطرات المتوسطة.
إذن، ما النتيجة؟
يخرج سوق النفط تدريجياً من المرحلة الحادة للنقص. وتتعافى إمدادات النفط الخام من الخليج الفارسي بوتيرة أسرع من صادرات الوقود الجاهز.
قد يدعم ارتفاع هامش التكسير للديزل ربحية المصافي، لكن تكاليف النقل القياسية والقيود التكنولوجية قد تستوعب جزءاً كبيراً من هذه العلاوة.
بالنسبة إلى Brent وWTI، فإن زيادة توافر النفط الخام تخلق ظروفاً لانخفاض الأسعار. ومع ذلك، قد يظل ICE Gasoil متماسكاً نسبياً بسبب انخفاض المخزونات ومحدودية طاقة التكرير وارتفاع تكاليف الخدمات اللوجستية. وهذا التباعد تحديداً بين أسعار النفط الخام وأسعار الديزل أصبح أحد أهم إشارات التداول.
يتمثل الخطر الرئيسي للمتداولين في تقييم سوق النفط حصرياً على أساس إنتاج النفط الخام ومخزوناته. وخلال الأسابيع المقبلة، ستوضح تطورات التكرير وصادرات الديزل وهوامش التكسير مدى استدامة هذا التباعد.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباح للجميع!


