



الين ينصب فخاً لصفقات الكاري تريد
فوارق أسعار الفائدة تُبقي مخاطر التدخل قائمة
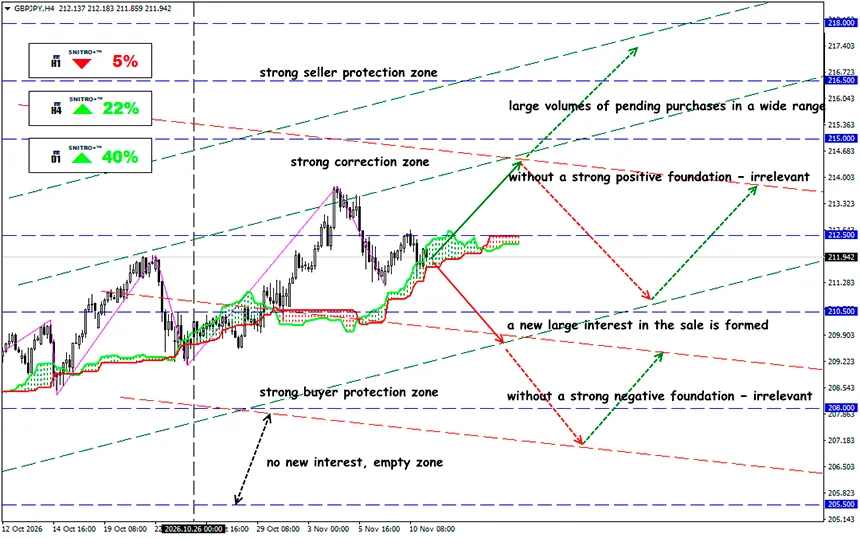
GBP/JPY
المنطقة الرئيسية: 211.50 - 212.50
Buy: 213.50 (عند اختراق حاسم فوق 213.00)؛ الهدف 216.50؛ StopLoss 212.80
Sell: 211.00 (في ظل عوامل أساسية سلبية قوية) ؛ الهدف 208.50؛ StopLoss 211.70
تؤدي عملية تطبيع سياسة بنك اليابان، وضخ العملات في السوق، ومخاطر البيع المكثف للأسهم إلى تهيئة الظروف لتصفية حادة للمراكز المضادة للين. وقد وصل سوق العملات الأجنبية إلى نقطة بدأت فيها المنطق التقليدي لفوارق أسعار الفائدة تتعارض مع مخاطر السيولة.
لا يزال زوجا EUR/JPY وGBP/JPY جذابين لصفقات الكاري تريد. ومع ذلك، فإن استمرار تطبيع السياسة النقدية اليابانية يغير تدريجياً الجدوى الاقتصادية لهذه المعاملات، بينما قد يؤدي عدم الاستقرار في أسواق الأسهم إلى تصفية سريعة للمراكز.
للتذكير:
تتضمن صفقة الكاري تريد التقليدية الاقتراض بعملة ذات سعر فائدة منخفض نسبياً واستثمار العائدات في أصل ذي عائد أعلى. وبالنسبة إلى EUR/JPY وGBP/JPY، يعني ذلك بيع الين وشراء اليورو أو الجنيه الإسترليني، على التوالي.
رفع BOJ بالفعل سعر الفائدة الرئيسي إلى 1.25%، وهو أعلى مستوى منذ 1995، ومع ذلك لا تزال العملة اليابانية ضعيفة نسبياً. وفي 5 نوفمبر، رفع BOE سعر الفائدة بمقدار 25 نقطة أساس، مما رفع ميزة سعر الفائدة الاسمية للجنيه الإسترليني على الين إلى 275 نقطة أساس. ويبلغ سعر الفائدة على الودائع لدى ECB مستوى 2.50%، مما يوفر ميزة اسمية قدرها 125 نقطة أساس مقارنة ببنك اليابان.
ينشأ قدر إضافي من عدم اليقين من إحصاءات التدخل في سوق العملات اليابانية المنشورة في 9 نوفمبر. وأكدت وزارة المالية أن السلطات أنفقت ¥15.3993 تريليون لدعم العملة الوطنية خلال ثلاثة أيام تداول فقط في الصيف. ويوضح حجم هذه العمليات استعداد طوكيو للتدخل في السوق عندما تعتبر تحركات العملات مفرطة. ومع ذلك، فإن هذه الإجراءات لا تلغي الفارق الأساسي في أسعار الفائدة ولا تضمن ارتفاعاً مستداماً للين.
في اجتماعه في أكتوبر، أبقى BOJ سعر الفائدة عند 1.25%. وفي الوقت نفسه، أكد البنك المركزي أنه سيواصل تقليص مشتريات السندات الحكومية اليابانية. ووفقاً لمراجعة MUFG لشهر نوفمبر، يجري خفض مشتريات JGB الشهرية بمقدار ¥200 مليار كل ربع سنة حتى الربع الأول من 2027، وبعد ذلك من المتوقع أن تستقر عند نحو ¥2 تريليون شهرياً.
هذا التغيير مهم لسببين:
- تؤدي أسعار الفائدة قصيرة الأجل المرتفعة تدريجياً إلى زيادة تكاليف تمويل صفقات الكاري تريد.
- يغير تقليص مشتريات السندات توازن العرض والطلب في سوق JGB، مما قد يجعل أدوات الدين اليابانية أكثر جاذبية للمستثمرين المحليين.
ظهر عامل إضافي يدعم المزيد من التطبيع في 30 أكتوبر. فقد أقر بنك اليابان بأن الضغوط التضخمية الأساسية اقتربت من مستوى يتوافق مع هدفه البالغ 2%. وأكد محافظ BOJ كازو أويدا أن القرارات ستُتخذ في كل اجتماع، بما في ذلك اجتماع ديسمبر، مع مراعاة مخاطر التضخم.
يمثل رد الفعل على التدخلات في سوق العملات عاملاً مضاربياً منفصلاً. وعادة ما تتركز العمليات المباشرة للسلطات اليابانية في أدوات العملات الأكثر سيولة، وعلى رأسها USD/JPY. ومع ذلك، تنتشر آثارها سريعاً إلى أزواج العملات المتقاطعة من خلال علاقات المراجحة. فعلى سبيل المثال، إذا بقي EUR/USD دون تغيير، فإن انخفاض USD/JPY بنسبة 3% يعني حسابياً انخفاضاً مماثلاً في EUR/JPY. وتنطبق آلية مشابهة على GBP/JPY من خلال GBP/USD.
يُعد الجمع بين التدخل والبيع المكثف للأسهم خطيراً بشكل خاص. ففي مثل هذه الحالة، قد يشتري متداولو الكاري تريد الين في الوقت نفسه لسداد التمويل، ويقلصون مراكزهم في الأصول الخطرة، ويخفضون الرافعة المالية. وقد يؤدي الارتفاع الأولي في قيمة JPY إلى مزيد من عمليات الشراء القسرية للعملة اليابانية.
إذن، ما النتيجة؟
يحظى زوجا EUR/JPY وGBP/JPY باهتمام خاص حالياً بسبب التناقض بين استمرار ميزة أسعار الفائدة للعملات الأوروبية وتزايد خطر الارتفاع الحاد للين الياباني.
يفترض السيناريو الأساسي تعزيز الين تدريجياً وزيادة خطر حدوث تصحيح هبوطي في EUR/JPY وGBP/JPY، لكنه لا يضمن انعكاساً فورياً للاتجاه.
تواصل صفقات الكاري تريد تحقيق دخل إيجابي من الفوائد، لكن الخسائر المحتملة في أسعار الصرف يمكن أن تمحو العوائد المتراكمة على مدى أشهر عديدة من الاحتفاظ بالمركز خلال ساعات قليلة فقط. وكلما زاد تركيز مراكز الشراء المضاربية في EUR/JPY وGBP/JPY، أصبحت حتى الحركة الأولية الصغيرة نسبياً نحو ارتفاع الين أكثر خطورة.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباح للجميع!


