



الفخ الأوروبي
لماذا لم يعد التضخم المرتفع ينقذ اليورو
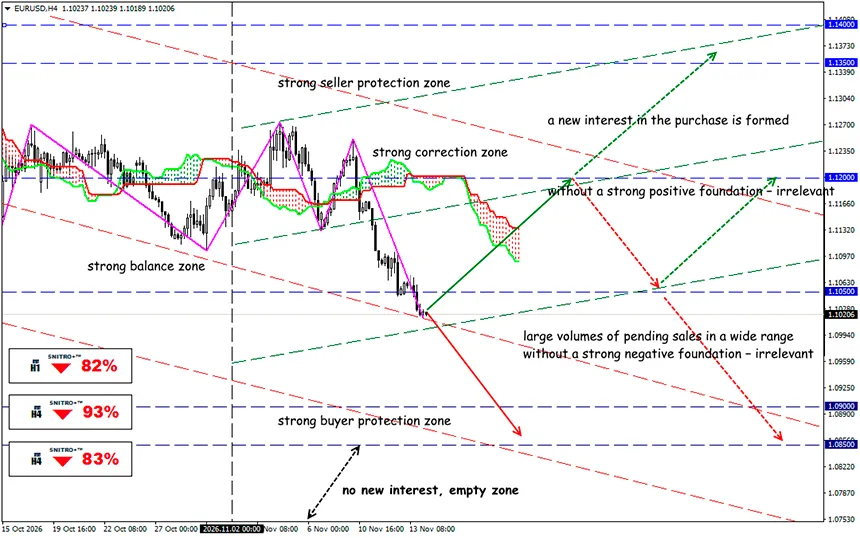
EUR/USD
المنطقة الرئيسية: 1.0980 1.1050
Buy: 1.1080 (في ظل عوامل أساسية إيجابية قوية) ؛ الهدف 1.12501.1350؛ StopLoss 1.1020
Sell: 1.0950 (عند حدوث تراجع بعد إعادة اختبار 1.1000) ؛ الهدف 1.08001.0750؛ StopLoss 1.1000
تسارع التضخم في منطقة اليورو إلى 4% في أكتوبر، وكانت أسعار الطاقة أكبر مساهم في هذه الزيادة. وتواجه الصناعة تكاليف أعلى وتمويلاً باهظ التكلفة. فهل يستطيع البنك المركزي الأوروبي احتواء الأسعار دون تعميق التباطؤ الاقتصادي؟
تعيد أسعار الطاقة المرتفعة مخاطر التضخم، بينما تقوض في الوقت نفسه القدرة التنافسية للصناعة الأوروبية. ويواجه الاقتصاد الأوروبي مجدداً معضلة ركود تضخمي تقليدية: فارتفاع أسعار الطاقة يسرّع تضخم أسعار المستهلكين ويزيد تكاليف الشركات في الوقت نفسه.
للتذكير:
تسارع تضخم الطاقة إلى 20.8%، بينما ارتفعت الأسعار في قطاع الخدمات بنسبة 3.3%. وظل مؤشر HICP الأساسي، الذي يستثني الطاقة والغذاء والكحول والتبغ، عند 2.5%. ويتجاوز التضخم بشكل كبير هدف البنك المركزي الأوروبي البالغ 2%. ويرتبط التسارع الرئيسي بالطاقة وليس بارتفاع مماثل في الأسعار الأساسية. ويمكن لرفع سعر الفائدة الرئيسي أن يحد من الطلب المحلي، لكنه لا يزيل النقص الفعلي في موارد الطاقة ولا يخفض أسعار النفط أو الغاز العالمية.
- بالنسبة إلى سوق العملات الأجنبية، فإن الوضع ملتبس. فقد يدعم التضخم المرتفع اليورو من خلال توقعات السياسة النقدية التقييدية. ومع ذلك، إذا أدت الطاقة الباهظة إلى تدهور الميزان التجاري وآفاق الإنتاج، فسيكون التأثير الإيجابي لفروق أسعار الفائدة قصير الأجل.
- أظهر المسح المصرفي لشهر أكتوبر انخفاض طلب الشركات على القروض الجديدة ومزيداً من تشديد معايير الإقراض. وبالنسبة إلى الصناعة، يعني ذلك ضغطاً مزدوجاً: إذ تواجه الشركات في الوقت نفسه تكاليف طاقة أعلى وتكلفة أكبر للحصول على التمويل.
- تمثل أزمة الطاقة في 2026 أكثر من مجرد تسارع مؤقت في أسعار المستهلكين. فهي تؤثر مباشرة في القدرة التنافسية للمصنعين الأوروبيين في السوق العالمية. وتُقدّر التكاليف الإضافية لواردات الغاز في صيف 2026 بنحو €18–33 مليار مقارنة بسيناريو عدم حدوث الأزمة.
تنتشر هذه التكاليف في جميع أنحاء الاقتصاد عبر عدة قنوات.
- زيادة مباشرة في تكاليف الإنتاج. إذا لم تتمكن الشركات من تمرير التكاليف بالكامل إلى العملاء، فإن هوامش أرباحها التشغيلية تتقلص.
- فقدان القدرة التنافسية للصادرات. تتنافس الشركات الأوروبية مع مصنعين من مناطق تكون فيها موارد الطاقة أرخص.
- الضغط التضخمي. تنتقل تكاليف الإنتاج المرتفعة تدريجياً إلى أسعار السلع والخدمات النهائية.
- عامل العملة (الأقل وضوحاً). لا تزال منطقة اليورو مستورداً رئيسياً لموارد الطاقة. وتزيد تكاليف الطاقة المرتفعة الحاجة إلى العملات الأجنبية لدفع ثمن الواردات. وقد يحد ذلك من ارتفاع قيمة اليورو حتى عندما تظل أسعار الفائدة مرتفعة نسبياً.
لذلك، لا يعني التضخم الأوروبي المرتفع بالضرورة قوة اليورو. وإذا كان مدفوعاً بارتفاع تكلفة الطاقة المستوردة، فقد يكون التأثير معاكساً.
إذن، ما النتيجة؟
تستعد منطقة اليورو لأزمة خطيرة. فالإنتاج الصناعي ينكمش، وشروط الائتمان تزداد تشدداً، والنمو الاقتصادي يتباطأ. وبالنسبة إلى البنك المركزي الأوروبي، يعني ذلك هامشاً محدوداً للمناورة: فرفع أسعار الفائدة يزيد الضغط على الإنتاج، بينما ينطوي التيسير المبكر على خطر ترسيخ توقعات التضخم.
يتضمن السيناريو الأكثر ترجيحاً الحفاظ على سياسة نقدية حذرة وتقلبات مرتفعة في الأصول الأوروبية. وبالنسبة إلى EUR/USD، سيظل فارق العوائد مع الولايات المتحدة عاملاً حاسماً، بينما ستكون الأسهم الأوروبية شديدة الحساسية للتغيرات في توقعات أرباح الشركات الصناعية.
إذا ارتفعت الأسعار بسبب الطاقة المستوردة بينما تفقد الصناعة قدرتها التنافسية، فقد تؤدي السياسة النقدية التقييدية إلى زيادة الضغط على الاستثمار والإقراض والنمو الاقتصادي.
بالنسبة إلى المتداولين، لن يكون العامل الحاسم أي رقم منفرد لمؤشر HICP أو الإنتاج الصناعي، بل الجمع بين هذه المؤشرات وتحركات العوائد ورد فعل سوق العملات الأجنبية. واتساق هذه الإشارات هو ما سيتيح التمييز بين التقلبات المؤقتة الناجمة عن التضخم وظهور ظروف ركود تضخمي حادة.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباح للجميع!


