


















الثورة الطلابية تهز اليورو
فرنسا على شفا انفجار في الميزانية
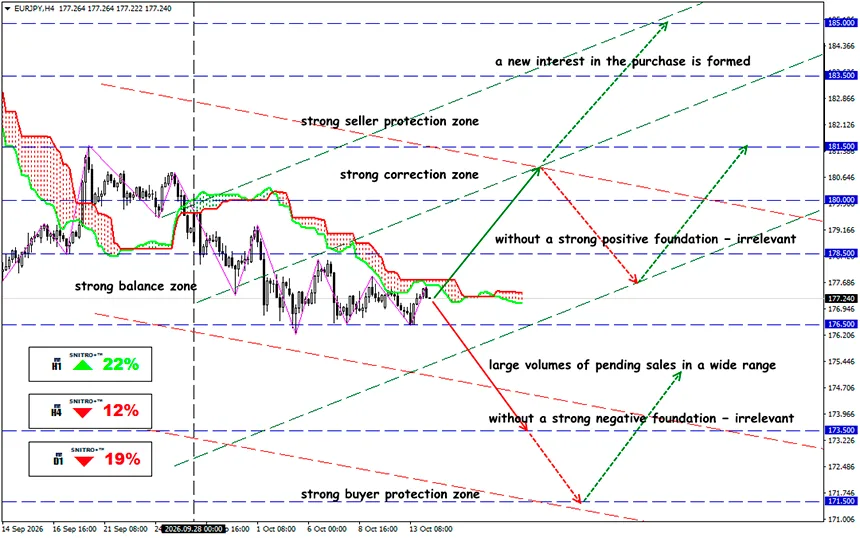
EUR/JPY
المنطقة الرئيسية: 176.50 - 178.00
Buy: 178.50 (في ظل عوامل أساسية إيجابية قوية)؛ الهدف 180.00؛ StopLoss 177.80
Sell: 176.00 (عند تراجع بعد إعادة اختبار مستوى 176.50)؛ الهدف 173.50؛ StopLoss 176.70
تتحول الأزمة في المدارس الفرنسية إلى خطر مالي: تحتاج باريس إلى مليارات من أجل الإصلاحات الاجتماعية، لكن المستثمرين يطالبون بعلاوة متزايدة الارتفاع مقابل الاحتفاظ بالديون الفرنسية. وندرس التهديد الذي تشكله الاحتجاجات الطلابية على اليورو والبنوك الأوروبية وأسواق الأسهم.
تذكير سريع
انتشرت الاحتجاجات الجماهيرية لطلاب المدارس الفرنسية، التي بدأت في 21 سبتمبر، في جميع أنحاء البلاد، مما خلق تحدياً إضافياً لحكومة رئيس الوزراء سيباستيان لوكورنو. وتزامن الاستياء من نظام التعليم مع ارتفاع حاد في تكاليف الاقتراض الحكومي وخلافات برلمانية بشأن ميزانية 2027. وتتفاقم الأزمة المالية العامة: إذ يتجاوز الدين الحكومي 119% من الناتج المحلي الإجمالي، وتقترب عوائد السندات من 5%، ويطالب المستثمرون بعلاوة مخاطر أعلى.
تكتسب الاحتجاجات أهمية سياسية متزايدة رغم تراجع المشاركة.
حتى 9 أكتوبر، أشارت التقارير إلى احتجاز أكثر من 6,800 شخص، بينما قدرت التقييمات الأولية الأضرار التي لحقت بالبنية التحتية للمدارس بنحو €30 مليون. وتدرس وزارة التعليم توظيف حوالي 3,000 معلم إضافي.
بالنسبة إلى الأسواق المالية، لا تمثل التكلفة المباشرة لإصلاح المدارس تهديداً نظامياً. والأهم بكثير هو الزيادة المحتملة في الالتزامات الدائمة للميزانية، بما في ذلك الرواتب ونفقات الموظفين وتحديث المباني والبرامج الاجتماعية.
تخطط الحكومة لتخصيص حوالي €64 مليار للتعليم في 2027، مقارنة بـ €48.8 مليار في 2017. وتبلغ الزيادة الاسمية €15.2 مليار، أو 31.1% على مدى عشر سنوات. ومع ذلك، لا يمكن تفسير هذه الأرقام على أنها زيادة مكافئة في الموارد الحقيقية لنظام التعليم دون تعديلها وفقاً للتضخم والتغيرات في تصنيفات الميزانية.
لا يكمن الخطر الرئيسي على السوق في تكلفة الاحتجاجات المدرسية، بل في احتمال أن يؤدي الضغط الاجتماعي إلى إفشال ضبط الأوضاع المالية العامة.
المؤشر الرئيسي للضغوط على الدين السيادي الفرنسي ليس العائد المطلق على سندات OAT، بل فارق عائدها مقارنة بسندات Bunds الألمانية.
منذ أواخر أغسطس، اتسعت علاوة المخاطر بنحو 56 نقطة أساس. ومع ذلك، لا يزال مستواها الحالي دون ذروة أكتوبر البالغة حوالي 147 نقطة أساس، مما يشير إلى استقرار جزئي وليس إلى استعادة ثقة المستثمرين.
تتدهور الحسابات المالية العامة. ويمتد الخطر الفرنسي إلى ما وراء الحدود الوطنية: فقد تؤدي الزيادة المستمرة في عوائد سندات OAT إلى تغيير طريقة تسعير المستثمرين للمخاطر، ليس فقط في الأصول الفرنسية، بل أيضاً في الأسواق الأوروبية الأخرى.
أكدت رئيسة البنك المركزي الأوروبي كريستين لاغارد اليوم أن حل مشكلات ديون فرنسا يجب أن يعتمد بالدرجة الأولى على السياسة المالية للبلاد نفسها. وهذا يضعف مبررات التكهنات بشأن تدخل فوري من البنك المركزي لدعم سوق السندات الفرنسية.
يتمتع مؤشر الأسهم الفرنسي CAC 40 بحماية جزئية من الأزمة الاقتصادية المحلية بفضل انكشاف إيرادات أكبر شركاته على الأسواق الدولية. وبالنسبة إلى المصدرين ومنتجي السلع الفاخرة والشركات الصناعية، غالباً ما تكون الأسواق الخارجية أكثر أهمية من الطلب المحلي الفرنسي.
ومع ذلك، فإن ارتفاع تكلفة رأس المال وتدهور النشاط التجاري الأوروبي وضعف الاستهلاك في الصين قد تزيد الضغط على تقييمات الشركات.
إذن، ما الخلاصة؟
من غير المرجح أن تؤدي احتجاجات طلاب المدارس الفرنسية وحدها إلى اندلاع أزمة مالية أوروبية. ومع ذلك، فإنها تزيد التكلفة الاجتماعية والسياسية لضبط الأوضاع المالية العامة في الوقت الذي تطالب فيه الأسواق الحكومة بخفض موثوق للعجز.
لا يتمثل الخطر الرئيسي في تخلف فرنسا عن سداد ديونها السيادية، بل في الزيادة التدريجية في تكلفة رأس المال في أنحاء منطقة اليورو، وتراجع جاذبية الأصول الأوروبية، وإعادة تخصيص المحافظ الاستثمارية الدولية نحو الأدوات المقومة بالدولار.
ولا يمكن استبعاد سيناريو بديل: فقد يؤدي التوصل إلى تسوية ناجحة بشأن الميزانية إلى تضييق علاوة المخاطر الفرنسية بسرعة، وتحفيز إغلاق المراكز القصيرة المضاربية على اليورو.
في الوقت الحالي، تعزز الأزمة الفرنسية الاتجاه الهبوطي القائم لليورو. وبالنسبة إلى الصفقات القائمة على الأحداث، من الحكمة تحديد المخاطر عند 0.5–1% من رأس مال التداول لكل مركز، ومراعاة الارتباطات بين المراكز القصيرة على EUR/USD ومؤشر CAC 40 والسندات الفرنسية.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباح للجميع!


