



بيانات NFP القوية: حقيقة أم تلاعب؟
سوق العمل يتحدى السياسة النقدية
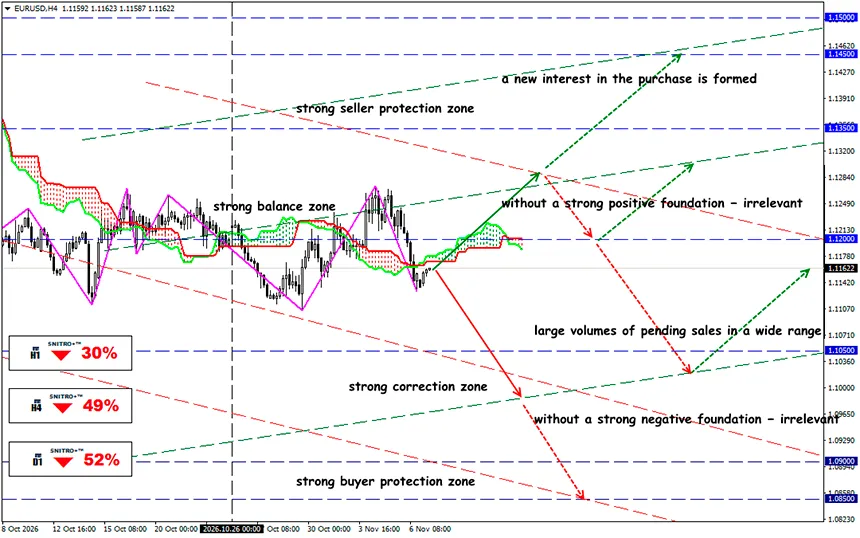
EUR/USD
المنطقة الرئيسية: 1.1100 - 1.1200
Buy: 1.1250 (في ظل عوامل أساسية إيجابية قوية) ؛ الهدف 1.1400-1.1450؛ StopLoss 1.1190
Sell: 1.1100 (عند اختراق حاسم فوق 1.1120) ؛ الهدف 1.0950؛ StopLoss 1.1160
يغير النمو غير المتوقع في التوظيف التوقعات بشأن أسعار الفائدة لدى الاحتياطي الفيدرالي، لكن موثوقية الإحصاءات ورد فعل سوق السندات سيحددان مدى استدامة ارتفاع الدولار.
أدى نشر إحصاءات التوظيف الأمريكية لشهر أكتوبر في 6 نوفمبر إلى تغيير كبير في التوازن قصير الأجل للعوامل الأساسية في سوق العملات الأجنبية.
للتذكير:
أضاف الاقتصاد الأمريكي 165,000 وظيفة خارج القطاع الزراعي مقابل 65,000 وظيفة متوقعة، بينما انخفض معدل البطالة من 4.2% إلى 4.1%. وراجع BLS تقديراته لشهر أغسطس بالزيادة إلى 186,000 (+53,000)، وتقديراته لشهر سبتمبر إلى 60,000 (+31,000). وفي المجمل، شهدت الأشهر الثلاثة الأخيرة توفير 411,000 وظيفة جديدة، أو بمتوسط 137,000 وظيفة شهرياً. وهذا أعلى بشكل ملحوظ من متوسط الزيادة الشهرية البالغ 48,000 خلال الأشهر الـ 12 السابقة.
بالنسبة إلى الاحتياطي الفيدرالي، الذي يقيم في الوقت نفسه مرونة التوظيف ومخاطر التضخم، قدمت هذه النتائج حجة إضافية ضد تيسير السياسة النقدية.
كان رقم أكتوبر أعلى بمقدار 2.54 مرة من التوقعات. والسؤال هو ما إذا كانت الإحصاءات تعكس تسارعاً حقيقياً في التوظيف أم خصائص مؤقتة للعينة والتعديل الموسمي وتقديم تقارير الشركات. وقد تغير المراجعات اللاحقة ليس فقط تقييم سوق العمل، بل أيضاً مبررات ارتفاع الدولار الذي تحقق بالفعل.
بالطبع، فإن الانحراف الكبير للرقم الفعلي عن التوقعات لا يثبت بحد ذاته أن الإحصاءات غير موثوقة، ناهيك عن تعرضها لتشويه متعمد. ومع ذلك، فإن مراجعات أرقام التوظيف للأشهر السابقة ورد الفعل غير الواضح لعوائد السندات يثيران الشكوك حول استدامة الزخم ويزيدان خطر انعكاس اتجاه العملات الرئيسية مقابل الدولار.
الدولار يتعزز، لكن السندات لا تؤكد انعكاساً غير مشروط للاتجاه
أظهر رد فعل الأسواق المالية أن المستثمرين فسروا بيانات NFP في المقام الأول باعتبارها حجة لصالح سياسة أكثر تشدداً من جانب الاحتياطي الفيدرالي.
أظهر رد فعل الأسواق المالية أن المستثمرين فسروا بيانات NFP في المقام الأول باعتبارها حجة لصالح سياسة أكثر تشدداً من جانب الاحتياطي الفيدرالي.
ما مدى احتمال أن يكون BLS قد نشر بيانات غير صحيحة؟
ينبغي التمييز بين الفرضيات التالية:
- خطأ إحصائي عادي. تعد بيانات NFP تقديراً أولياً، وليست إحصاءً دقيقاً لكل وظيفة. وتتم مراجعة النتائج الأولية مع توفر تقارير إضافية.
- تحيز منهجي في التقدير. إذا لم يعكس نموذج التعديل الموسمي أو تكوين الشركات المستجيبة التغيرات في الاقتصاد بدقة، فقد يتكرر الخطأ على مدى عدة أشهر. ويمكن للتحيز المنهجي أن يخلق انطباعاً زائفاً بتسارع الاقتصاد أو تباطئه دون أي تدخل متعمد.
- تشويه متعمد للبيانات بهدف التأثير على الأسواق. من الناحية النظرية، يمكن التحقيق في مثل هذه الفرضية، لكن تأكيدها يتطلب أدلة مستقلة أو نتائج تحقيق رسمي.
لا يشكل رد فعل السوق فحصاً للجودة الإحصائية لبيانات BLS، ولا يمكن تفسير الانحراف عن التوقعات بنسبة 153.8% على أنه خطأ إحصائي بنسبة 153.8%.
إذن، ما النتيجة؟
في جميع الأحوال، فإن خطر إجراء مزيد من المراجعات الإحصائية حقيقي ويستحق النظر فيه بشكل منفصل ضمن استراتيجية التداول. ومع ذلك، فإن البيانات المتاحة غير كافية للادعاء بشكل مبرر بأن بيانات NFP لشهر أكتوبر كانت مبالغاً فيها، ناهيك عن نسب نية تضليل السوق إلى BLS.
لا يكمن الخطر العملي على المتداولين في احتمال وقوع خطأ من BLS فحسب. بل الأهم بكثير هو خطر أن يكون السوق قد بالغ في تقييم إصدار إحصائي واحد، محولاً مفاجأة إحصائية قوية إلى توقعات مفرطة في التشدد بشأن المزيد من رفع أسعار الفائدة.
التوصية الرئيسية: لا تلاحقوا ارتفاع الدولار الذي تحقق بالفعل. الأولوية هي البيع بعد تصحيح مؤكد، بشرط أن يواصل سوق أسعار الفائدة دعم السيناريو المتشدد للاحتياطي الفيدرالي.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباح للجميع!


