


















سوق الفضة يفقد بريقه
سياسة الاحتياطي الفيدرالي تفشل في حماية المعدن من ضغوط البيع
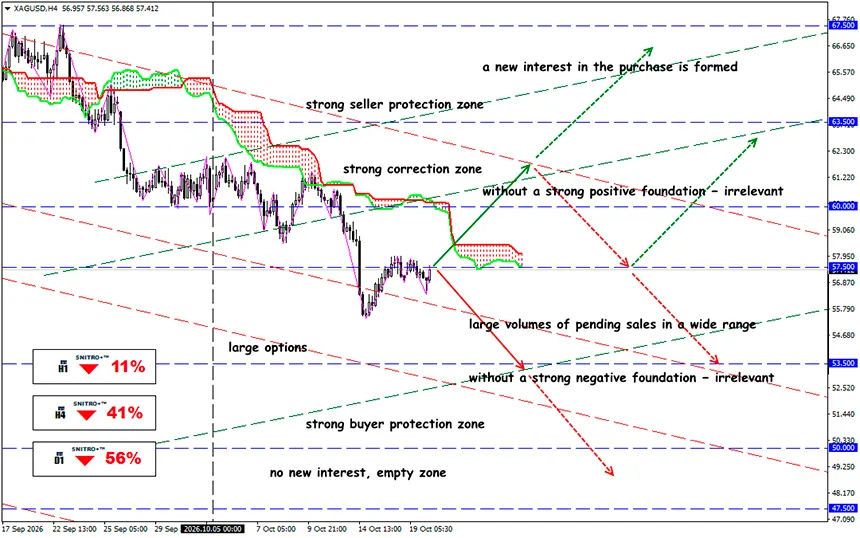
XAG/USD
المنطقة الرئيسية: 56.50 - 57.50
Buy: 58.50 (في ظل عوامل أساسية إيجابية قوية)؛ الهدف 61.50؛ StopLoss 57.80
Sell: 56.00 (عند اختراق مؤكد لمستوى 56.50)؛ الهدف 53.50-51.50؛ StopLoss 56.70
يدعم انخفاض احتمال رفع الاحتياطي الفيدرالي أسعار الفائدة في أكتوبر المعادن الثمينة، لكن ارتفاع عوائد السندات الأمريكية وضعف الطلب الصناعي يحدان من تعافي الفضة.
لا تزال الفضة تحت الضغط بعد انخفاض حاد في 14 أكتوبر، عندما هبطت الأسعار بنسبة 6.43%. ولم يكن الارتداد اللاحق قوياً بما يكفي لإعادة الأسعار فوق $59–60. وتواصل عوائد سندات الخزانة الأمريكية المرتفعة وضعف الطلب الصناعي الحد من المكاسب.
تذكير سريع:
كان التطور الرئيسي خلال الأيام الأخيرة هو إعادة تقييم التوقعات بشأن قرار السياسة النقدية للاحتياطي الفيدرالي في أكتوبر. ووفقاً لـ MarketWatch، بلغت احتمالية رفع أسعار الفائدة في اجتماع 27–28 أكتوبر نسبة 33.8% بتاريخ 15 أكتوبر. وبعد تصريحات رئيس الاحتياطي الفيدرالي وورش في 16 أكتوبر، تجاوزت احتمالية إبقاء أسعار الفائدة دون تغيير 85%. ولا يضمن هذا التحول الكبير في توقعات السوق أداءً إيجابياً للمعادن الثمينة.
بالنسبة إلى الفضة، يجب التمييز بين سيناريوهين:
- يُعد قرار عدم رفع أسعار الفائدة إيجابياً محتملاً، لأنه يقلل احتمال حدوث زيادات إضافية في تكاليف الاقتراض.
- سيكون التحول نحو خفض أسعار الفائدة محفزاً صعودياً أقوى بكثير، إذ قد يخفض العوائد الحقيقية للسندات وتكلفة الفرصة البديلة للاحتفاظ بالفضة.
في الوقت الحالي، تسعّر الأسواق بصورة أساسية احتمال التوقف المؤقت عن رفع الفائدة، وليس بداية دورة جديدة من التيسير النقدي.
لا تزال عوائد السندات الأمريكية العقبة الرئيسية.
لا تحقق الفضة دخلاً من الكوبونات أو الفوائد. لذلك، حتى دون رفع الاحتياطي الفيدرالي أسعار الفائدة، قد يظل الطلب الاستثماري ضعيفاً. ويتطلب ارتفاع الفضة المستدام تحقق ثلاثة شروط في الوقت نفسه: انخفاض العوائد الحقيقية لسندات الخزانة الأمريكية، وضعف مؤشر الدولار الأمريكي (DXY)، واستقرار الطلب على المعادن الصناعية. وحتى الآن، لا يوجد تأكيد على تحقق هذه الشروط معاً.
ومع ذلك، لا تفسر السياسة النقدية سوى جزء من أداء XAG/USD. ووفقاً لتقرير World Silver Survey 2026:
- انخفض الطلب العالمي على الفضة بنسبة 2% في 2025 إلى 1.13 مليار أونصة.
- تراجع الاستهلاك الصناعي بنسبة 3% إلى 657.4 مليون أونصة.
- من المتوقع أن ينخفض إجمالي الطلب بنسبة 2% إضافية في 2026 إلى 1.11 مليار أونصة.
- يبلغ العجز الهيكلي المتوقع في السوق لعام 2026 نحو 46.3 مليون أونصة.
- من المتوقع أن يرتفع الطلب على العملات والسبائك الاستثمارية بنسبة 18% في 2026، وفقاً لتوقعات أبريل.
يسلط هذا الضوء على تناقض رئيسي في السوق الحالية: استمرار العجز في المعروض المادي حتى مع انخفاض الاستهلاك الصناعي.
تظل المخاطر الجيوسياسية أيضاً عاملاً مهماً في تحديد الأسعار. وقد يدعم الصراع الذي تشارك فيه إيران، وعدم اليقين المحيط بإمدادات الطاقة، والتوترات التجارية الدولية الطلب على المعادن الثمينة.
ومع ذلك، فإن الآثار المترتبة على الفضة متباينة.
يؤدي ارتفاع أسعار النفط إلى زيادة مخاطر التضخم، وقد يجبر الاحتياطي الفيدرالي على الإبقاء على سياسة نقدية تقييدية لفترة أطول. وفي الوقت نفسه، قد يؤدي تدهور آفاق التصنيع العالمي إلى انخفاض الطلب على الفضة بوصفها مادة خام صناعية.
ونتيجة لذلك، قد يتفوق الذهب على الفضة خلال فترات تصاعد التوترات الجيوسياسية، خاصة عندما يفضل المستثمرون أصول الملاذ الآمن الأقل تعرضاً للدورة الصناعية.
إذن، ما النتيجة؟
الخلاصة بالنسبة للسوق: تم بالفعل تسعير انخفاض احتمالية رفع أسعار الفائدة جزئياً.
تقع الفضة بين اتجاهين أساسيين متعارضين.
من ناحية، يوفر العجز الهيكلي المتوقع للعام السادس على التوالي، والمخاطر الجيوسياسية، والطلب الاستثماري أساساً لتعافي الأسعار على المدى المتوسط. ومن ناحية أخرى، تحد تكاليف الاقتراض المرتفعة والضغوط التضخمية المستمرة وانخفاض الاستهلاك الصناعي من إمكانات الصعود.
من ناحية، يوفر العجز الهيكلي المتوقع للعام السادس على التوالي، والمخاطر الجيوسياسية، والطلب الاستثماري أساساً لتعافي الأسعار على المدى المتوسط. ومن ناحية أخرى، تحد تكاليف الاقتراض المرتفعة والضغوط التضخمية المستمرة وانخفاض الاستهلاك الصناعي من إمكانات الصعود.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباح للجميع!


