


















هرمز يزيد الضغط على سوق النفط
علاوة المخاطر الجيوسياسية لن تختفي
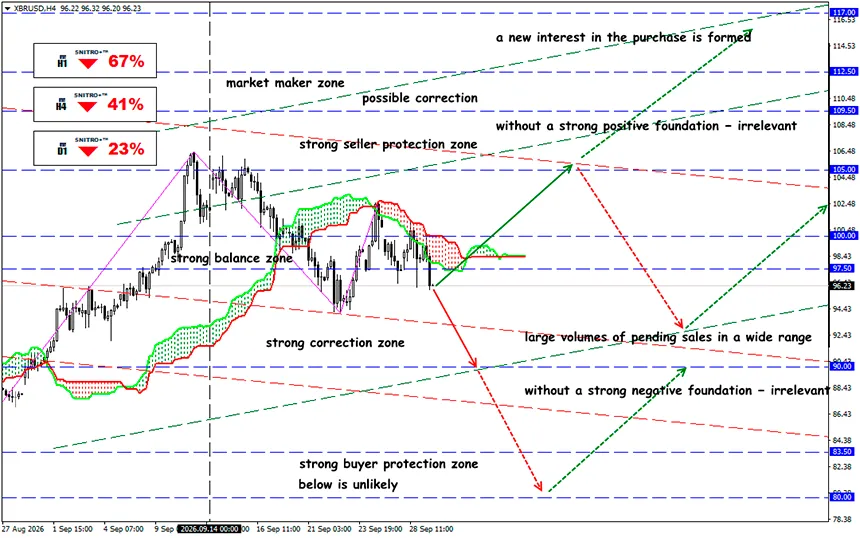
XBR/USD
المنطقة الرئيسية: 95.00 - 97.50
شراء: 98.50 (على أساس أساسي إيجابي قوي)؛ الهدف 102.00-103.50؛ StopLoss 97.50
بيع: 94.50 (عند تراجع بعد إعادة اختبار 96.50)؛ الهدف 91.50-90.00؛ StopLoss 95.50
عادت المفاوضات بين الولايات المتحدة وإيران إلى المسار الدبلوماسي، لكن لا يوجد حتى الآن اتفاق فعلي. وسوق النفط يتداول مرة أخرى ليس بقدر ما يتداول توازن العرض والطلب، بل احتمال إعادة فتح مضيق هرمز.
تعافت صادرات النفط من الشرق الأوسط إلى 12.8 مليون برميل يومياً، لكن عجز المعروض والديزل مرتفع التكلفة يضمنان بقاء سعر Brent مرتفعاً. إن إجراء المفاوضات يقلل من احتمالية السيناريو الأكثر حدة، لكنه لا يزيل حتى الآن العلاوة الجيوسياسية: فمواقف الأطراف بشأن العقوبات والبرنامج النووي وشروط إنهاء الأعمال العدائية لا تزال مختلفة بشكل جوهري.
للتذكير:
اقترحت طهران إعادة فتح هرمز والعودة إلى المفاوضات بشأن البرنامج النووي خلال سبعة أيام إذا استوفت واشنطن عدداً من الشروط. وتشمل هذه الشروط إنهاء الحصار البحري الأمريكي للموانئ الإيرانية، وتخفيف القيود على صادرات النفط الإيرانية، وتنفيذ وقف لإطلاق النار. ورفض ترامب النسخة الأولية من المقترح، لكن اتصالات الوساطة مستمرة.
ولهذا السبب تحديداً يظهر النفط حساسية شديدة للغاية للعناوين السياسية: تقارير عن إمكانية التوصل إلى تسوية تؤدي إلى عمليات بيع، بينما تعيد إشارات الجمود المشترين بسرعة.
تحسنت الأوضاع في السوق الفعلية. وكانت السعودية المصدر الرئيسي للتعافي: تقدر Kpler صادرات المملكة في سبتمبر بنحو 5.4 مليون برميل يومياً، مقارنة بـ 2.446 مليون برميل يومياً في أغسطس. وارتفعت الشحنات عبر رأس تنورة من حوالي 929,000 إلى 3.6 مليون برميل يومياً.
وفقاً للبيانات الأولية من Kpler، تعافت صادرات النفط من سبعة منتجين رئيسيين في الشرق الأوسط — السعودية والإمارات والعراق وعُمان وقطر والكويت وإيران — إلى حوالي 12.8 مليون برميل يومياً في سبتمبر. لكن المنطقة لا تزال تزود السوق بنحو 6 ملايين برميل يومياً أقل مما كانت عليه في فبراير.
عامل مهم آخر هو نقص الديزل. قال ترامب إنه يدرس “بجدية شديدة” فرض قيود على صادرات الديزل الأمريكية. وقد تكون العواقب على السوق العالمية كبيرة: تصدر الولايات المتحدة نحو 1.5 مليون برميل يومياً من الوقود، بينما تعد أوروبا وأمريكا اللاتينية من أهم الوجهات. وقد تؤدي القيود على الصادرات الأمريكية إلى رفع أسعار الديزل بالجملة في أوروبا بنحو 2% تقريباً عن كل أسبوع يستمر فيه الحظر. وبعبارة أخرى، قد تؤدي محاولة إدارية لخفض الأسعار في الولايات المتحدة لاحقاً إلى تعميق نقص المنتجات النفطية.
بالنسبة للمراكز متوسطة الأجل، تتمثل المؤشرات الرئيسية في:
- الأحجام الفعلية للنفط التي تمر عبر هرمز؛
- الصادرات من السعودية والإمارات؛
- معدل استخدام خط أنابيب East-West؛
- عدد ناقلات VLCC وتكاليف الشحن؛
- هيكل backwardation في Brent؛
- فروق تكرير الديزل والغازويل.
إذا ترافق اتفاق دبلوماسي مع زيادة مستدامة في حركة الشحن عبر هرمز، فسيكون لدى العلاوة الجيوسياسية في Brent سبب أساسي للانخفاض.
إذا انهارت المفاوضات مرة أخرى وتوقف تعافي التدفقات الفعلية، فقد يعود السوق بسرعة إلى تداول عجز المعروض.
وما النتيجة؟
تمتد عواقب الأزمة بالفعل إلى ما هو أبعد بكثير من سوق الطاقة. فعلى سبيل المثال، وصلت العلاقة بين WTI وعائد Treasuries لأجل 10 سنوات إلى نحو 65% في سبتمبر — وهو أعلى مستوى منذ 1990. والسبب واضح: ارتفاع أسعار النفط يزيد توقعات التضخم، بينما يسعّر السوق مساراً أكثر تشدداً للسياسة النقدية.
وهذا يخلق السلسلة التالية:
نفط مرتفع التكلفة → توقعات التضخم → ارتفاع عوائد Treasuries → ضغط على الأسهم → دعم للدولار.
الوضع حول هرمز عامل حاسم ليس فقط بالنسبة إلى Brent وWTI. يمكنه تغيير توقعات أسعار الفائدة، ومنحنى العائد الأمريكي، وتقييمات أسهم التكنولوجيا.
وعلى الرغم من أن الأزمة لا تزال بعيدة عن الانتهاء، فقد تعلم السوق كيفية تجاوز بعض آثارها جزئياً. إن ارتفاع الإمدادات الفعلية يحد من إمكانات صعود النفط حتى عندما لا ينخفض الخطر السياسي إلا قليلاً.
وهذا التناقض تحديداً هو ما سيحدد مسار Brent في المدى القريب. إعادة فتح هرمز بالكامل قد تقلل العلاوة الجيوسياسية بشكل حاد. أما انهيار جديد للمفاوضات أو ضربة للبنية التحتية للطاقة فسيجعلان عجز المعروض مرة أخرى العامل الرئيسي في التسعير.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباحاً للجميع!


