


















فرنسا تحوّل الديون إلى مخاطر على العملة
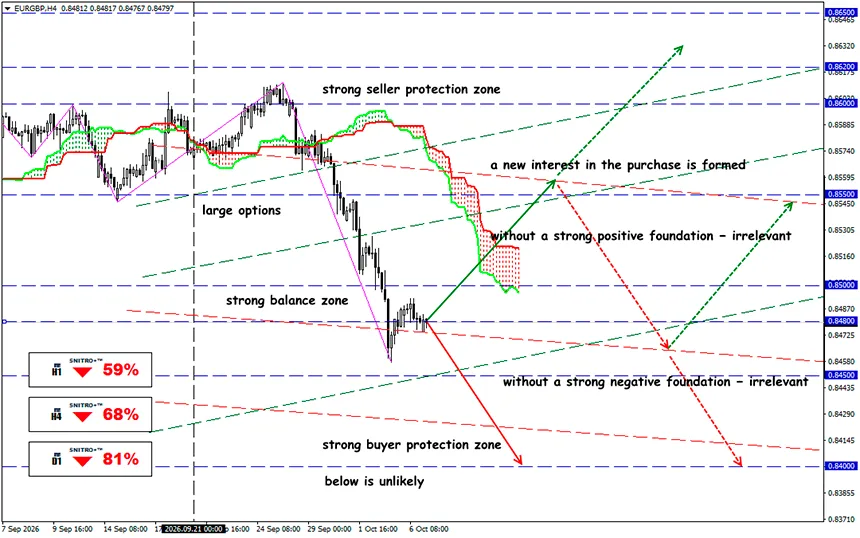
اليورو يتعرض للضغط مجددًا
EUR/GBP
المنطقة الرئيسية: 0.8460 - 0.8500
شراء: 0.8510 (عند اختراق حاسم فوق 0.8500)؛ الهدف 0.8600-0.8620؛ StopLoss 0.8460
بيع: 0.8450 (في ظل عوامل أساسية سلبية قوية)؛ الهدف 0.8350؛ StopLoss 0.8500
لقد امتدت أزمة الديون الفرنسية بالفعل إلى ما هو أبعد من سوق OAT: إذ تضغط علاوة المخاطر المتزايدة على اليورو، وتدعم الفرنك السويسري، وتغيّر التوقعات بشأن أسعار الفائدة لدى البنك المركزي الأوروبي. والسؤال الرئيسي بالنسبة للعملات هو ما إذا كانت الضغوط في فرنسا ستتحول إلى أزمة تجزؤ جديدة في منطقة اليورو.
خلال معظم العقد الماضي، كان إقراض الأموال لفرنسا يُعتبر آمنًا تقريبًا بقدر إقراضها لألمانيا. وهذه الثقة تنهار الآن بسرعة.
للتذكير:
بلغ الدين الحكومي الفرنسي €3.5955 تريليون، أو 119.0% من الناتج المحلي الإجمالي، في نهاية Q2 2026. ووصلت تكاليف الاقتراض الفرنسية إلى أعلى مستوى لها منذ 2002، بينما اتسعت الفجوة مع ألمانيا إلى أعلى مستوى لها منذ 2011. وفي الأسبوع الماضي، طالب المستثمرون بعوائد تصل إلى 5% مقابل إقراض الحكومة الفرنسية أموالًا لمدة 10 سنوات.
فرنسا أكبر من أن تظل الضغوط في سوق ديونها محلية — فالمخاطر الفرنسية تتحول إلى مخاطر أوروبية. وقد ارتفعت العلاوة التي يطلبها المستثمرون مقابل الاحتفاظ بالديون الفرنسية بدلًا من الديون الألمانية إلى أعلى مستوى لها منذ أزمة ديون منطقة اليورو في 2011–2012.
بعبارة أخرى، تدفع فرنسا الآن تكلفة اقتراض أعلى من إيطاليا واليونان، وهما الدولتان اللتان كانتا في بؤرة تلك الأزمة.
لا تزال خطة الإنقاذ قيد المناقشة: ففي الخميس الماضي، قدمت حكومة رئيس الوزراء لوكورنو مشروع ميزانية 2027، الذي يتضمن نحو €54 مليار من تخفيضات الإنفاق والإيرادات الإضافية. ويبلغ العجز المستهدف 5% من الناتج المحلي الإجمالي في العام المقبل، مقارنة بـ 5.4% في 2026.
من المتوقع أن يأتي نحو ثلثي التعديل المالي من تقييد الإنفاق، والثلث الآخر من زيادة الضرائب والمساهمات. وتشمل التدابير توفير €6 مليارات في كل من نظام التقاعد والرعاية الصحية. ومن المخطط تجميد الإنفاق الحكومي، باستثناء خدمة الدين والدفاع، بالقيمة الاسمية، ما سيؤدي فعليًا إلى تشديد الميزانيات بعد احتساب التضخم.
ومع ذلك، بدلًا من طمأنة المستثمرين، جعلتهم الخطة أكثر حذرًا.
تضغط فرنسا بالفعل على اليورو من خلال ثلاث قنوات:
- التدفقات الرأسمالية الخارجة المباشرة — إذا باع مستثمر دولي سندات OAT ونقل الأموال إلى خارج كتلة العملة، فإن المعاملة تخلق طلبًا مباشرًا على USD أو CHF أو عملات أخرى، وعرضًا من EUR.
- البنوك — ارتفاع عوائد السندات الحكومية يعني انخفاض أسعارها السوقية. وتُعد البنوك الفرنسية والأوروبية من كبار حائزي الديون السيادية، لذا فإن المزيد من الانخفاض في سندات OAT قد يقلل من قيم الضمانات، ويزيد التقلبات في رؤوس أموال البنوك، ويشدد الأوضاع المالية.
- توقعات البنك المركزي الأوروبي — يتطلب التضخم سياسة متشددة، لكن المزيد من رفع أسعار الفائدة يزيد في الوقت نفسه الضغط على الدول الأكثر مديونية.
ولهذا السبب تحديدًا خفّض السوق توقعاته بشأن المزيد من التشديد من جانب البنك المركزي الأوروبي. وقد أصبح ذلك عاملًا إضافيًا وراء انخفاض EUR/USD.
لكن أوضح تعبير عن المخاطر الفرنسية يظهر في EUR/CHF. فالفرنك السويسري يؤدي وظيفتين في آن واحد: فهو عملة ملاذ آمن وبديل لليورو داخل أوروبا.
ويستفيد الجنيه الإسترليني أيضًا من ضعف اليورو — فالمملكة المتحدة خارج منطقة اليورو، ولذلك لا تدخل مخاطر الديون السيادية الفرنسية مباشرة في آلية السياسة النقدية لبنك إنجلترا. وتواجه بريطانيا نفسها تكاليف مرتفعة لخدمة الدين وارتفاعًا في عوائد السندات الحكومية البريطانية. لذلك، في بيئة عالمية تتسم بالعزوف عن المخاطر، فإن GBP/USD قادر تمامًا على الانخفاض بالتوازي مع EUR/USD. بالإضافة إلى ذلك، يحتفظ السوق حاليًا بتوقعات أكثر تشددًا تجاه بنك إنجلترا، ما يدعم GBP مقابل EUR.
وما النتيجة؟
يمكن للبنك المركزي الأوروبي إيقاف الذعر، لكنه لا يستطيع حل مشكلة فرنسا. والحجة المضادة الرئيسية لسيناريو نشوء أزمة جديدة في منطقة اليورو هي أن البنك المركزي الأوروبي يمتلك الآن أدوات لم تكن موجودة في بداية أزمة 2010–2012.
يمكن للبنك المركزي الأوروبي شراء السندات الحكومية لدولة ما إذا كانت التحركات غير المنظمة في السوق تهدد انتقال السياسة النقدية الموحدة. ولكن في مثل هذه العمليات، يجب على البنك المركزي الأوروبي أن يأخذ في الاعتبار الامتثال للقواعد المالية للاتحاد الأوروبي، واستدامة الدين، وجودة سياسة الاقتصاد الكلي. وتهدف هذه المشتريات إلى مواجهة ديناميكيات السوق التي لا تبررها العوامل الأساسية. لكن مشكلات باريس متجذرة تحديدًا في ارتفاع الدين واستمرار العجز.
اقتصاديًا، الاتجاه واضح. أما سياسيًا، فهو غير واقعي: تدخل فرنسا دورة الانتخابات الرئاسية لعام 2027، والبرلمان منقسم، وتتزامن معارك الميزانية مع الاستياء الاجتماعي.
لذلك، علينا مراقبة ما يلي في الوقت نفسه:
فارق OAT-Bund → القطاع المصرفي → توقعات أسعار الفائدة لدى البنك المركزي الأوروبي → EUR/CHF → EUR/USD.
يوفر هذا التسلسل حاليًا الإشارة المبكرة على حدوث تغيير في النظام.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباح للجميع!


