


















فرنسا تقتل اليورو
السوق يتداول مجدداً على مخاطر تجزؤ منطقة اليورو
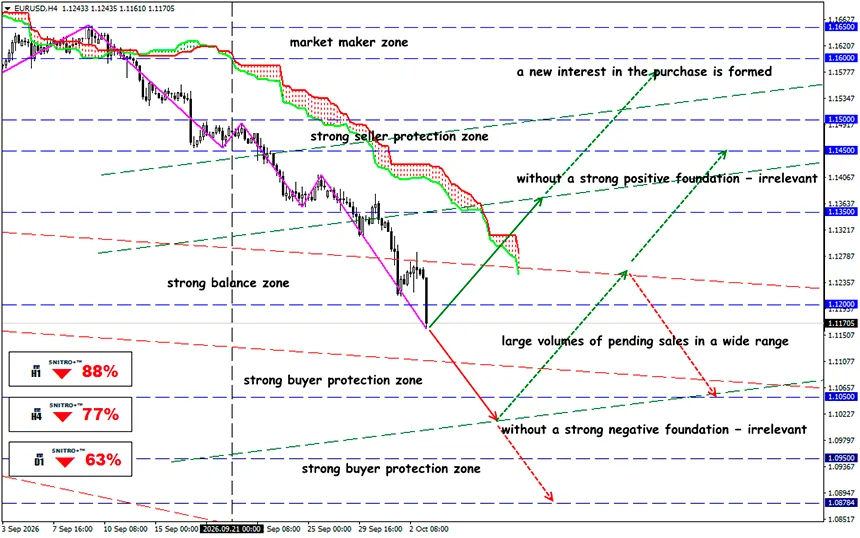
EUR/USD
المنطقة الرئيسية: 1.1150 - 1.1250
Buy: 1.1320 (على أساس جوهري إيجابي قوي) ; الهدف 1.1500-1.1580; StopLoss 1.1250
Sell: 1.1120 (عند تراجع عقب إعادة اختبار 1.1230) ; الهدف 1.1000-1.0950; StopLoss 1.1200
دفع الضغط على الديون الفرنسية بيانات NFP الضعيفة خارج دائرة الاهتمام: فقد وصل EUR/USD إلى أدنى مستوى له منذ مايو 2025، بينما اقترب فارق OAT–Bund من المستويات التي شوهدت خلال أزمة الديون السيادية. وبالنسبة لليورو، لم يعد المهم الآن هو التضخم، بل الثقة في استدامة المالية العامة لفرنسا.
وفقاً للنظرية، يفر غير المقيمين من بلد ما لسببين: عندما لا تستطيع الحكومة الدفع أو لا تريد الدفع. وسواء كان اليمين أو اليسار في السلطة، ينبغي تجنب فرنسا كالطاعون لكلا السببين. فبدلاً من انخفاض عجز الميزانية إلى 5% من الناتج المحلي الإجمالي، فإنه يتجه، على العكس، نحو 6%. وفي الوقت نفسه، يؤدي ارتفاع تكاليف الاقتراض ونفقات خدمة الدين إلى جعل جهود الحكومة لخفضه بالغة الصعوبة.
تدفع الشائعات بأن اتساع الفارق بين السندات الفرنسية والألمانية إلى أعلى مستوى له منذ أزمة الديون السيادية الأوروبية في 2012 سيؤدي إلى خفض التصنيفات الائتمانية لباريس المستثمرين إلى سحب أموالهم. علاوة على ذلك، يشير الارتفاع السريع المماثل في عوائد السندات الإيطالية واليونانية والبلجيكية، إلى جانب العوائد الفرنسية، إلى أن العدوى تنتشر عبر منطقة اليورو بسرعة أكبر بكثير مما كان يمكن توقعه.
للتذكير:
تؤكد الحقائق اتساعاً حاداً في الفارق بين سندات OAT الفرنسية لأجل 10 سنوات وسندات Bund الألمانية. في 5 أكتوبر، كانت العوائد الفرنسية مستقرة عند نحو 4.88–4.90%، بينما كانت العوائد الألمانية عند نحو 3.43%. وبالتالي، بلغت علاوة فرنسا نحو 145–146 bps. وبعد بلوغ ذروة عند نحو 159 bps في أواخر الأسبوع الماضي، لا يمثل ذلك سوى تصحيح طفيف: فقد كانت الذروة الأعلى في نحو 15 عاماً.
- يشير ارتفاع عوائد OAT إلى جانب انخفاض أو استقرار عوائد Bund ليس فقط إلى موجة بيع عالمية للسندات، بل إلى انتقال رأس المال من فرنسا إلى أصول أوروبية أكثر أماناً.
- ارتفع الدين الحكومي الفرنسي إلى €3.5955 تريليون، أو 119.0% من الناتج المحلي الإجمالي، في نهاية Q2، مقارنة بـ117.5% قبل ربع سنة. وفي بداية العام، كان الرقم لا يزال أقل بكثير.
- تمتلك فرنسا بالفعل تصنيف A+ من Fitch وS&P. وتحافظ Moody’s على تصنيف Aa3 مع نظرة مستقبلية سلبية، وتخطط لاتخاذ قرارها التالي في 23 أكتوبر 2026. وفي 2 أكتوبر، أكدت الوكالة بشكل منفصل أن التجزؤ السياسي يعقّد إقرار الميزانية وضبط المالية العامة.
في ظل هذه الظروف، حتى بيانات NFP الضعيفة لا تستطيع إنقاذ الوضع. في سبتمبر، ارتفعت NFP بمقدار متواضع بلغ 29,000، أي أقل بنحو ثلاثة أضعاف من التوقعات، وتم تعديل بيانات الأشهر السابقة بالخفض بمقدار 60,000، وارتفعت البطالة إلى 4.2%. ونتيجة لذلك، انخفض احتمال تشديد السياسة النقدية من جانب Fed في أكتوبر إلى 18%. من الناحية النظرية، كان ينبغي أن يؤدي ذلك إلى انخفاض حاد في الدولار الأمريكي. لكن في الواقع، ارتفع.
في الواقع، لا يحتاج Federal Reserve إلى نمو قوي في NFP لرفع أسعار الفائدة. فتقدم السكان في السن والقيود المفروضة على الهجرة يبطئان نمو عرض العمالة. وفي ظل هذه الظروف، حتى ارتفاع معدل المشاركة يشير إلى قوة سوق العمل.
ومع ذلك، لا يزال من السابق لأوانه وصف الوضع بأنه تكرار واسع النطاق لأزمة الديون السيادية الأوروبية في 2012. لدى ECB أداة Transmission Protection Instrument، التي يمكن استخدامها لمواجهة التجزؤ «غير المبرر وغير المنظم» في أسواق السندات. وبعبارة أخرى، يمتلك الجهة التنظيمية الآن أدوات استقرار أكثر بكثير مما كانت لديها خلال المراحل المبكرة من الأزمة السابقة.
وجد ECB نفسه في موقف أكثر صعوبة بكثير.
يُظهر التقدير الأولي لـEurostat تسارع تضخم HICP إلى 3.8% على أساس سنوي في سبتمبر من 3.2% في أغسطس. وارتفع التضخم الأساسي باستثناء الطاقة والغذاء والكحول والتبغ من 2.4% إلى 2.5%. ولا يزال مكون الطاقة قوياً بشكل خاص عند +18.8% على أساس سنوي.
رسمياً، تدعم هذه البيانات المزيد من تشديد السياسة، لكن الضغط على الديون الفرنسية يعقّد الاختيار بشكل جذري. وإذا واصل ECB دورة التشديد النقدي، فسترتفع عوائد سندات منطقة اليورو أكثر. وقد يضطر عندها إلى إنقاذ اليورو بصورة عاجلة.
وما النتيجة؟
لقد تغير الخطر الرئيسي على EUR/USD. حتى وقت قريب، كان السوق يقارن المسارات المستقبلية لأسعار الفائدة لدى Fed وECB؛ أما الآن، فقد أضيفت علاوة مقابل المخاطر المالية والسياسية في منطقة اليورو إلى فارق أسعار الفائدة.
هناك ثلاثة مؤشرات في بؤرة الاهتمام الآن:
- فارق OAT–Bund لأجل 10 سنوات؛
- احتمال اتخاذ Moody’s إجراءً بشأن التصنيف في 23 أكتوبر؛
- استعداد ECB للفصل بين مكافحة التضخم وحماية آلية انتقال السياسة النقدية.
ما دام الفارق الفرنسي عند نحو 145–150 bps ويتداول EUR/USD دون 1.1250–1.1300، فإن التوقعات تظل هبوطية فقط.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباحاً للجميع!


