


أوروبا تحت ضربة مزدوجة
هرمز يدفع النفط إلى الارتفاع والبنك المركزي الأوروبي نحو رفع أسعار الفائدة
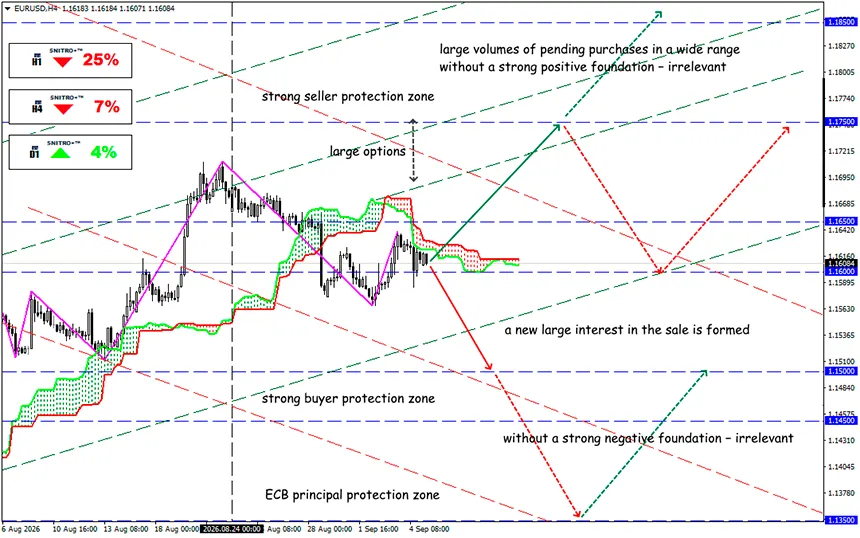
EUR/USD
المنطقة الرئيسية: 1.1600 - 1.1650
Buy: 1.1680 (عند اختراق واثق فوق 1.1650) ; الهدف 1.1850-1.2000؛ StopLoss 1.1620
Sell: 1.1550 (على خلفية عوامل أساسية سلبية قوية) ; الهدف 1.1350؛ StopLoss 1.1620
تعمل الصدمة الجيوسياسية على زيادة التضخم وتقليص المجال أمام ارتفاع الأسهم الأوروبية. تدخل أوروبا الأسبوع الجديد تحت ضغط عاملين في الوقت نفسه — ارتفاع حاد في مخاطر الطاقة بسبب التوترات حول مضيق هرمز وتوقعات رفع آخر لأسعار الفائدة من جانب البنك المركزي الأوروبي.
للتذكير:
بالنسبة للأسهم، هذه تركيبة خطيرة: ارتفاع أسعار النفط يزيد التضخم، بينما تؤدي السياسة الأكثر تشدداً للبنك المركزي إلى رفع تكلفة رأس المال. بدأت الأسهم الأوروبية الأسبوع على انخفاض. خسر STOXX 600 حوالي 0.1%، وDAX بنسبة 0.3%، بينما قيّم المستثمرون تداعيات تصعيد جديد في الصراع بين الولايات المتحدة وإيران واستعدوا لاجتماع البنك المركزي الأوروبي في 10 سبتمبر.
المصدر الرئيسي للمخاطر هو مضيق هرمز، الذي تمر عبره حصة كبيرة من إمدادات النفط والغاز الطبيعي المسال العالمية. وقد أثر التصعيد الجديد بالفعل على سوق السلع: ارتفع Brent إلى حوالي $97.60 للبرميل، مسجلاً أعلى مستوى في سبعة أسابيع.
بالنسبة لأوروبا، هذا سيناريو سلبي بشكل خاص.
تؤدي تكاليف الوقود المرتفعة مباشرة إلى زيادة نفقات النقل والإنتاج، وفي الوقت نفسه ترفع توقعات التضخم. وإذا استمرت اضطرابات الإمدادات، فقد تتحول صدمة الطاقة من عامل مؤقت إلى ضغط أكثر استدامة على هوامش الشركات الأوروبية.
تُظهر منطقة اليورو بالفعل تداعيات صدمة الطاقة. ففي أغسطس، تسارع تضخم أسعار المستهلكين إلى 3.3% من 2.9% في يوليو، بينما ارتفعت أسعار الطاقة بنسبة 14.3% على أساس سنوي. وفي الوقت نفسه، انخفض التضخم الأساسي إلى 2.4%، ما يشير إلى أن الدفعة التضخمية الجديدة مدفوعة بالطاقة في الغالب.
بالنسبة لسوق الأسهم، لا تكمن المشكلة في رفع الفائدة نفسه بقدر ما تكمن في احتمال المزيد من التشديد. يسمح Deutsche Bank بالفعل بإمكانية رفع آخر بمقدار 25 نقطة أساس في ديسمبر ويرى 2.75% كسعر نهائي أكثر ترجيحاً إذا استمرت أزمة الطاقة.
وهذا يخلق ضغطاً على القطاعات الأكثر حساسية لتكاليف التمويل — العقارات والبناء وشركات النمو ذات التدفقات النقدية طويلة الأجل.
وتضيف الولايات المتحدة مصدراً آخر للضغط.
- تزداد الأوضاع تعقيداً بسبب بيانات الاقتصاد الكلي الأمريكية. ففي أغسطس، أضاف الاقتصاد الأمريكي 162,000 وظيفة مقابل توقعات بنحو 55,000–65,000، بينما ظل معدل البطالة عند 4.1%.
- يقلل سوق العمل القوي من الحاجة إلى تيسير سريع من جانب Fed ويدعم عوائد السندات. ولذلك، سيكون المحفز الرئيسي التالي هو CPI الأمريكي، الذي من المتوقع صدوره قبل اجتماع FOMC في 15–16 سبتمبر.
بالنسبة للأسهم العالمية، يخلق ذلك تركيبة غير مريحة للغاية: أسعار النفط ترتفع، وتوقعات التضخم تتزايد، والبنوك المركزية لديها مجال أقل لخفض أسعار الفائدة.
على المدى القصير، تظل الأفضلية للاستراتيجيات الدفاعية.
- STOXX 600 وDAX: ارتفاع أسعار النفط وعوائد السندات يخلق خطر حدوث مزيد من التصحيح. ولا يكون الشراء مبرراً إلا إذا انخفضت العلاوة الجيوسياسية واستقر سوق الطاقة.
- شركات الطاقة الأوروبية: تظل من المستفيدين نسبياً من ارتفاع أسعار النفط. وفي الوقت نفسه، ينبغي للمتداولين مراعاة خطر انعكاس حاد في الأسعار إذا حدث خفض للتصعيد في الشرق الأوسط.
- العقارات وشركات النمو: هي الأكثر عرضة لمزيد من الارتفاع في العوائد. وهنا قد يفوق ضغط أسعار الفائدة الدعم القادم من سوق الأسهم الأوسع.
إذن، ماذا يعني ذلك؟
يدفع التضخم البنك المركزي الأوروبي مجدداً نحو رفع أسعار الفائدة. ويسعّر السوق بشكل شبه كامل زيادة بمقدار 25 نقطة أساس في سعر الإيداع لدى البنك المركزي الأوروبي — من 2.25% إلى 2.50% — في اجتماع 10 سبتمبر.
بالنسبة للمتداولين، المؤشر الرئيسي الآن ليس مستوى المؤشرات نفسه، بل السلسلة التالية:
Brent → توقعات التضخم → عوائد السندات → سياسة البنك المركزي الأوروبي/Fed → تقييمات الأسهم.
طالما ظل Brent حول $100 واضطرت البنوك المركزية إلى الاستجابة للدفعة التضخمية، فإن إمكانية تحقيق نمو مستدام في الأسهم الأوروبية تظل محدودة.
الخطر الرئيسي على المضاربين على الارتفاع ليس رفعاً لمرة واحدة لأسعار الفائدة من جانب البنك المركزي الأوروبي، بل سيناريو تجبر فيه أزمة طاقة مطولة البنوك المركزية على إبقاء أسعار الفائدة مرتفعة لفترة أطول مما يتوقعه السوق.
بالنسبة لـ EUR/USD، فإن الجمع بين بنك مركزي أوروبي أكثر تشدداً وارتفاع أسعار الفائدة الأمريكية يخلق مخاطر في الاتجاهين. ولذلك، سيعتمد اتجاه الزوج في المقام الأول على الديناميكيات النسبية لعوائد Bund وTreasury، وليس فقط على أسعار النفط.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباحاً للجميع!


