


















قدمت آسيا نموذجاً كلاسيكياً من «Sell the Fact»
أستراليا لا تثق بالجهة المنظمة للسياسة النقدية
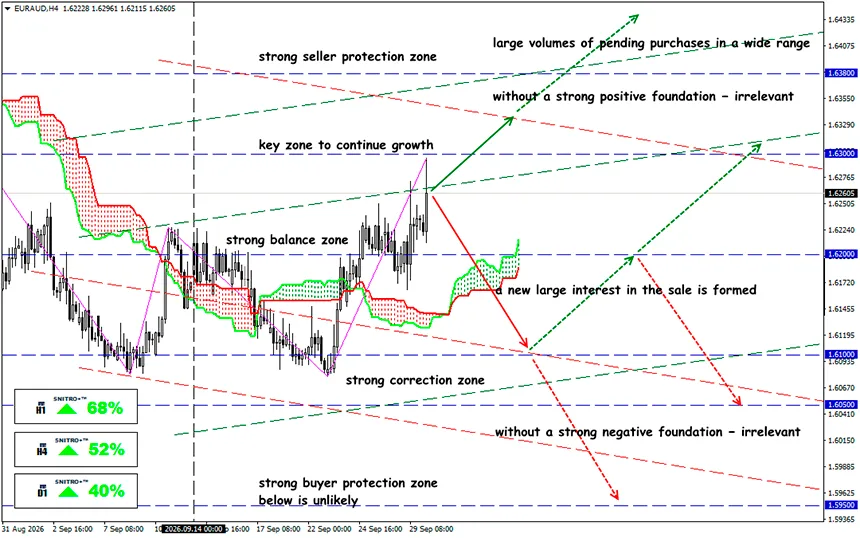
EUR/AUD
Key zone: 1.6230 - 1.6280
شراء: 1.6300 (عند التراجع بعد إعادة اختبار 1.6260)؛ الهدف 1.6400-1.6450؛ StopLoss 1.6250
بيع: 1.6200 (على خلفية أساسية سلبية قوية) ؛ الهدف 1.6050-1.6000؛ StopLoss 1.6250
كان سعر الفائدة الجديد مسعراً بالفعل، ولم تعد ميشيل بولوك بمزيد من الزيادات، كما أن ارتفاع أسعار الفائدة الأمريكية يضيق فجوة العوائد. رفع RBA سعر الفائدة للمرة الرابعة هذا العام — إلى 4.60%، لكن الدولار الأسترالي هبط دون 0.7000 وسجل قاعاً جديداً.
التشديد النقدي العالمي — Fed وECB وBank of Japan وRBNZ — يحرم الدولار الأسترالي من ميزة carry trade السابقة، بينما يحظى الدولار بدعم من أسعار الفائدة الحقيقية المرتفعة والنفط مرتفع التكلفة. لكن السبب الرئيسي يكمن في بيان RBA شديد الحذر.
للتذكير:
رفع المنظم سعر الفائدة بمقدار 25 نقطة أساس من 4.35% إلى 4.60%، بما يتوافق مع التوقعات. ولم يفاجئ الرفع نفسه السوق، رغم أن سعر الفائدة وصل إلى أعلى مستوى منذ نوفمبر 2011. وكان التصويت بالإجماع، وظل البيان الرسمي hawkish: أكد RBA استعداده لرفع سعر الفائدة أكثر «إذا لزم الأمر».
حدث الانعكاس غير المريح للمضاربين على الصعود خلال المؤتمر الصحفي. قالت محافظة RBA إن اللجنة ناقشت خيارين: رفعاً بمقدار 25 نقطة أساس والإبقاء على سعر الفائدة دون تغيير. وقالت أيضاً إنها تأمل أن تكون الإجراءات الحالية مقيدة بما يكفي، لكن لا يوجد يقين بشأن ذلك. ولم تعتبر الركود السيناريو الأساسي، وحذرت من أن قراءة شهرية واحدة لـ CPI لن تكون حاسمة.
ظهرت فجوة بين تصريحات بولوك وتوقعات السوق: كانت العقود الآجلة تسعر فائدة أعلى من 5% بحلول مايو 2027، بينما تقدر احتمالية خطوة أخرى في نوفمبر بحوالي 33% فقط. وانخفض عائد السندات الحكومية الأسترالية لأجل 3 سنوات بمقدار 6 نقاط أساس بعد المؤتمر الصحفي إلى 4.974%.
لسوء الحظ، يحد الاقتصاد الأسترالي من هامش مناورة المتشددين:
- تسارع CPI في أغسطس إلى 4.0% على أساس سنوي من 3.5%، لكنه جاء دون توقع 4.1%. وظل المتوسط المقتطع عند 3.6%. وفي الوقت نفسه، ارتفع المؤشر الرئيسي 0.7% على أساس شهري بعد التعديل الموسمي — ولا تزال ضغوط الأسعار مستمرة.
- تركيبة الزيادة مهمة: ارتفعت تكاليف الإسكان 5.7% على أساس سنوي، بينما زادت تكاليف النقل 5.6%. وارتفعت أسعار الكهرباء 13.2%، ويرجع ذلك إلى حد كبير إلى انتهاء الدعم الفيدرالي.
- نما GDP في Q2 بنسبة 0.4% على أساس فصلي و2.1% على أساس سنوي، بينما انخفضت إنتاجية العمل 0.2% على أساس سنوي. إمكانات النمو منخفضة، والاقتصاد يصل بسرعة إلى «سقفه».
- ارتفعت البطالة إلى 4.6% في أغسطس من 4.5%، بينما زاد التوظيف بمقدار 39,500.
- انخفضت أسعار العقارات 0.9% على أساس شهري، وهو الانخفاض الخامس على التوالي، بينما هبطت سيدني بالفعل 7.1% عن ذروة فبراير. انخفاض قيمة العقارات لا يعني انخفاض تكلفة سلة المستهلك: فالإيجارات والمرافق وبناء المنازل الجديدة قد تصبح أكثر تكلفة حتى مع انخفاض الأسعار في السوق الثانوية.
تختلف توقعات المحللين. يتوقع ANZ رفعاً إلى 4.85% في نوفمبر، ويتوقع CBA توقفاً حتى منتصف 2027، بينما يرى AMP أن الرفع الثاني غير ضروري. ويحافظ ING على هدفه عند 0.720 لشهر ديسمبر لكنه يقر بارتفاع مخاطر الهبوط قصيرة الأجل. ويشير BBH إلى أن السوق يسعر نحو 36 نقطة أساس من التشديد خلال 12 شهراً، بينما يظل تعرض أستراليا للسلع المستخدمة في صناعات الطاقة والذكاء الاصطناعي والدفاع عاملاً داعماً على المدى الطويل.
وما النتيجة؟
تتشكل حلقة تغذية راجعة غير مريحة بالنسبة إلى AUD: ضعف العملة يمكن أن يزيد تكاليف الواردات ويكثف التضخم. لكن رفعاً آخر لسعر الفائدة لن يوفر دعماً مستداماً لسعر الصرف إلا إذا تمت مراجعة توقعات السوق.
لذلك يحتاج المضاربون على الصعود إلى مسار متوقع أعلى لأسعار الفائدة؛ فالسعر الحالي وحده غير كافٍ. الاختبار التالي هو CPI لشهر سبتمبر في 28 أكتوبر: تسارع التضخم الأساسي سيعزز الحجة لرفع آخر لسعر الفائدة، بينما سيؤدي التباطؤ إلى توقف مؤقت.
في زوج EUR/AUD، كلتا العملتين ضعيفتان أمام الدولار، لذلك سيكون التضخم وخطاب RBA هما العاملين الرئيسيين. في الوقت الحالي، يتفاعل الزوج بنشاط — سعر RBA هو 4.60% مقابل سعر إيداع ECB البالغ 2.50% — ما يترك فجوة قدرها 210 نقاط أساس لصالح AUD. وعلى المدى المتوسط، ستسيطر العوامل الخاصة بـ AUD: الذهب والنفط وتقرير سوق العمل في 15 أكتوبر. ضع في اعتبارك: السيولة في زوج EUR/AUD أقل بكثير منها في AUD/USD، لذلك ينبغي تحديد StopLoss بهامش أوسع.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباحاً للجميع!


