



Нафта в паніці: ринок вірить у завершення війни
Чому відновлення експорту важливіше за дипломатичні обіцянки
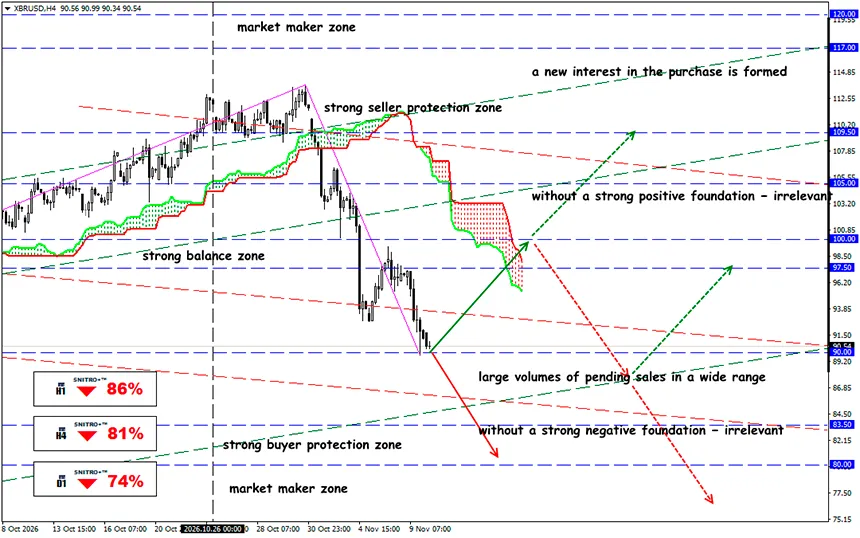
XBR/USD
Ключова зона: 88.50 - 91.50
Buy: 92.50 (за сильних позитивних фундаментальних факторів); ціль 95.50-97.50; StopLoss 91.80
Sell: 87.50 (за впевненого пробою вище 90.00); ціль 85.50-83.50; StopLoss 88.20
Brent втратила майже 6% за один день після заяв Трампа про зниження ризику подальших ударів по Ірану. Ринок скорочує премію за воєнний ризик, хоча атаки на судна тривають, а умови мирної угоди ще не узгоджені.
Головний ризик — чергова переоцінка нафти в разі провалу переговорів. Однак Ормузька протока залишається зоною воєнного ризику, а позиції США та Ірану продовжують розходитися.
Принципово важливо розрізняти три показники: видобуток нафти, експортні відвантаження та фактичну доставку сирої нафти кінцевим покупцям. Їхня динаміка може суттєво відрізнятися. Саме ця розбіжність дає змогу визначити, наскільки обґрунтовано...
Нагадаємо:
До початку воєнного конфлікту через Ормузьку протоку щодня транспортувалося приблизно 20 мільйонів барелів сирої нафти та нафтопродуктів. Згідно з дослідженням IEA, опублікованим у лютому, у 2025 році через протоку проходило 14.95 мільйона барелів сирої нафти й конденсату та 4.93 мільйона барелів нафтопродуктів. Сукупний потік становив 19.87 мільйона барелів на добу, або приблизно чверть світової морської торгівлі нафтою.
Ринок реагує насамперед на зміни політичної риторики, тоді як фізична безпека судноплавства залишається обмеженою. Фактичні потоки постачань дають мало підстав для оптимізму.
Ірак і Кувейт особливо вразливі, оскільки їхні можливості перенаправляти значні обсяги через наявні обхідні трубопроводи обмежені. Саудівська Аравія та ОАЕ мають альтернативні маршрути, але їхньої пропускної спроможності також недостатньо для повної заміни довоєнних обсягів транзиту. Крім того, інфраструктура Саудівської Аравії залишається вразливою до ударів.
Скільки нафти фактично залишає Перську затоку?
Дані про судноплавство за початок листопада показують незвичну розбіжність між видимою активністю танкерів та оцінками фактичного експорту. Існують причини, через які статистика AIS може недооцінювати реальні потоки.
- Деякі судна проходять небезпечні ділянки з вимкненими транспондерами.
- Нафта може перевантажуватися між суднами за межами протоки, після чого кінцевий танкер уже не враховується як звичайний рейс на вихід із Перської затоки.
- Експорт через Фуджейру та Янбу взагалі не потребує проходження танкерів через Ормузьку протоку.
Згідно з незалежним аналітичним дослідженням Ріва Гейворда від 8 листопада, протягом семи днів, що завершилися 3 листопада, через протоку та пов'язані з нею непрозорі маршрути проходило в середньому приблизно 11.5 мільйона барелів на добу, що еквівалентно 67% відповідного довоєнного рівня. Ще ширший показник регіональних постачань, включно з альтернативними терміналами, досяг 19.3 мільйона барелів на добу, або 83% попереднього обсягу.
Для нафтового ринку це принципова відмінність.
Якщо спиратися виключно на кількість суден з активною AIS, можна помилково дійти висновку, що майже весь регіональний експорт зупинився. Використання ширших оцінок вантажопотоків показує менш критичну картину, хоча логістика залишається суттєво порушеною.
Різниця в динаміці Brent і WTI особливо показова. Міжнародний еталон втратив на 1.47 відсоткового пункту більше, ніж його американський аналог. Це відповідає вищій чутливості Brent до ризиків, що впливають на морські постачання з Перської затоки.
І який результат?
Зниження фізичної ціни ще не доводить, що глобальний нафтовий баланс нормалізувався. Постачання можуть здійснюватися через захищені коридори, альтернативні експортні термінали або за рахунок використання накопичених запасів.
Усунення короткострокового дефіциту не означає, що ризик логістичних проблем зник.
Повернення танкерів на основний маршрут постачань залежить не лише від політичного рішення знову відкрити протоку. Судновласники та страховики повинні отримати прийнятні гарантії безпеки. Якщо ставки фрахту та страхові премії залишаться високими, фізична нафта продовжить надходити покупцям із підвищеними логістичними витратами, навіть якщо ціни ф'ючерсів на Brent знизяться.
Для зникнення премії за воєнний ризик недостатньо припинення великих ударів, але поки ринок отримує оптимістичні сигнали про завершення конфлікту, розпродаж нафти може тривати. Однак повторні спроби атак змушують учасників ринку зберігати захисні позиції.
Тому діємо розумно та уникаємо зайвих ризиків.
Усім профіту!


